Jen málokdy se stává, že když jsou na programu týdne čerstvá data z amerického trhu práce, najde se na onom programu ještě něco významnějšího. Svědky tohoto jevu budeme právě nyní. Na pátek je sice naplánována listopadová nezaměstnanost v USA (očekává se, že se bude držet na 5 %). Ovšem ve čtvrtek bude ECB rozhodovat o své další monetární politice. A právě to je ta událost, která zastíní i vývoj na pracovním trhu v USA, který bude významně promlouvat do monetární politiky tamtéž.
Očekává se, že ECB přikročí k rozšíření nákupů vládních dluhopisů a možná sníží i depozitní sazbu. Analýz konkrétního vývoje a jeho dopadu na reálnou ekonomiku (popřípadě i na akciové trhy) je celá řada. Konkrétní podstatu věci asi dobře vystihuje následující graf od Fulcrum AM, kde je modře vyznačen vývoj aktiv ECB v případě, že by banka nemodifikovala svou současnou strategii, červeně a zeleně jsou alternativní (agresivnější) scénáře. V podstatě je možné, že ECB buď program „nakopne“ již nyní, nebo s ním bude pokračovat déle, než se na počátku plánovalo (zeleně):
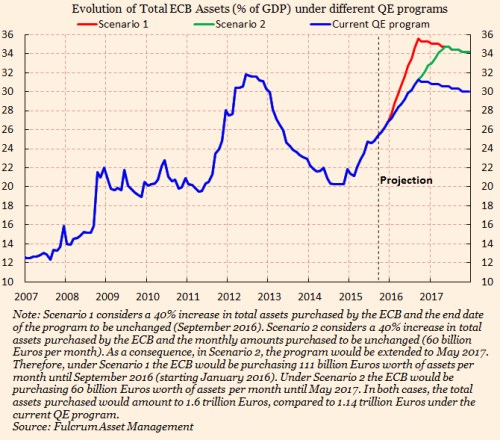
Už roky ale nejsou hlavním tahounem a přenosovým mechanismem monetární politiky ve světě ani tak činy, jako slova. Pro příklad nemusíme chodit daleko, stačí si vzpomenout na památné „uděláme vše, co bude třeba“. A na to, že tato slova sama o sobě zajistila, že už toho nebylo nutno zase tolik dělat. Z tohoto pohledu nemusí být ani tak důležité, co konkrétně ECB udělá, jako to, že dá jasně najevo, že hodlá být aktivní, když je třeba a nepřepne opět do „německého“ modelu uvažování. Jinak řečeno, klíčová je stará dobrá nezávislost a důvěryhodnost, i když tyto vlastnosti jsou v pokrizových letech často testovány z jiných stran, než jsme tomu byli dříve zvyklí.
ECB byla v minulosti skutečně pod značným vlivem Německa, či jeho Bundesbanky. Sami Němci by s tím možná nesouhlasili, nebo by hovořili o tom, že tento vliv byl dobrý pro všechny. Jenže o tom můžeme například ve světle následujícího grafu poměrně úspěšně pochybovat. Červeně vyznačené „ideální“ sazby pro periferii se totiž před krizí pohybovaly výrazně nad sazbami skutečnými (přerušovaně). Ty se naopak velmi blížily tomu, co bylo dobré pro Německo. Když se tedy hovoří o tom, jak byla periferie před krizí nezodpovědná, je to notné ohýbání reality. Nezodpovědná byla ECB, která „nezávisle“ držela monetární politiku z hlediska vývoje na periferie příliš uvolněnou:
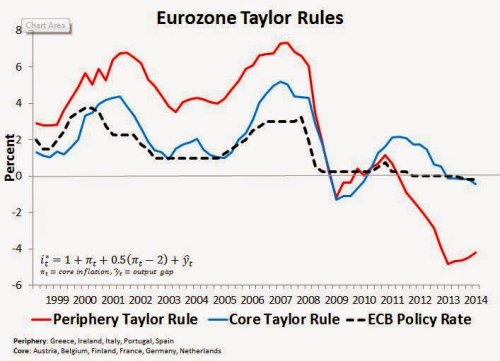
Zdroj: David Beckworth
Ona závislost na Německu snad již značně ztratila na síle. Rozpolcenost uvnitř ECB i vnější tlaky na ní jsou ale stále patrné. Z hlediska periferie i celé eurozóny je tak i na monetární rovině stále hodně důležité, jak se vede v Německu. Pokud dobře, bude v ECB těžší prosadit akomodační politiku a naopak. Měli bychom tak věnovat i určitou pozornost novým číslům z Německa: Na úterý je naplánována listopadová nezaměstnanost a na pátek objednávky v průmyslu. Optimisté věří, že na nich se začne projevovat určité cyklické oživení globální ekonomiky a stabilizace situace v Číně. Druhou stranou tohoto optimistického scénáře je následující: Pokud začnou mít Němci pocit, že to nejhorší mají za sebou, začnou se zase intenzivněji snažit o svázání nohou a rukou Draghimu a jeho bližním.