Tento týden k nám dorazí nová PMI z Francie, Německa a hlavně celé eurozóny (středa). K tomu se v ten samý den přidají nová data z amerického trhu s bydlením a ve čtvrtek přijdou čerstvá čísla týkající se nových žádostí o podporu v nezaměstnanosti v USA. Tedy žádná nuda. A málem bych zapomněl – Fen bude ve středu rozhodovat o tom, zda zvýší sazby.
Teoreticky by nemělo jít o nic významného – obecně se čeká, že Fen sazby zvedne a pokud k tomu skutečně dojde, s cenami na trzích by to nemělo hýbat. Prakticky to asi tak jednoduché nebude – před několika dny jsem tu například psal o tom, že podle některých odhadů jsou nyní přirozené sazby znatelně pod sazbami Fenu. To znamená, že současné utažení by bylo předčasné. Tudíž ekonomiku nemístně dusící a cenám rizikových aktiv rozhodně neprospívající.
Švédská monetární minela
Je hezké, že v úterý dojde k takové malé/velké události, která bude asi naprostou většinou médií a investorů na světě přehlížena. V ten den bude totiž o sazbách rozhodovat švédská Riksbank. Očekává se, že sazby klesnou z -0,35 % na -0,45 %. Význam tohoto dne a toho, co Riksbank dělala a udělá, osvětlí následující obrázek s celkovou inflací ve Švédsku a vývojem klíčové sazby centrální banky tamtéž:
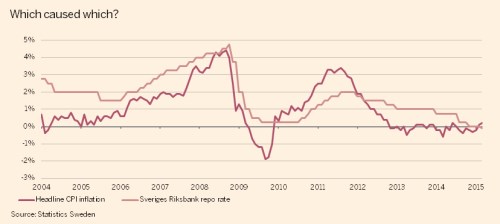
Před krizí Riksbank zvyšovala sazby s tím, jak postupně rostla inflace. V roce 2008 nastal z evidentních důvodů prudký obrat a banka začala prudce uvolňovat. Na tom není nic překvapivého, problematický je ale vývoj pokrizových let. V roce 2010 začala totiž Riksbank opět zvedat sazby a skončila až na 2 %. Z hlediska vývoje celkové inflace v tu samou dobu šlo o pochopitelný krok. Z hlediska dalšího vývoje to bohužel říci nemůžeme. Inflace totiž rychle obrátila, začala klesat a nyní se už více než dva roky potácí kolem nuly. Riksbank zareagovala (až) na konci roku 2011 a nyní se dostala až ke zmíněnému uvažování o tom, zda snížit sazby z 0,35 % na 0,45 %.
Pokrizová politika Riksbank se mezi některými ekonomy stala poměrně intenzivně diskutovaným tématem. Na jedné straně debatní fronty stojí někteří švédští ekonomové a třeba Paul Krugman. Ti rozhodnutí banky o zvyšování sazeb kritizovali s tím, že ekonomika se nepřehřívala (byla v ní velká produkční mezera, nezaměstnanost byla vysoko, jádrová inflace nízko, atd.). Na straně druhé, nepřekvapivě zabydlené zejména ekonomy z centrální banky, jsou argumenty tvrdící, že sazby bylo nutno zvýšit zejména kvůli znepokojivému vývoji v oblasti zadlužení domácností a hrozící finanční nestabilitě.
Monetární koza a vlk
Rád poukazuji na to, že zastánci tvrdých peněz a měny by v pokrizových letech měli být spíše přáteli uvolněnější politiky a měli by hledět spíše na deflační, než na inflační rizika. Pokud totiž dojde k příliš brzkému utažení politiky, nakonec vše skončí tím, že centrální banka musí být mnohem agresivnější, než by musela být bez onoho ukvapeného „konzervativního“ kroku. Vidíme to na ECB a dobře je to patrné na výše popsaném příběhu Riksbank.
Vědět dopředu, zda bude Fed ukvapený, nelze. V určitém smyslu bude vše, co udělá špatně – vždy od někoho sklidí tvrdou kritiku. Lepší je ale dívat se na věc tak, že cokoliv udělá, bude to dobře. T.j., udělá to s tím nejlepším přesvědčením při absencích křišťálových koulí a věštců všeho druhu. Chtělo by se také říci a napsat, že nakonec se dozvíme, zda ta či ona banka chybu udělala, či ne. Švédský pokrizový monetární úlet ale ukazuje, že „objektivní“ pravdu se asi nedozvíme ani ex-post. Každý si pro svůj postoj vybere v datech to, co potřebuje. A možná, že nejlepším řešením by v současné situaci byla monetární varianta najedeného vlka a přeživší kozy: Tedy zvednutí sazeb doprovázené velmi holubičími slovy o dalším tempu jejich zvyšování a vývoji rozvahy Fedu. Jak totiž víme, slova mají v pokrizové monetární politice často větší moc, než konkrétní kroky.