Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Trhy jsou v názorovém konfliktu, kritická úroveň sazeb stále vzdálena

    Trhy jsou v názorovém konfliktu, kritická úroveň sazeb stále vzdálena

    17.02.2017 18:53

    Trh amerických vládních obligací se uklidnil, akcie nabraly dech k dalšímu růstu. V principu se přitom stále pohybujeme v prostředí, kdy by se měly výnosy dluhopisů a ceny akcií pohybovat stejným směrem (ceny dluhopisů a ceny akcií směrem opačným). Pokud se totiž zlepšuje ekonomická situace a výhled, roste atraktivita akcií a klesá atraktivita obligací. A naopak. Posledních pět let ovšem ukazuje, že nyní nejsme poprvé v situaci, kdy dluhopisový a akciový trh uvažuje o dalším vývoji trochu odlišně.

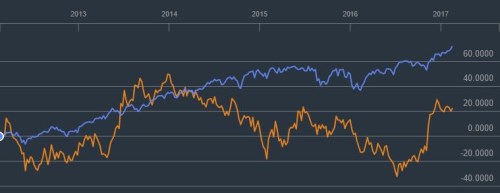
    Výnosy dluhopisů (v grafu oranžově) rostly až do konce roku 2014 spolu s cenami akcií – tedy přesně podle výše uvedeného „standardního“ mustru. Pak se ale jejich cesty rozešly – dluhopisový trh růstově - inflační optimismus opustil a výnosy začaly opět klesat (ceny růst), zatímco akcie dál stoupaly. Váhat začaly až se zpožděním v druhé polovině roku 2015 a první polovině roku 2016. A poté se cesty obou trhů opět spojily v dalším výstupu nahoru. Vše končí tím, co jsem zmínil v úvodu - poslední týdny přinesly stabilizaci na trhu dluhopisů (výnosy se drží pod 2,5 %), ale akciová rally pokračuje:
    Soustružník
    Zdroj: Bloomberg

    Mohli bychom tvrdit, že další růst cen akcií je nyní dán právě tím, že se zastavil růst výnosů obligací. Jednou z hrozeb, kterým akcie čelí, je totiž prudký růst výnosů obligací, který by zvýšil požadované návratnosti a možná by na trzích vyvolal chaos. Jenže nesmíme zapomínat, že nelze mít ze všeho to nejlepší (a právě na to podle mne akcie v některých oblastech už nějaký čas zapomínají). I v tomto případě totiž stále platí, že pokud výnosy obligací nerostou, znamená to pravděpodobně, že dluhopisový investoři přehodnotili růstový výhled. Takže tu je (další) potenciální názorový konflikt mezi „akcionáři“ a „dluhopísaři“ a v minulosti z něj velmi často nakonec vycházeli s intelektuální výhrou ti druzí.

    Kde je kritická hranice

    Jak tedy bylo uvedeno, růst výnosů vládních dluhopisů by měl pro akcie být stále dobrou zprávou – jde o známku optimismu. A naopak. Na druhou stranu je také zřejmé, že existuje určitá hranice, nad kterou už je další růst výnosů škodlivý (a z jejich nerůstu se tedy budeme oprávněně radovat). Pro extrémní případ vzpomeňme na sedmdesátá léta, v kterých bychom asi těžko tvrdili, že další růst inflace a výnosů obligací je přívětivým prostředím pro akciové investory.

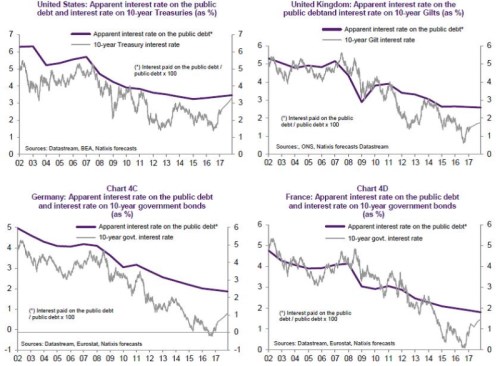
    Četl jsem několik studií investičních bank, které se shodovaly na tom, že ona kritická hranice výnosů vládních obligací je zhruba někde kolem 4 % (je tedy současným výnosům stále dosti vzdálená). Natixis k této diskusi nedávno přispěl pohledem na to, jak jsou současné výnosy v různých zemích vzdáleny od průměrných sazeb vládního dluhu. Pokud by totiž současné (tj., marginální) výnosy převýšily průměr, začalo by to negativně ovlivňovat vládní rozpočty. Vazba na akciový trh tu sice není přímá, ale v delším období by asi triviální nebyla. Vše shrnují následující grafy:
    Soustružník

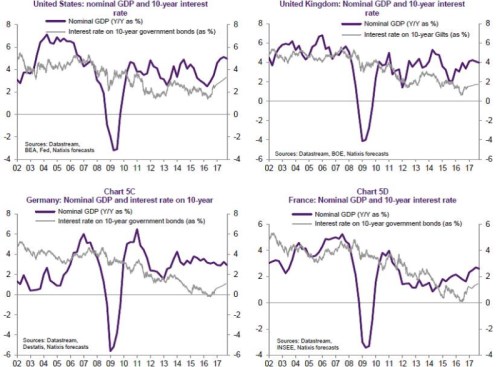
    Ve Spojených státech je popsaná kritická hranice někde kolem 3,5 %, takže trhy mohou být i z tohoto pohledu v klidu. A podobné je to i v UK a Německu. Jen ve Francii (o jejímž dluhu se nyní kvůli politice shodou okolností také hodně mluví) už takové rezervy nejsou. Další čtyři grafy pak jednoduše porovnávají nominální růst ekonomiky a výnosy desetiletých vládních obligací. Logika je jednoduchá – pokud růst klesne pod úroveň výnosů, ekonomiku to brzdí a naopak:
    soustružník

    I z tohoto pohledu mohou tedy být investoři v klidu, protože výnosy jsou hluboko pod nominálním růstem. Pokud se tedy vrátíme k první části příspěvku, stále by mělo platit, že výnosy obligací a ceny akcií by se měly pohybovat ruku v ruce. Pokud k tomu nedochází, je to významná informace.


    Čtěte více:

    Společnosti, které by odnesly obchodní válku USA s Mexikem
    07.02.2017 18:48
    Pokud bude rozpoutána globální obchodní válka, nedá se předpokládat, ž...
    Na automobilky doléhá velká riziková trojka
    08.02.2017 19:31
    Na počátku týdne jsem zde poukazoval na to, že nová americká vláda má ...
    Trochu zoufalé čekání na ropu za 60 dolarů za barel
    09.02.2017 18:56
    Podle WSJ informoval ropný gigant BP o tom, že na proražení do černých...
    Cílem Američanů může být i Švýcarsko, trhy ignorují extrémní nejistotu
    10.02.2017 18:56
    Jak by se do celkového zahraničního obchodu vybraných zemí promítlo t...
    Ziskový boom a oživení ekonomiky, vedle ale hluboká politická propast
    13.02.2017 18:41
    Řada čtenářů a investorů si zřejmě bude pamatovat, že po finanční kri...
    Dvanáct procent za jeden den a scénář Adidas
    14.02.2017 19:41
    Pokud bychom měli jmenovat jedno odvětví, kde spolu intenzivně soupeř...
    Protestní akcie
    15.02.2017 19:11
    Trhy se někdy dokážou poměrně rychle adaptovat. V době, která přináší ...
    Škoda, ČEZ a budoucnost elektroaut
    16.02.2017 19:13
    Škoda Auto a ČEZ se podle čerstvých zpráv dohodly na spolupráci v obl...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    04.11.2026
    12:29AMD vrací investorům důvěru. Výhled míří výrazně nad očekávání trhu  
    11:05Novo Nordisk zlepšuje výhled. Poptávku táhnou Ozempic a pilulka Wegovy
    10:28Volby pozitivně překvapily, AMD také. Akcie i dluhopisy míří vzhůru  
    9:57Inflace lehce zvolnila, na přelomu roku však půjde rychle vzhůru
    9:09Rozbřesk: Demokraté pohodlně získávají kontrolu nad celým americkým Kongresem
    8:55Výhra demokratů mění náladu investorů. BMW zhoršilo výhled a Novo překvapilo pozitivně  
    8:48Komerční banka, a.s.: Informační povinnost
    7:04Modrá vlna se přivalila. Demokraté přebírají Kongres, Senát zcela ovládli. Trump výsledky uzná
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách