Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Množí se známky návratu do první poloviny roku 2016. Jak investičně reagovat?

    Množí se známky návratu do první poloviny roku 2016. Jak investičně reagovat?

    03.07.2017 18:12

    Významné centrální banky podle všeho stále věří v úspěšnou reflaci ekonomik, v nichž mají dosahovat svých inflačních cílů. U Fedu pokračování snah o normalizaci sazeb tak překvapivé není. U Bank of Egland se trochu diskutuje o tom, zda by utahováním nepodtrhla nohy ekonomice, na kterou pravděpodobně dolehnou brexitové strasti. ECB má s příliš brzkým utažením své politiky velmi špatné zkušenosti, ale i ona evidentně nehodlá držet svou politiku preventivně uvolněnou. Jinak řečeno, víra v Phillipsovu křivku je obnovena, hlavním nepřítelem je stále inflace, respektive jakékoliv známky toho, že by mohla dlouhodoběji přestřelovat směrem nahoru. Uvidíme, zda nejde o boj v oněch dávno skončených válkách.

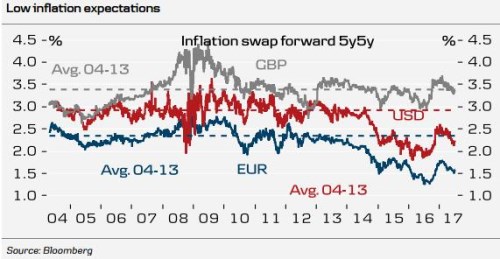
    Následující graf ukazuje tržní očekávání dlouhodobějšího inflačního vývoje. Je z něj dobře vidět pesimismus, který zavládl na konci roku 2015 a udržel se až do druhé poloviny roku 2016. Následovala vlna reflačního optimismu, která pomohla i řadě trhů s rizikovými aktivy, včetně akcií. V posledních měsících se ale opět pohybujeme směrem k opačné náladě a je jasně patrné, že jde o jev plošný.
    Soustružník 

    Jak jsem zmiňoval minule, akciovému trhu v minulých cyklech podrazily nohy většinou centrální banky. Takže investoři, kteří nejsou připraveni pasivně vysedět tu méně příjemnou fázi cyklu, by měli v současné situaci značně zbystřit. Nacházíme se totiž v situaci, kdy proti sobě stojí jasně patrné snahy o normalizaci monetární politiky na straně jedné a sílící známky toho, že ekonomika ale „normální“ stále není. Pokud se budou tyto nůžky rozšiřovat, akciím to jistě neprospěje.

    Co by mohlo akcie zachránit? Jednoduchá a v podstatě ideální věc: Ekonomický růst, respektive růst zisků by svým vlivem více než vyvážil rostoucí sazby a klesající nabídku likvidity. Což by v podstatě znamenalo, že centrálním bankám by se podařilo ukázkově učebnicové monetární přistání na dráhu stabilního a udržitelného růstu. Jde o jakýsi svatý grál, kterému jsme se ale v historii jen přibližovali. A jak jsem popisoval minulý týden, očekávaný růst zisků je nyní na mnoha vyspělých i rozvíjejících se trzích hodně vysoko.

    Hotovost, dluhopisy, rotace

    Je tedy namístě uvažovat o tom, co dělat, když se ono přistání nepovede. Naprosto relevantní strategií pro vyloženě dlouhodobé investory je ono „vysedění“. Takoví investoři ale asi pravděpodobně nebudou ani číst mé zdejší úvahy o vývoji v následujících pár měsících, či letech. Pokud někdo sklony k vysezení věcí nemá a je rád aktivnější, má v případě, že v ono hladké přistání nevěří, řadu možností. Extrémem je přechod k hotovosti, menším extrémem k obligacím. Pokud pak chce zůstat v akciích, nabízí se klasická rotace k defenzivním titulům. Jenže ne každého může zlákat, že jejich návratnost bývá během té méně příjemné fáze cyklu jen relativně lepší. Často to totiž znamená pouze to, že investoři na defenzivních titulech realizovali jen menší ztráty, než celý trh.

    Řešením by teoreticky mohl být hodně dobře načasovaný nástup do defenziv (takže další svatý grál). Pohled na valuace defenzivních sektorů ale ukazuje následující: Zdravotní péče, utility a zboží krátkodobé spotřeby si užívaly své měsíce slávy v problematické první polovině roku 2016 (viz výše), ale následný reflační optimismus jejich valuace stlačil poněkud dolů. Poslední měsíce pak opět přináší patrný zájem o akcie z těchto odvětví a investoři jsou tak za dolar očekávaných zisků ochotni platit stále více. Poslední defenzíva, kterou jsou telekomunikace, se letos chová jinak, ale to bude dáno specifickými faktory, jako je cenová válka. Cyklické, či „ofenzivní“ sektory, jako průmysl, materiály, či finance naopak v posledních týdnech a měsících své valuace korigují. Uvnitř akciového trhu tedy už probíhá posun, který jasně odráží výše zmíněná rizika a obavy.


    Čtěte více:

    Trhy zahýbe ocelový vrchol
    20.06.2017 19:12
    Americká vláda prodává sny o tom, že pozvedne americkou ekonomiku návr...
    I akcie v těžce zkoušených odvětvích mohou generovat vysoké zisky
    21.06.2017 12:32
    Globální spotřebu oceli táhne Čína, která se ohledně „ocelové intenzit...
    Osm akcií s největší dávkou adrenalinu
    22.06.2017 18:47
    Analytická doporučení a různé investiční teze jsou jakýmisi obrazy sou...
    Ropa, akcie a výhled příliš hezký na to, aby byl pravdivý
    23.06.2017 18:28
    Za hlavní finančně ekonomickou událost tohoto týdne můžeme pravděpodob...
    Klesnou letos valuace globálních akciových trhů?
    26.06.2017 18:49
    Podle T. Rowe Price to není s tolik diskutovanou předražeností akciový...
    Tesla a Čína jako dvě bubliny v jedné?
    27.06.2017 14:03
    Akcie ostře sledované společnosti Tesla si za poslední rok připisují a...
    Mají technologie nakročeno k dalšímu propadu?
    28.06.2017 18:44
    Technologie budou už možná navždy sektorem, kam se upírá pozornost pok...
    Která z amerických automobilek má menší šance na přežití
    29.06.2017 19:14
    Akcie automobilek jako GM, Toyota, či VW si za poslední rok připisují ...
    Začalo další utracení akciového býka centrálními bankami?
    30.06.2017 19:11
    Říká se, že je to čínské přání, respektive kletba, ale ve skutečnosti...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m