Podle T. Rowe Price to není s tolik diskutovanou předražeností akciových trhů zase tak zlé. Analytici banky se domnívají, že trhy jsou jednoduše řečeno „na svém“. Dokumentují to následujícím obrázkem, který ukazuje valuaci (poměr cen a zisků PE) amerického akciového trhu, trhů rozvíjejících se (MSCI EM) a trhů globálních. Spolu s historickým vývojem je u všech třech vyznačen i průměr za posledních 20 let. A všechny tři trhy jsou se svým PE nyní zhruba na něm.
Takže podle tohoto měřítka je nyní vše v pořádku, na trzích není žádná bublina a budoucí návratnost by měla odpovídat návratnosti požadované. Tedy bezrizikovému výnosu plus nějaké té rizikové prémii.
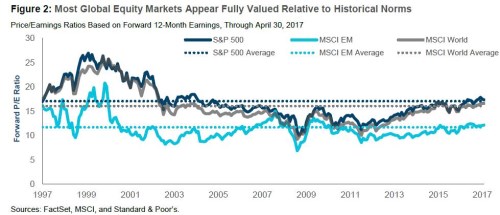
Je zřejmé, že celý výše popsaný příběh stojí a padá s tím, jaké období vybereme pro vypočítání oněch průměrných valuací. Kolegové z TRP vybrali rok 1997, takže průměr v sobě odráží jak extrémně vysoké valuace technologické bubliny, tak depresi z posledních krizových let. Podle mne ale má v tomto období přece jen příliš vysokou váhu onen konec devadesátých let. Pokud bychom jej vyloučili, či naopak období posunuli více do minulosti, už se nám průměr PE dostane znatelně níže. A jeho porovnání se současnými valuacemi už bude naznačovat vyšší napjatost trhů (v porovnání s valuacemi z konce dubna, které jsou v grafu, se trhy do dnes navíc ještě trochu zvedly).
Čeká se skutečný ziskový boom
Vedle historických srovnání, která mají mnoho úskalí, je výši valuací možno hodnotit pohledem na fundament. Čím nižší jsou bezrizikové sazby a rizikové prémie, o to vyšší by PE mělo být. Z tohoto pohledu by současná PE mohla být skutečně vyšší, než historické normy. Vedle toho jej ale významně ovlivňuje i očekávaný růst zisků (přesněji řečeno toku hotovosti). A tady už je to se současnou situací složitější.
Jak jsem upozorňoval v předchozích příspěvcích, globální reflace ztrácí na síle. Pokud to tak půjde dál, utrpí tím pravděpodobně i celková ekonomická aktivita (i když jisté to není – viz minulé příspěvky). Pokud by globální ekonomika opět ochladla, očekávaným ziskům obchodovaných společností by to moc nepomohlo. Zatím se ale zdá, že podobné úvahy jsou investorům a analytikům trochu vzdáleny, čeká se ziskový boom. Podívejme se na něj trochu detailněji.
Podle dat Thomson Reuters a Yardeni Research je na posledním místě v globálním žebříčku očekávaného růstu zisků v tomto roce Česká republika. Zdejší obchodované firmy by měly letos trpět 11 % poklesem zisků na akcii. Na opačném konci pelotonu je Jižní Korea s očekávaným 42 % růstem zisků. Pokud se zaměříme na vyspělé trhy, nejlépe na tom je Norsko (34 %) a Belgie (29 %) s Kanadou (23 %). Pozoruhodný je ale i 20 % očekávaný růst v UK a 18 % v Evropě, kde v roce 2016 zisky mírně klesaly. V USA se letos čeká více než 10 % růst zisků v příštím roce více než 12 % (v roce 2016 přitom dosáhl jen 2,3 %). A zisky na globálních trzích by se měly z 2 % růstu v roce minulém letos zvednout o 14,5 % a v příštím roce o více než 10 %.
Po ziskové recesi a útlumu v roce 2016 se tedy nyní (alespoň na úrovni očekávání) dostáváme do opačného extrému: Rok 2017 by měl přinést výrazné zlepšení ziskovosti obchodovaných firem a štědrý by v této oblasti měl být i rok 2018. Pokud se to potvrdí a centrální banky nedupnou příliš prudce na brzdy, nějaká znatelná korekce valuací je letos nepravděpodobná. Pokud ale reflace skutečně ztratí na síle a zisky nebudou schopny odtrhnout se od zadrhávající se globální ekonomické aktivity, bude valuace těžké „racionálně“ udržet na současných úrovních. Výjimkou by snad byl jen případ, že by nedostatek růstu zisků zasuplovala opětovná razantní monetární stimulace. To už by ale globální ekonomice muselo skutečně téci do bot.