Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Asi nejlepší plošný pohled na technologickou (ne)bublinu

    Asi nejlepší plošný pohled na technologickou (ne)bublinu

    12.06.2018 18:10

    Goldman Sachs se před několika dny přidal k dlouhé řadě těch, kteří se chtějí dobrat odpovědi na otázku: Jsou technologie v další bublině? Podívejme se na pár hlavních tezí analytiků banky.

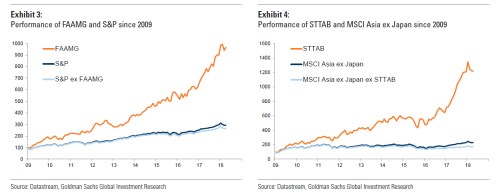
    Pohled na první dva grafy ukazuje, proč se vlastně ony diskuse o bublinovatosti stále vedou. V prvním obrázku je vývoj indexu SPX, vývoj cen akcií skupiny FAAMG (Facebook, Amazon, Apple, Microsoft a Google) a vývoj indexu SPX bez FAAMGu. Druhý se stejnou perspektivou dívá na čínský trh a porovnává index MSCI Asia ex Japan se skupinou STTAB (Samsung, Tencent, Taiwan Semiconductor, Alibaba a Baidu) a indexem MSCI bez STTABu:
    0

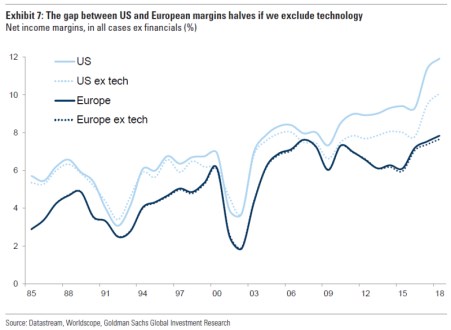
    Popularita technologických titulů tedy není omezena jen na americký trh, naopak – asijské technologie si již řadu let užívají ještě lepší jízdy. Otázka je, nakolik tento vývoj stojí na pevné noze fundamentu. Zde Goldman nabízí následující graf, který porovnává čisté ziskové marže v USA a Evropě – u všech obchodovaných společností a po vyloučení technologií. Celkově je zřejmá soustavně nižší ziskovost evropských firem (tomuto tématu jsem se věnoval nedávno). V dnešním kontextu je ale hlavní informací to, že evropské technologie jsou zhruba na stejné ziskovosti, jako celý trh, zatímco ty americké vysoko nad standardem trhu:
    0

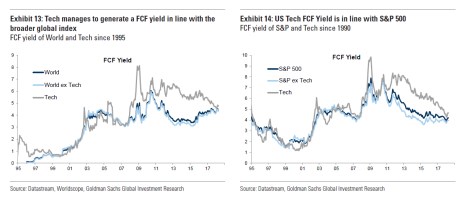
    Objem peněz, který daná společnost vydělává akcionářům, ale není dán jen ziskovostí, ale i výší investic (a zisky jsou navíc předmětem řady čistě účetních operací). A zatímco třeba takový Caterpillar proinvestuje asi 6 % tržeb, Apple či Facebook asi 24 % tržeb – technologie jsou tedy investičně mnohem náročnější (i když můžeme diskutovat o tom, nakolik je řada těchto investic spíše střelbou „naslepo“). Čímž se dostáváme k následujícím dvěma grafům popisujícím takzvaný výnos volného cash flow (FCF výnos). Na FTAlphaville, z kterého grafy jsou, jej, zdá se, interpretují jako důkaz vysoké schopnosti generovat volný tok hotovosti. Pak se ovšem mýlí – FCF výnos není dán výší FCF, ale tím, jak se cena akcie nastaví relativně k FCF (stejná mechanika, jako u dividendového výnosu). Jde o měřítko valuační, obdobu ziskového výnosu, tedy obráceného PE. Zde je jen místo zisků (E) volný tok hotovosti (FCF). Tedy v principu to, co firmě zbývá pro ty, kteří jí poskytují kapitál (věřitelé a akcionáři – v tomto měřítku tedy trochu hapruje to, že FCF bývá poměřováno jen ke kapitalizaci).
    0

    Jak grafy interpretovat? Po krizi roku 2008 se FCF výnos technologií ve světě (první graf) a v USA (druhý graf) držel znatelně nad trhem – rozevřela se tu určitá valuační mezera, kdy technologie byly levnější (jejich FCF výnos byl vyšší). V USA pak trh zdražoval (rostly valuační násobky, klesal FCF výnos) a zdražovaly i technologie, a to dokonce rychleji. Ona valuační mezera se tak uzavírala a nyní na tom jsou s FCF výnosem technologie hodně podobně jako trh (v USA stejně jako ve světě).

    FCF výnos je mnohem relevantnějším měřítkem než pouhé PE a při plošném pohledu asi tím nejlepším, co můžeme použít. Podle grafů říká, že investoři si nyní technologií cení podobně, jako celého trhu. Tj. jejich růstový a rizikový výhled vnímají podobně. S ohledem na to, co mi říká pohled na valuaci a současný fundament některých konkrétních technologických gigantů, je to pro mě překvapující. U nich se totiž zdá, že očekávané růsty jsou vysoko nad standardem trhu. Ale technologie jako celek (!) jsou podle všeho trochu jiným příběhem. A podle něj to na nějakou plošnou (!) bublinu nevypadá.


    Čtěte více:

    Nestlé ukazuje na problém korporátních gigantů a je protipólem povídkových akcií
    31.05.2018 18:25
    Obrovské mezinárodní firmy mají řadu výhod a ty se nejednou pojí s lep...
    Patová situace evropských akcií
    04.06.2018 17:48
    Je to již delší dobu, co nejeden stratég doporučuje evropské akcie jak...
    Nejatraktivnější akcie od Morgan Stanley
    05.06.2018 18:14
    Morgan Stanley Research před několika dny zveřejnil The Alpha Almanac,...
    Trh očekává tvrdý pád jedné korporátní legendy.  Přehnaný pesimismus?
    06.06.2018 17:44
    Už nějaký čas se hovoří o tom, že v případě vypuknutí skutečného obcho...
    Základní kompas hodnotového investora
    07.06.2018 18:13
    Když jsem tu včera poukazoval na zajímavý korporátní příběh jménem Har...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.10.2026
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku
    15:13Jihokorejský index Kospi spadl do medvědího trhu  
    13:53Maďarsko po Orbánovi cílí na euro, rozhodnou ale rozpočtové škrty

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y