Obrovské mezinárodní firmy mají řadu výhod a ty se nejednou pojí s lepším přístupem ke zdrojům. Mají lepší přístup ke kapitálu, než minifirmy, chtějí u nich pracovat odborníci všeho druhu, jsou schopny si je i sami vychovávat, mají know-how z řady oblastí. K tomu všemu můžeme přidat staré dobré úspory z rozsahu. Jenže s těmito pozitivy se pojí i některé nevýhody, kterým můžeme říkat náklady rozsahu: Určitá zkostnatělost, ztráta přímé vazby na „tep“ trhu, někdy až určitá arogance, možné neefektivní rozdělování kapitálu uvnitř firmy, apod. Dobrým příkladem takové dynamiky je .
Reuters před několika dny poukázal na to, že tento potravinářský gigant plánuje spojit své vědecké výzkumné operace do jediného celku, aby se urychlil vývoj nových produktů. Firmu totiž ohrožuje konkurence ze strany malých a flexibilnějších firem. Nová jednotka bude sídlit v Lausanne ve Švýcarsku a bude zaměstnávat asi 800 lidí. Člen vedení Stefan Palzer k tomuto kroku uvedl, že jeho společnost musí držet krok s rostoucí poptávkou po zboží, které je organické, bezlepkové nebo veganské. „Velké trendy jsou menšími společnostmi přijaty trochu aktivněji než velkými společnostmi," řekl Palzer a dodal: „Upravujeme naše portfolio, děláme mnoho inovací a rekonstrukcí, ale menší společnosti jsou agilnější.“
Bernstein Research v loňském roce předpovídal, že ve Spojených státech jako největším světovém trhu s balenými potravinami potravinami by malé značky mohly do deseti let představovat 15 % trhu s obratem 464 miliard dolarů za deset let. Je tedy o co se snažit. Palzer prý popisoval, že „ve čtvrtek jsme měli nápad, v pátek jsme se vrátili do Švýcarska a v pondělí večer jsem byl schopen ochutnat první prototyp nového výrobku. Ve středu byl tento prototyp představen výkonné radě a v pátek byl v plánu pro globální distribuci“. Operační tým v současné době prý hodnotí, jak dlouho bude trvat výroba a jaké budou použity technologie.
Určitá zkostnatělost a malá flexibilita si tedy evidentně vybírá svou daň i v odvětví, které asi nemůžeme zařadit do čela technologického vývoje. Co teprve jinde. Asi nejtechnologičtějším soubojem Davida a Goliášů dneška je ten elektrický mezi Teslou na straně jedné a velkými automobilkami na straně druhé. Tesle nezle upřít to, že odvážně nastavila trend, , , , Volvo a řada dalších reagují až se znatelným zpožděním, ale nyní již razantně. Slabou stránkou Tesly jsou právě zdroje – od kapitálu až po „vědět-jak“ dělat pořádné kvalitní vozy (viz například hodnocení kvality Modelu 3). Jenže i giganti mají své slabé stránky, které dobře vystihuje dnešní příklad . Vraťme se ještě nakrátko k němu a to čistě z pohledu investora zajímajícího se o atraktivitu akcií této firmy.
Kapitalizace nyní dosahuje 202,5 miliardy eur. Švýcarské vládní obligace se svým výnosem pohybují kolem nuly, požadovaná návratnost se s betou kolem 0,85 bude u akcií této společnosti nacházet pod 5 %. Z následující tabulky vidíme, že během posledních pěti let na volném toku hotovosti vydělalo v průměru 9,9 miliardy švýcarských franků, tedy asi 8,8 miliardy eur. O nějakém růstu během posledních pěti let nemohlo být řeči a to jak na úrovni tržeb, tak co se týče zisků, či toku hotovosti. Naopak.
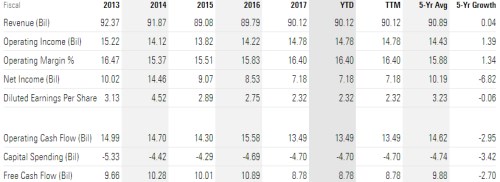
Zdroj: Morningstar
Dejme tomu, že firma bude od nynějška soustavně vydělávat průměr posledních pěti let, tedy oněch 8,8 miliardy eur. Současná hodnota takového toku hotovosti se pohybuje na 190 miliardách eur. Tedy asi 6 % pod současnou kapitalizací a taková odchylka je na této úrovni výpočtu nepodstatná. Jinak řečeno, trh v podstatě čeká, že bude v budoucnu v průměru vydělávat standard minulých pěti let.
Minulý týden jsem se zde věnoval „povídkovým“ akciím, u nichž současná schopnost generovat cash flow ospravedlňuje jen malou část kapitalizace (což není samo o sobě nic zlého, jen je dobré o tom vědět). je druhým extrémem – její současný standard ospravedlní v podstatě 100 % kapitalizace, jde „jen“ o to, zda se podaří jej udržet, či mírně zlepšit.