Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Když už bychom chtěli cyklicky rotovat...

    Když už bychom chtěli cyklicky rotovat...

    18.10.2018 17:53

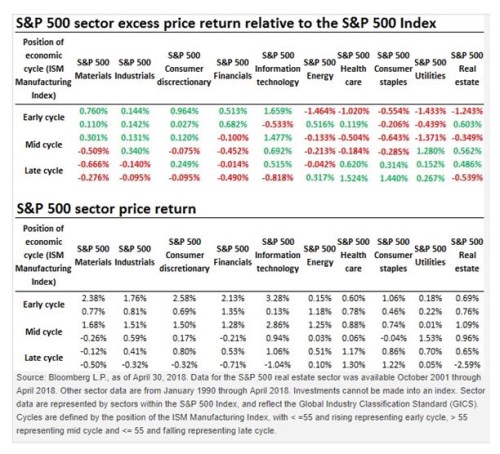
    Zajímavý pohled na defenzivnost a ofenzivnost jednotlivých sektorů přinesla před časem společnost Invesco. Ta zadefinovala ekonomický cyklus na základě vývoje ISM, tedy indexu nákupních manažerů. Takto pojatý cyklus má tři fáze: Počátek cyklu, kdy se hodnota ISM pohybuje pod hodnotou 55 a roste. Střední fáze, kdy se ISM pohybuje nad hodnotou 55. A pozdní fáze, kdy je pod 55 a klesá. Jak je to v takovém případě s funkčností sektorů, které nás mají chránit před propady na trhu?

    První z následujících dvou tabulek ukazuje relativní výkony jednotlivých sektorů (ve srovnání s celým trhem) během popsaných fází, tabulka druhá ukazuje výkony absolutní:
    0
    Zdroj: Invesco

    Pokud nás zajímají skutečné defenzivní kvality jednotlivých sektorů, zaměříme se na pozdní fázi cyklu a to hlavně na absolutní čísla. Relativní čísla totiž mohou ukazovat, že sektor si vede lépe než celý trh, ale to ještě neznamená, že stále není ve ztrátě (a pro defenzivu bylo pak lepší použít aktiva, která jsou obvykle v číslech černých).

    Nepřekvapí, že úplně na konci cyklu jsou ve ztrátě materiály, průmysl, zboží dlouhodobé spotřeby, finanční tituly, technologie (jde ještě o staré členění sektorů) a reality. Ty na tom byly v období od roku 1990 s defenzivou nejhůře. Potěšit nás ale může, že při takto definovaném cyklu se tradiční defenziva z velké části chová tak, že je hodná svého jména:

    Zdravotní péče a zboží krátkodobé spotřeby jsou v poslední fázi znatelně v plusu. Utility (které se minulý týden chovaly jako jediné tak nějak defenzivně – viz můj úterní příspěvek) jsou na černé nule. 


    Z výše uvedené tabulky nějak vypadly telekomunikace, ale jelikož byly předmětem nedávného sektorového posunu, mrzet nás to nemusí.

    Někdy tu kolem defenzivního potenciálu těchto sektorů vyjadřuji skepsi, a to ze zmíněného důvodu – i relativně menší ztráty jsou stále ztráty (o naší dlouhodobé schopnosti rotovat v ten pravý čas nemluvě). Podle výše uvedeného ale minimálně v minulosti jako obrana defenzivní sektory skutečně fungovaly, jen je nutno cyklus vhodně definovat. A kde se nyní podle výše uvedené metodologie vlastně nacházíme? Odpověď poskytuje následující graf.

    Čistě podle logiky výše uvedeného se tedy stále nacházíme ve střední části cyklu. A tabulka by nám doporučovala zejména průmysl, (bývalé) IT a také utility. To berme spíš jen jako zajímavost, ale všimněme si, že se přece jen dostáváme blíže bodu, kdy se ofenzivní sektory začínají červenat.


    Čtěte více:

    Mají akcie E.ONu na 100% posílení?
    10.10.2018 17:46
    Jak jsme se mohli dočíst v Perlách týdne, podle Aarona Sterna z hedge ...
    Německý „kulový blesk“ a akcie energetik
    11.10.2018 18:17
    Letošní výkony akcií RWE jsou znatelně lepší než to, co předvádí akcie...
    Pět poznámek k současnému vývoji na akciových trzích
    12.10.2018 18:32
    Pokud již čtenář není unaven ze záplavy vysvětlení a teorií o tom, co ...
    Trhy jen dostaly, co si samy přály. Výsledkem je hrozivá technická formace
    15.10.2018 18:34
    Ještě před pár týdny řada komentátorů na trhu varovala před napřimujíc...
    Defenzivní propadák
    16.10.2018 18:07
    V této fázi cyklu se turbulence na trzích dají čekat a mimo adrenalinu...
    Akcie s 20% zisky, které se ale nesmíte moc dívat pod pokličku
    17.10.2018 17:44
    Získat nějakou konkurenční výhodu v supersaturovaných spotřebitelských...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí
    13:43Bremmer: Jak bude vypadat konec Trumpova funkčního období?
    13:22Siemens sází na AI a datová centra. Rekordní objednávky přiměly firmu zvýšit výhled
    12:08ČEZ zvýšil celoroční výhled. Slabší jádro a trading vyvážila distribuce a jednorázový zisk z JESS  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data