Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pravé příčiny útlumu evropské ekonomiky a jeho řešení

    Pravé příčiny útlumu evropské ekonomiky a jeho řešení

    29.04.2019 5:58
    Autor: Redakce, Patria.cz

    Podle mnohých názorů trpí růst eurozóny zejména kvůli chybné politice fiskálního utahování. Hlavní ekonom investiční banky Natixis Patrick Artus ovšem ve své nové analýze tvrdí, že takový pohled je mylný a pravé příčiny zpomalení evropské ekonomiky je třeba hledat jinde.

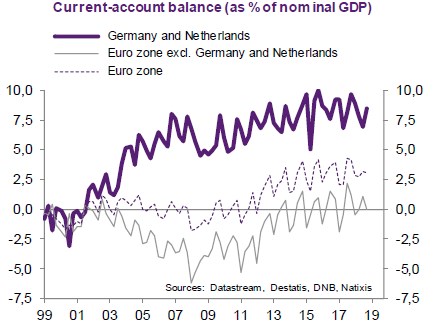
    Ekonom poukazuje na skutečnost, že od roku 2010 odmítaly země s přebytky úspor financovat deficity v zemích s jejich nedostatkem. To se projevilo tím, že vnější přebytky Německa a Nizozemí již po tomto roce nekorespondují s vnějšími deficity zbytku eurozóny – viz následující graf:
    0
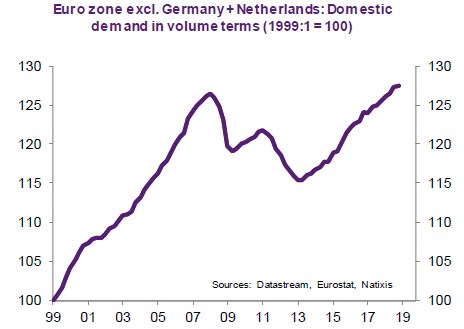
    Po roce 2010 tedy přestal proudit kapitál z přebytkových zemí do zemí s vnějšími deficity. Ty začaly mít problémy s jejich financováním a následně v nich muselo dojít ke kontrakci domácí poptávky tak, aby se problém zmírnil. Této kontrakce pak bylo dosaženo utaženou fiskální politikou a růstem sazeb. Tento vynucený propad poptávky Artus ukazuje v následujícím grafu, který se zaměřuje na země eurozóny:
    0

    Fiskální utahování tedy není prvotní příčinou poptávkového útlumu v eurozóně, ale důsledkem krize. Ta totiž vedla k náhlému zastavení toku kapitálu z Německa a Nizozemí do zemí na periferii měnové unie. Tyto země musely na danou situaci reagovat snižováním poptávky, které omezilo vnější deficity a potřebu jejich financování.

    Šlo této situaci nějak zabránit? Jelikož jádrem krize bylo zmíněné zastavení toku kapitálu z jádra na periferii, zabránit jí mohly kroky, které by tento tok udržely na předchozích úrovních. To v praxi znamená, že by investoři museli být i nadále ochotni kupovat dluhopisy v zemích na periferii, a to jak vládní, tak ty vydávané soukromým sektorem včetně bank.

    Takového stavu lze podle ekonoma uspokojivě dosáhnout pouze „jednotným veřejným dluhem“, tedy fiskální solidaritou mezi jednotlivými členskými zeměmi eurozóny. Celoevropskými by se také musely stát i banky, a to v tom smyslu, že kvalita jejich aktiv a následně dluhopisů by nebyla přehnaně závislá na vývoji v jedné konkrétní zemi, ale na vývoji celé evropské ekonomiky.

    Zdroj: Natixis


    Čtěte více:

    Finanční kořist populistů
    07.04.2019 17:01
    Skandály s praním špinavých peněz v Danske Bank a Swedbank už vedly k ...
    Evropské zombie banky a firmy se drží pevně za ruce
    08.04.2019 15:28
    Evropský problém s produktivitou je částečně vyvoláván zombie firmami,...
    WSJ: Východní Evropa je pro investice rizikovým regionem
    10.04.2019 8:32
    Před investicemi ve východoevropských zemích, které se připojily k Evr...
    Jak na evropské zombie banky?
    11.04.2019 11:04
    Je ve světovém obchodování na něco horší pohled než na evropské banky?...
    EY: Zisky amerických bank daleko předčí evropskou konkurenci
    24.04.2019 11:09
    Americké banky v otázce zisků stále daleko předčí evropskou konkurenci...

    Váš názor
    • Ale kde.
      29.04.2019 9:50

      EU, místní vlády , politici a jejich kámoši cíleně tlumí ekonomiku regulacemi. Vydají příkaz ekonomickou činnost omezit zbrzdit a pak dumají proč se omezila ekonomická činnost. Je mi záhadou proč je to pořád překvapuje. Je tohle normální?
      HenryFord
    Aktuální komentáře
    19.11.2026
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil
    9:56IEA: Válka s Íránem narušila obchod s ropou a plynem nejvíce v historii
    9:06Rozbřesk: Česko pořád mezi premianty EU, inflace ale brzy vzroste
    8:39IPO Anthropicu, hledání nového CEO v Nvidii, snížený výhled Novartisu. Evropa otevře v plusu  
    8:27Rekordní IPO. Anthropic získal od investorů přes 107 miliard dolarů
    6:01ANT IPO: Co musí Anthropic splnit, aby zachránil AI trade?  
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb
    14:57Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2821764326 a XS2821774390

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.