Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pandemie s sebou přinesla značnou změnu ve struktuře poptávky. Jak na ni reagují investice?

    Pandemie s sebou přinesla značnou změnu ve struktuře poptávky. Jak na ni reagují investice?

    12.01.2022 17:56

    Pandemie v něčem posílila předchozí trendy, jiné zase alespoň na čas zlomila. Příkladem prvního může být, jak dobře si vede řada velkých technologických společností. Příkladem druhého zase zlom ve struktuře poptávky. Zatímco po dlouhé roky, neřkuli desetiletí, probíhal odklon od spotřeby zboží a příklon ke službám, pandemie poptávku po druhém značně ochladila a ta se do nemalé míry přelila ke zboží. Co na to firemní sektor?

    Zmíněný trend „od zboží ke službám“ se dá zasadit do širšího vývoje, který tu někdy nazývám od tvrdého k měkkému. Zjednodušeně řečeno od oceli, betonu a třeba uhlí směrem k internetu, telekomunikacím, či třeba kavárnám. Na Západě tyto změny probíhaly povětšinou tak nějak přirozeně bez hlasitějších komentářů. Ale třeba v Číně jde o otázku úzce související s úspěchem při překonávání toho, co můžeme nazvat pastí středních příjmů. Protože právě posun od investic a exportů ke službám a domácí poptávce je jádrem nového ekonomického modelu, na který by země měla najet, nechce-li uváznout ve zmíněné pasti.

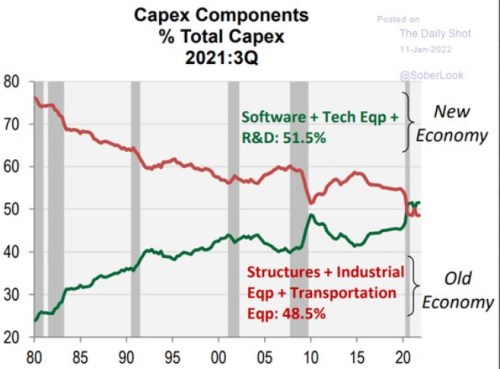
    Popsaný posun od tvrdého k měkkému ve spotřebitelské poptávce se pak samozřejmě promítal i do nabídkové strany ekonomiky, v objemu a struktuře jejích kapacit. Následující graf popisuje vývoj investic amerického korporátního sektoru do softwaru, technologického vybavení a výzkumu a vývoje na straně jedné a „struktur“ a dopravy na straně druhé. Nejde o 100 % překryv ale ono téma „měkké a tvrdé“ je tu jasně znát. A jasně vidíme, jak postupně klesal podíl investic do tvrdého a rostl podíl těch měkkých:
    1
    Zdroj: Twitter

    Z grafu je také zřejmé, jak rok 2020 ještě nakopl předchozí vývoj – pokles podílu investic do tvrdého. Jde o podobný vývoj, jako v roce 2009, jenže tehdy nedošlo k onomu překlopení struktury poptávky. V tomto smyslu je to tedy tentokrát hodně jinak a je otázka, co bude dál. Začnou investice do „tvrdých“ výrobních dohánět růst poptávky po zboží? Nebo se struktura poptávky vrátí k trendu nastavenému v době před pandemií?

    Možná to bude nakonec někde mezi a vybavuje se mi v této souvislosti nezvyklá propast zející mezi cenami ropy na straně jedné a investicemi ropných firem na straně druhé. Jak jsem totiž poukazoval před časem, současné ceny ropy by již obvykle vedly k výraznému růstu investic do těžby. Nyní se ale nic takového naděje, investice jsou stále mimořádně nízké a nabízí se jednoduché vysvětlení – ropné firmy cítí, že tentokrát skutečně dochází ke strukturálnímu posunu. A pro to, co vydělají, mají lepší použití, než investice do těžby.


    Čtěte více:

    Stratég Goldman Sachs: Ropu čekám na konci roku u 90 dolarů za barel. O čem je nesoulad poptávky s nabídkou?
    12.10.2021 5:58
    Komoditní stratég Goldman Sachs Damien Courvalin hovořil na Yahoo Fina...
    Stimulace poptávky byla namístě, nyní ale již zaostává nabídka
    21.10.2021 5:59
    Po prasknutí internetové bubliny nastal pokles sazeb, po finanční kri...
    Rees: Bez úzkých hrdel by inflace byla o 2,8 procentního bodu nižší. Jaké jsou jejich příčiny?
    22.11.2021 11:00
    Úzká hrdla ve výrobě a transportu jsou nyní tématem po celém světě a e...
    USA procházejí boomem, firmy si mohou udržet vyšší marže a inflace by mohla klesnout, domnívá se ekonomka
    11.12.2021 16:02
    Jednou z možností je, že inflace klesne díky růstu výrobních kapacit....
    Víkendář: Proč vlastně tolik záleží na zvýšení sazeb o pouhých 0,25 procentního bodu?
    18.12.2021 8:42
    Proč by i velmi malá změna v sazbách centrální banky měla mít významný...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m