Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Utility a spotřební sektory se nachází u historických extrémů. Co energetika a technologie?

    Utility a spotřební sektory se nachází u historických extrémů. Co energetika a technologie?

    06.07.2022 15:08

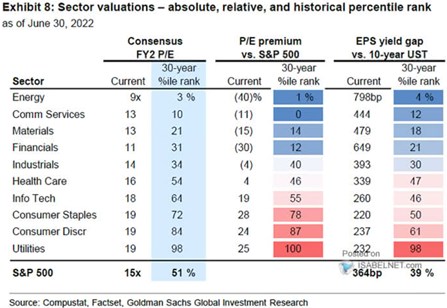
    Celý index SPX se nyní podle Goldman Sachs obchoduje s poměrem cen a zisků na 15. Což je v podstatě uprostřed historických hodnot naměřených za posledních 30 let. V indexu ale najdeme sektory, které jsou téměř na maximech historického rozpětí a naopak takové, které jsou blízko minim. Dnes právě o valuacích jednotlivých sektorů.

    První dva sloupce v následující tabulce od GS ukazují současné PE sektorů a jeho pozici v rámci historických hodnot. Energetika si po několikaletém odklonu zájmu investorů prochází jeho návratem a následně znatelnými zisky, ale PE kolem 9 je historicky stále velmi nízko. Technologie i kvůli růstu sazeb prošly naopak nemalou korekcí, ale jejich PE kolem 18 je stále historicky znatelně nadstandardní. A defenzivní utility s PE u 19 jsou extrémem jak historickým, tak relativně k valuacím celého trhu. Což může mimo jiné vyvolávat otázku, jak moc defenzivní je vlastně defenziva s vysokými valuacemi.
    01
    Zdroj: Twitter

    Druhé dva sloupce tabulky se zaměřují na valuační prémii daného sektoru relativně k celému trhu. Z tohoto pohledu jsou hodně vysoko právě utility a zboží krátkodobé i dlouhodobé spotřeby. Zhruba na svém jsou technologie, hodně dole energetika a telekomunikační služby.

    Poslední dva sloupce pak porovnávají rozdíl mezi obráceným PE (tedy ziskovým výnosem) a výnosy desetiletých vládních dluhopisů. Logika tohoto porovnání je taková, že výnosy dluhopisů fundamentálně promlouvají do valuací (spolu s rizikovými prémiemi a očekávaným růstem zisků). Co tyto dva sloupce ukazují? U celého indexu SPX je rozdíl na 364 bazických bodech a z tohoto historického pohledu by tedy měly být valuace poněkud níže. U sektorů pak vidíme podobný obrázek, jako v předchozích dvou případech.

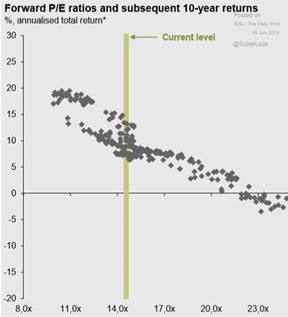
    Investoři se snaží všemožně predikovat krátkodobou i dlouhodobější návratnost trhu. V druhém případě se přitom zdá, že relativně zajímavou predikční sílu mají právě valuace, tedy jednoduché PE. Následující graf je od JPMorgan z roku 2019, ale tehdy se PE pohybovalo na podobných hodnotách, jako nyní. Podle obrázku je to přitom pásmo, ve kterém byla následná desetiletá návratnost trhu docela široká, od cca 6 po cca 16 %:
    02
    Zdroj: Twitter

    Za připomenutí může stát, že ještě relativně nedávno se trh obchodoval s PE znatelně nad dvaceti, což v grafu implikovalo návratnost tak maximálně u 5 %. Letošní korekce cen a valuací „zajistila“, že se návratnost v logice grafu posunula do znatelně vyšších hodnot. To, že historie nemusí být vodítkem, snad nemusíme připomínat.


    Čtěte více:

    Vrátí se valuace k předpandemickému standardu?
    29.06.2022 17:27
    O poměru sazeb a tempa růstu se docela živě hovoří ve vztahu k udržit...
    Co ta nabušená dvacátá léta?
    30.06.2022 17:15
    Goldman Sachs si trvá na své předpovědi, podle které by se výnosy dese...
    Čerstvý seznam investičních doporučení: Od inflace k recesi
    30.06.2022 15:15
    Inflace. Pojem, který už přes rok definuje dění na finančních trzích. ...
    Atlanta věští pokles, akcie jsou naladěny trochu jinak
    01.07.2022 16:56
    Poslední dobou jsem se tu více věnoval valuacím, dnes otočíme k druhém...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    01.10.2026
    17:30Stane se z růstu zisků problém?
    16:30Americkému průmyslu se podle ISM daří, ale cenové tlaky stoupají
    15:26Traderův deník: Trader nebo investor?  
    15:17Rozpočet zatím podle plánu, deficity se ale začínají prodražovat
    14:02Čísla Micronu jsou monstrózní. Nejdůležitější zprávou je, že cyklus neskončí ani v roce 2028  
    13:40Británie překonala hranici 6 procent, její výnosy jsou nejvýše za téměř 30 let  
    13:16Akciový boom dál rozevírá majetkové nůžky ve Spojených státech
    11:52Problém s rostoucími výnosy se rozrůstá, v centru pozornosti Francie  
    10:57Evropa potřebuje změny ve fungování energetických trhů
    10:56Google představil Gemini 4 Argon. Chce dohnat OpenAI a Anthropic v závodě o AI
    10:49Český průmysl roste už sedm měsíců v řadě. Vyšší zakázky nutí firmy znovu nabírat zaměstnance
    10:08Šéf britské centrální banky varoval před riziky spojenými s rozvojem AI
    9:35Rozbřesk: Výnosy amerických dluhopisů nejvýše za čtvrtstoletí navzdory revizi inflace směrem dolů
    9:10CB SICAV a.s.: Informace o Pololetní finanční zprávě k 30.06.2026
    8:59PROPERITY FUND SICAV, a.s.: Informace o Pololetní finanční zprávě k 30.06.2026
    8:573M FUND MSI SICAV a.s: Oznámení o prodloužení lhůty pro vyhotovení pololetní finanční zprávy fondu
    8:55J&T ARCH INVESTMENTS SICAV, a.s.: Pololetní finanční zpráva 2026
    8:51J&T ARCH CONVERTIBLE SICAV, a.s.: Pololetní zpráva 2026
    8:49SALUTEM FUND SICAV, a.s.: Pololetní zpráva emitenta
    8:40Micron podpořil AI optimismus, Erste dostala vyšší cílovou cenu. Trhy sledují francouzské dluhopisy  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    1:50JP - Index podnikatelské aktivity Tankan
    9:00HU - PMI v průmyslu
    10:00EMU - PMI v průmyslu
    14:30USA - Nové žádosti o dávky v nezam.
    16:00USA - Index ISM v průmyslu