Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    A jak to vlastně vypadá v Turecku?

    A jak to vlastně vypadá v Turecku?

    05.07.2023 18:49

    O Turecku a jeho vysoké inflaci se dnes v podstatě už nehovoří. Není to ale tím, že by se na této rovině situace v této zemi uklidnila. Důvodem spíše je, že vyspělé země mají s inflací svých starostí dost a jejich média nehledají tolik ekonomických „zajímavostí“ jinde. Jak to ale vypadá v kdysi hojně probíraném Turecku?

    1. Turecká inflace a sazby: Na zmíněné zemi nebylo jednu chvíli výjimečného ani tak to, že inflace dosáhla vysokých hodnot – to se občas stává. Na zajímavosti situaci notně přidal nezvyklý postup turecké vlády a následně centrální banky. Ta totiž nezačala „učebnicově“ zvedat sazby ve snaze utlumit poptávku a zároveň zabránit další devalvaci měnového kurzu a tudíž snížit těmito kanály inflační tlaky. Naopak, centrální banka sazby začala snižovat. Došlo tak k vývoji popsanému následujícím grafem – všimněme si období od roku 2020, ale také let 12 – 14 a 16 – 18:
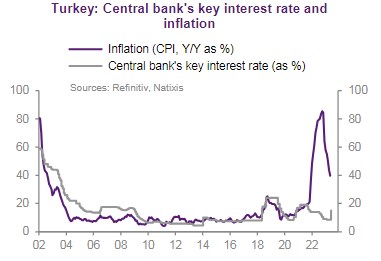
    A jak to vlastně vypadá v Turecku?
    Zdroj: Twitter

    2. Neortodoxní teorie: I ve vyspělých ekonomikách v posledních letech vidíme, že řada dříve nezpochybňovaných mechanismů se najednou překlopila na opačnou stranu. Příčinou bylo a možná stále je, že ekonomické dění a hlavně inflaci už neurčovala pouze poptávková strana, ale do značné míry i nabídková strana ekonomiky. A důraz na dění na nabídkové straně ekonomiky nám může překlopit polarity i v teorii vývoje sazeb. Pokud například věříme, že snižování sazeb prudce podpoří nabídkovou stranu (vyšší investice firem), můžeme dojít k závěru, že inflační tlaky je nutno řešit právě snižováním sazeb a ne jejich zvyšováním.

    Z hlediska ekonomického středního proudu jsou podobné teze více či méně exotické. A ne náhodou. Ale na druhou stranu připomenu, že o opačných efektech sazeb (ve srovnání s učebnicovými) se hovořilo i ve vyspělých zemích v době nízkých inflačních tlaků a velmi nízkých sazeb. Ty měly ekonomiku stimulovat a vytáhnout inflaci k cílům na 2 %. Nicméně podle některých názorů velmi nízké sazby negativně doléhaly na hospodaření bank a tudíž tlumily úvěrovou nabídku. A ve výsledku měly opačný než zamýšlený efekt*.

    3. Turecká praxe a řešení: Turecko se tedy nějakou dobu drželo hodně neortodoxní monetární politiky, která stále na předpokladu či přání, aby nízké sazby utlumily inflaci. Během posledního snižování sazeb inflace nakonec sice ze svého vrcholu klesla na cca polovinu. Druhý pohled ovšem ukazuje, že klesla z cca 90 % na cca 40 %. Což centrální banka za úspěch očividně nepovažuje, protože sazby nakonec zvedla. Ale stále ani zdaleka nedosahují hodnot, na jakých byly během předchozích období vyšší inflace.

    Natixis, který je také autorem uvedeného grafu, se domnívá, že pokud Turecko chce snížit inflaci na méně extrémní hodnoty, má dvě možnosti: Buď „přijmout ztráty“ spojené s mohutným útlumem ekonomiky (tj. razantní monetární a popř. i fiskální kontrakce). Nebo zafixovat kurz své měny k dolaru. A tím výrazně snížit inflační očekávání a vytvořit kotvu, která vše posune k normálu. K tomu Natixis dodává, že se svými rezervami by toho ale Turecko pravděpodobně nebylo schopno dosáhnout bez mezinárodní pomoci.

    Já zase dodám, že druhý scénář sebou pravděpodobně také nese znatelnou monetární restrikci a tudíž se prolíná s prvním. Pro vyspělé země to pak může být připomínka, co se může stát, pokud centrální banka ztrácí svou formální a také neformální nezávislost. Jedna věc jsou chyby při nejlepší snaze, druhá chyby dávno známé jako chyby.


    *Zajímavé je, že dnes jsou sazby mnohem výš a hovoří se opět o tom, jak to negativně ovlivňuje banky a jejich úvěrování. To ale jen tak na okraj – nejde tu totiž ani tak o výši sazeb jako o sklon výnosové křivky, rychlost zvedání a další jevy.


    Čtěte více:

    Tentokrát hodně jinak - mzdová spirála nahrazena spirálou ziskovou
    28.06.2023 17:31
    Pokud jsou inflační tlaky vysoko, hovoří se často o nebezpečí takzvan...
    Lepší krocan na stromě než holub v hrsti
    29.06.2023 17:29
    Morgan Stanley ukazuje aktuální výstupy svého predikčního modelu týkaj...
    Jak si vedly firmy v předchozích obdobích vysoké inflace a jak vidí letošní a příští rok konsenzus a Goldman Sachs?
    30.06.2023 18:27
    Jeden zenový mistr prý říkal, že vzpomínky jsou jako ohlodávání starýc...
    Rychlost poklesu inflace a rychlost růstu akciového trhu
    03.07.2023 17:35
    Nedávno jsem tu poukazoval na predikce Goldman Sachs, podle kterých by...
    Z – firmy po změně ekonomického režimu a monetární politiky
    04.07.2023 17:25
    Během období nízkých sazeb se občas hovořilo o takzvaných zombie firm...

    Váš názor
    •  
      09.07.2023 17:48

      Absence treti krivky - kurzu TRY vuci USD v danem obdobi - ponekud zkresluje hodnoceni cele situace. /// meny jako CZK (2002 35,60 -> 2023 21,80 = minus 38% APRECIACE) nebo UAH (2002 05,30 -> 2023 36,50 = plus 588% DEVALVACE) nebo TRY (2002 01,37 -> 2023 26,10 = 1805% DEVALVACE) pro ilustraci vnejsich podminek daneho intervalu 2002-2023, SNAD mohou ilustrovat verny obraz, jak ekonomika "provincni zeme" muze obstat v konkurenci G7
      Mudr.c
    Aktuální komentáře
    03.11.2026
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m