Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    „Reálná a finanční“ aktiva – relativní návratnost za posledních sto let

    „Reálná a finanční“ aktiva – relativní návratnost za posledních sto let

    13.05.2024 17:50

    Minulý týden jsme se dívali na cyklus a trend v relativních cenách zlata a akcií. S malou poznámkou o tom, že akcie jsou vlastnické podíly „reálných“ firem a nejsou tudíž aktivem, které bych považoval za typické aktivum finanční. Dnes se tomuto tématu „reálné vs. finanční“ budeme věnovat trochu více, včetně pohledu na jejich hodně dlouhodobou relativní návratnost.

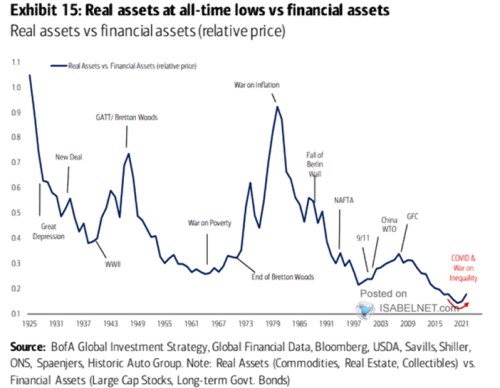
    Bank of America v následujícím grafu porovnává výkony „reálných“ aktiv k aktivům „finančním“. Do první skupiny řadí komodity, reality a sběratelské položky. Do druhé pak akcie a vládní dluhopisy. I když vidíme znatelné cykly a vlny, trend v grafu je celkem jednoznačný – ceny oněch reálných aktiv relativně k aktivům finančním klesají:
    ff
    Zdroj: X

    Jak jsem tu psal v oné úvaze o zlatu a akciích, akcie bych nepovažoval za aktivum finanční – jde o podíl na reálných aktivech ve formě budov strojů, zařízení a rostoucím měrou také reálných aktivech nehmotných – softwaru, značek, know how…. I to ukazuje volnost používání slova reálný – často se tím myslí jen něco, na co si lze fyzicky sáhnout. Na software si nesáhneme, ale o finanční aktivum jistě nejde. Za vyloženě finanční aktivum bych pak já považoval až nadstavbu nad tím vším – tedy různé deriváty, jako třeba opce.

    To, co v grafu vidíme, můžeme tak vnímat spíše jako relativní návratnost aktiv, která (i) generují nějaký tok hotovosti k těm, (ii) která tak nečiní. Ani pak není rozdělení úplně v pořádku, protože reality cash flow generovat mohou. Ale přece jen je to z mého pohledu relevantnější pohled. Pak tedy vidíme, že relativní ceny cash flow neprodukujích aktiv mají dlouhodobě tendenci klesat. A dáno je to zejména vývojem na akciovém trhu. Co tím myslím?

    Myslím tím praxi zřejmou z grafu. A také teorii. Nedávno jsem tu psal o tom, jak by se modelově měla vyvíjet cena zlata a cena akcií relativně k produktu, popřípadě peněžní nabídce. Takový pohled může dát určitou perspektivu podobným grafům, jako je ten dnešní, a v tomto případě se dá uvažovat následovně: Dejme tomu, že budeme poměřovat jen ceny komodit k akciím. Dejme tomu, že ceny komodit by rostly o (dolarovou) inflaci, modelově o 2% ročně. Akcie porostou v takovém prostředí o požadovanou návratnost. Tedy o bezrizikový výnos, kdy výnosy dluhopisů odpovídají nominálnímu růstu ekonomiky (2 % inflace, 2 % reálný růst). K tomu riziková prémie 5 – 6 %, dohromady 9 – 10 % ročně. Což zhruba odpovídá zaznamenanému dlouhém období v minulosti.

    V takovém modelu, kdy ceny akcií rostou o požadovanou návratnost a ceny „vstupů“ (komodit) stejně rychle, jako ceny výstupů (zboží) tedy budou ceny komodit „přirozeně“ výrazně zaostávat za cenami akcií – jejich relativní ceny budou klesat. Opačný trend bychom získali až ve chvíli, kdy by ceny komodit měly růst více, než je požadovaná/realizovaná návratnost akcií. Proč by měly?

    Teoreticky bychom úvahu mohli brát i z pohledu rizika – čím vyšší riziko daného aktiva, o to vyšší dlouhodobá návratnost. Pokud pak ceny jednoho aktiva zaostávají, znamená to prostě, že je méně rizikové. Ani tento model ale není bez chyb, což ukazuje právě porovnání návratnosti a rizika/volatility akcií a zlata. Přesněji řečeno, posledních cca 36 let tento vztah negenerovalo:

    qq 

    Zdroj: X


    Čtěte více:

    Změny inflačních režimů a jedna akciová „technická“
    08.05.2024 16:26
    Včera jsme se tu věnovali tomu, že u utilit dosahuje rozdíl mezi divid...
    Zlato a akcie – cykly a trend
    09.05.2024 18:03
    I u zlata se někdy hovoří o fundamentu, ale tento výraz je tu používá...
    Likvidita a akcie v letošním roce – jiný a přitom stále stejný příběh
    10.05.2024 17:36
    Likvidita byla na akciovém trhu před rokem 2020 hodně používaným a zár...
    Týdenní výhled: Reportem týdne bude americká inflace. Čína zveřejní data, USA na ni uvalí cla
    13.05.2024 14:15
    Začíná inflační týden. Česká inflace hned na úvod překvapila skokem ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil
    9:56IEA: Válka s Íránem narušila obchod s ropou a plynem nejvíce v historii
    9:06Rozbřesk: Česko pořád mezi premianty EU, inflace ale brzy vzroste
    8:39IPO Anthropicu, hledání nového CEO v Nvidii, snížený výhled Novartisu. Evropa otevře v plusu  
    8:27Rekordní IPO. Anthropic získal od investorů přes 107 miliard dolarů
    6:01ANT IPO: Co musí Anthropic splnit, aby zachránil AI trade?  
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  
    15:10Waller z Fedu volá po razantním zvýšení sazeb

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Index filadelfského Fedu
    14:30USA - Nové žádosti o dávky v nezam.