To, jak si mentálně rámujeme „objektivní“ realitu, může mít své naprosto reálné důsledky. Vezměme si třeba akciový trh. Index S&P 500 letos ztrácí asi 5 %, za poslední rok si připisuje 7 – 8 %, za posledních pět let více než 100 %. Pohled na letošek by tak mohl vybízet k přepnutí do nějakého krizového investičního módu. Pohled na poslední rok ukazuje návratnost cca odpovídající té požadované, tedy už docela relax. A pohled na posledních 5 let je vyloženě obrazem investiční hojnosti a pohody. A co když tedy taková tvorba bohatství předbíhá ekonomiku?
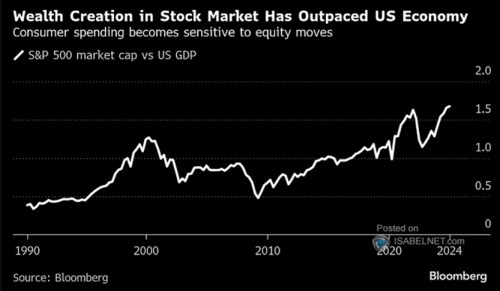
1.Bohatství předbíhá produkt: Následující graf ukazuje poměr kapitalizace zmíněného indexu k produktu. Jinak řečeno, ukazuje vývoj hodnoty všech společností na trhu k tomu, kolik se toho za daný rok v americké ekonomice vyrobilo a nasloužilo. Popisek ke grafu pak říká, že tvorba bohatství na americkém akciovém trhu předbíhá celou ekonomiku (a že spotřebitelské výdaje se stávají citlivými na pohyby cen akcií). Tato slova reflektují to, jak se křivka trendově zvedá – kapitalizace trhu v poměru k produktu roste. A takto zarámovaný jev by mohl budit dojem, že se děje něco nerovnovážného, nezdravého. Je tomu ale tak?
Zdroj: X
2.Rychleji rostoucí trh nemusí být žádným excesem: Onen poměr zobrazený v grafu prý býval (nevím, zda ještě je) oblíbený panem Buffettem. Mnou ne, podle mne naopak patří k zavádějícím valuačním měřítkům a to z jednoho prostého důvodu, který jsem tu před časem vysvětloval detailněji. Dnes jen připomínka:
Akciový trh může vyjma speciálních případů naprosto přirozeně růst rychleji, než celá ekonomika. Modelový příklad: Nominální růst ekonomiky je na 4 % (2 % reálný růst a 2 % inflace). Výnosy desetiletých vládních dluhopisů jsou na 4 % (rovny nominálnímu růstu ekonomiky), riziková prémie akcií na 4 %. Požadovaná návratnost je tedy na 8 %. Pokud bude dlouhodobě také návratností realizovanou (efektivní trh) a z větší části bude pokrytá růstem cen (ne dividendovými výnosy), trh poroste přirozeně rychleji než ekonomika. Na stejný růst obou se zde dostaneme například pokud by riziková prémie trhu byla dlouhodobě jen 2 % a dividendové výnosy také 2 %. Pak by trh i ekonomika rostly o 4 % ročně.
Mechanismem, který zajistí ono rozjíždění se temp růstu, je prosté diskontování: Zisky a dividendy mohou růst stejně rychle jako ekonomika (4 % v našem příkladu), ale diskontovány budou 8 %. A v pomyslném výchozím bodě tak budou ceny akcií nastaveny tak, že budou posilovat dlouhodobě o 8 % ročně. Nejde tedy o to, že by něco příliš rychle rostlo, ale o to, že to na počátku mělo tak nastavenou cenu/hodnotu, aby to rostlo o 8 %.
V terminologii popisku grafu pak můžeme říci, že bohatství vytvořené akciemi může naprosto přirozeně růst rychleji, než celá ekonomika. A zvyšující se poměr kapitalizace (bohatství) k produktu nelze sám o sobě brát jako známku bublinování, či nějakého excesu. Tento efekt by pak skutečně znamenal i to, že spotřeba dlouhodobě více reaguje na ceny akcií. A efekt se dá vztáhnout i k oblastem, jako je vývoj nerovnosti bohatství.
3.Lepší měřítka než kapitalizace k produktu a Tobinovo Q: Na to, aby uvedený poměr kapitalizace/produkt fungoval jako signalizace nějakých excesů, bychom jej museli upravovat o požadovanou návratnost a dividendové výnosy. Jenže to je jednodušší používat ukazatele jako prosté PE, či poměry cen k volnému toku hotovosti. Nebo při touze po větší kreativitě třeba poměr cen akcií k jejich tržním hodnotám.
Toto PBV zmiňuji nyní i proto, že nyní podle některých odhadů dosahuje asi 5, což je hodnota ne tak vzdálená té z vrcholu dot.com bubliny (což je pravda i u jiných násobků). Pokud bychom přitom předpokládali, že PBV není vzdálené tzv. Tobinovu Q, znamenalo by to, že v americké ekonomice je spousta výborných reálných investičních příležitostí. Takový předpoklad by stál na tom, že (i) účetní hodnoty aktiv a vlastního jmění jsou docela relevantní pro odhad hodnot pořizovacích (u investičního zboží mají přitom ceny tendenci dokonce klesat). A (ii) vnitřní hodnota aktiv/akcií odpovídá současným cenám. Během dot.com bubliny nebyl naplněn zejména tento předpoklad.