Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Tři akciové fáze posledního čtvrt století a poučení pro dnešek

    Tři akciové fáze posledního čtvrt století a poučení pro dnešek

    11.12.2025 17:03

    Existuje řada pohledů na různé fáze, kterými akciový trh v minulosti procházel a nyní prochází. Nabídnu svůj pohled na posledních 25 let a souvislosti s dneškem.

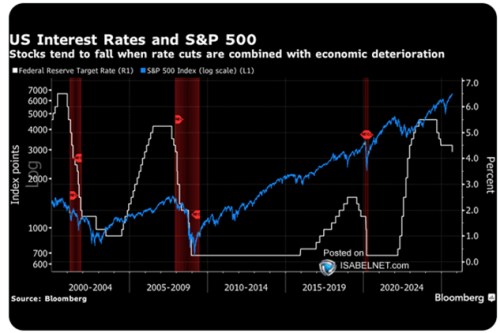
    Bloomberg v komentáři k následujícímu grafu píše, že akcie mají tendenci k poklesu, pokud je snižování sazeb doprovázeno ekonomickým útlumem. Ono by ale bylo přesnější říci, že akcie klesaly v době, kdy ekonomika ochlazovala i přesto, že centrální banka snižovala sazby. Já dnes ale tento graf ukazuju hlavně z výše uvedeného důvodu – dají se v něm rozlišit určité tři odlišné fáze, nebo způsoby „fungování trhu“.
    0
    Zdroj: X

    První ze zmíněných fází trvala do roku 2008. Začala vyfukováním bubliny nafukované na konci devadesátých let. Pak trh začal mazat předchozí ztráty, vše ale utnul známý rok 2008 a s ním spojené finanční tlaky a ekonomický útlum. Považoval bych to celé za jednu fázi proto, že na trh a jeho návratnost výrazně zapůsobily dvě velké nerovnováhy. Nejdříve ta vzniklá z přehnaných (či špatně načasovaných) internetových očekávání. Pak ta vzniklá z nezodpovědného finančního inženýrství spojeného s trhem hypoték.

    Vše zmíněné doprovázela celá řada druhotných efektů, ale jádro této první fáze bylo právě v oněch nerovnováhách. A výsledkem bylo více než deset let záporné návratnosti akciového trhu. Na počátku této fáze přitom byly valuace hodně vysoko a šlo o typický příklad období, kdy vysoké valuace následuje delší doba velmi nízké návratnosti trhu. Vztah k dnešku je zřejmý a dá se shrnout do otázky: Existují nyní na trhu nějaké výrazné nerovnováhy?

    O valuacích (zde jako možné známce nerovnováhy) jsem tu psal včera a předevčírem. Co jiné oblasti? Nezdá se být pravděpodobné, že by někde probíhalo něco podobného, jako před rokem 2008 s hypotéčními deriváty. Hovoří se třeba o trhlinách na trhu s neobchodovanými půjčkami, v paměti můžeme mít epizodu se slabostí regionálních bank. V neposlední řadě tu jsou obavy z vývoje vládních financí a dluhů a to nejen v USA. Minimálně tyto často skloňované obavy jsou ale právě jedním z důvodů, proč situace není zřejmě ani zdaleka tak extrémní, jako před rokem 2008. Tedy v době, kdy si jen málokdo připouštěl systematické problémy. Pokud existují obavy ve smyslu alespoň nějaké obezřetnosti, je to lepší, než nadšení s klapkami na očích.

    Další výše zmíněná fáze posledních 25 let pak začala po roce 2008. A je pak podle mne často dezinterpretována. V tom smyslu, že růst akciového trhu byl velmi často připisován téměř výhradně „likviditě“. Tedy velmi nízkým sazbám a kvantitativnímu uvolňování velmi zkratkovitě vydávanému za tištění peněz. Věci nemá smysl komplikovat, ale přílišná zjednodušení jsou také kontraproduktivní. Jak bych tedy popsal „skutečné“ tehdejší dění na akciovém trhu? A jeho souvislost s dneškem? Pokračování zítra, dnes už jen doporučím zmíněný včerejší článek mimo jiné trochu porovnávající společnosti nyní a před 25 lety.


    Čtěte více:

    Tom Lee z Fundstrat: V AI neuspěje každý, ale trh je stále zdravější než v devadesátkách
    30.09.2025 6:34
    Tom Lee z investiční společnosti Fundstrat se domnívá, že probíhá inve...
    Morgan Stanley: Známky spekulace, ale čas na odchod z akciového trhu ještě nenastal
    07.11.2025 6:01
    Na trhu se začínají objevovat známky zvýšené spekulace, nacházíme se v...
    Cykly akciového fundamentu a jeho současné „tentokrát jinak“
    01.12.2025 17:21
    Dnes se podíváme na určité cykly, kterými procházel základní fundament...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    21.09.2026
    12:40Týdenní výhled: Trump bude namísto anihilace možná jednat, čínský prezident míří do USA  
    12:39Zahraniční dluh Česka stoupl o 255,9 miliard na 6,1 bilionu Kč
    11:51Další zklamání investorů Novo Nordisku. Firma nepřinesla konkrétní plán obratu
    11:33ENERGO-PRO Green Finance s.r.o.: Oznámení o čtvrté výplatě úrokového výnosu
    11:26Levnější ropa zařídila pozitivní start týdne na akciích i dluhopisech  
    11:21TOMA, a.s.: Konsolidovaná pololetní finanční zpráva za 1. pololetí 2026
    10:32Société Générale chce do roku 2029 výrazně zlepšit ziskovost a akcionářům vyplatit přes 21 miliard eur
    9:38Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisů XS2534985283 a XS2534984120
    9:17Kalifornie a Paramount se blíží dohodě. Filmař nabízí ústupky za 1,5 miliardy dolarů
    8:57Polsko řeší rating, Německo politický otřes. USA jednají s Čínou a ropa klesá  
    8:56Rozbřesk: Proč výnosy vládních dluhopisů lámou mnohaleté rekordy?
    8:49J&T ARCH INVESTMENTS SICAV, a.s.: Vnitřní informace
    6:06Odepsaný software se vrací do hry. AI pro něj není jen hrozbou, ale čím dál více i i motorem růstu  
    20.09.2026
    8:33Víkendář: AI rozhodující o komunismu a firmy jako otroci akcionářů
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data