Přiměřené či lepší zhodnocení vložených peněz je cílem investora, ať již na trhu finančních aktiv (akcie, dluhopisy, deriváty...), tak na trhu aktiv reálných - tj. při investicích do strojů, zařízení, patentů, výzkumu, atd. Přiměřenost je přirozeně měřena požadovanou návratností na vložený kapitál, která se odvíjí od úrovně bezrizikových sazeb v ekonomice (strategie a taktika národní banky, ekonomický cyklus/produkční mezera, míra úspor a intermediace v ekonomice atd.) a rizikové prémie. Co determinuje onen poměr zrealizované a požadované návratnosti na aktiva společností v ekonomice (měřený např. poměrem WACC a ROIC)?
Postupujeme-li odshora dolů, je prvotním faktorem fáze ekonomického cyklu (popř. fáze cyklu v zemích, kam společnosti exportují), následuje vývoj v jednotlivých odvětvích a na nejnižší úrovni jsou vnitřní charateristiky jednotlivých firem (propojenost jednotlivých úrovní snad netřeba zdůrazňovat).
Je přitom známou skutečností, že některá odvětví jsou "náchylná" k tomu poskytovat svým účastníkům vysokou návratnost kapitálu, o jiných platí opak. Kauzalita přitom funguje asi tak, že struktura odvětví (Structure), která determinuje chování jeho účastníků (Conduct) a následně jejich výkony (Performance). Co se týče struktury, její charakteristika zahrnuje vyjednávací sílu dodavatelů a odběratelů, to spolu s intenzitou konkurence, substituce a možným vstupem nových hráčů do odvětví; význam a stav uvedených pěti hlavních faktorů se většinou mění během hlavních fází vývoje daného odvětví, většinou popisovaných jako fáze iniciační (vznik odvětví), růstová, saturace a stagnace, či pokles (zánik odvětví, či jeho transformace do odvětví nového - zde samozřejmě záleží na definici).
Empirický pohled na význam jednotlivých skupin odvětvových faktorů (tj. těch, které nejsou pod vlivem strategické volby managementu) založený na strategicko/marketingových studiích a zkušenostech lidí v oboru, indikuje, že (i) čím vyšší je reálný růst odvětví a fáze, v jaké se toto nachází, (ii) čím vyšší je míra růstu prodejních cen v odvětví, (iii) čím vyšší je koncentrace nákupů s několika málo dodavateli, popř. exporty a (iv) čím vyšší je standardizace produktů, tím větší marže a ROIC. Naopak většinou platí, že čím vyšší je (i) typické množství nakupované zákazníkem, (ii) význam nákupu pro zákazníka, (iii) aktivita odborů a (iv) importy a (v) kapitálová intenzita, tím menší marže a ROIC.
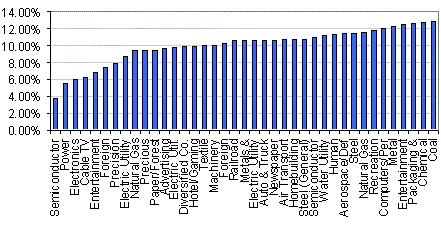
Nejtěžší to tedy s pokrytím kapitálu mají společnosti v typizovaném odvětví, které se dostalo do fáze saturace/poklesu se stagnací cen a několika málo hlavními zákazníky (kteří tak mají vyšší vyjednávací sílu), pro něž představuje produkt významný vstup (tj. jsou ochotni věnovat velkou snahu tomu snížit cenu tohoto vstupu), či konzumní položku, s velkým podílem importů na vstupech, velkou účastí odborů (= vyšší cenou práce, což je přirozeně vyššího významu v odvětvích náročných na tento faktor) a roztříštěnou sítí dodavatelů (užší spolupráce s několika málo dodavateli přináší větší výhody než s velkým množstvím dodavatelů s velmi malou vyjednávací silou). Uvedené je ještě umocněno, pokud jde o kapitálově intenzivní odvětví. V čisté podobě takovéto nelze nalézt, ovšem odvětví s velkým podílem těchto negativních faktorů již nalézt lze. Ač data jednoho roku nejze považovat za velmi silnou indikaci, mimo jiné díky tomu, jak se daná fáze ekonomického cyklu rozdílně promítá v jednotlivých odvětvích a díky ad-hoc mimořádným událostem postihujícím více firem v odvětví určitý náznak přináší následující graf nejnižších ROIC ve Spojených státech:
Zdroj: DamodaranOnline, Patria Finance
|
Jedná se vesměs právě o odvětví, která mají fázi růstu dávno za sebou, často kapitálově poměrně intenzivní, což s malým růstem, či stagnací celkové poptávky vede k cenovým válkám za využití zainvestovaných kapacit, ruinujících celá odvětví.
Proč stav nízkého poměru ROIC a WACC trvá často výrazně déle, než je životnost zainvestovaných aktiv, tj. proč nedojde k výstupu společností z odvětví? Předně konstatujme, že bariéry výstupu během životnosti zainvestovaných aktiv jsou kvůli specifičnosti aktiv a jejich velikosti poměrně velké. Dochází však k tomu, že jsou na úrovni jednotlivých společností stále reinvestována (nechme nyní stranou problematiku alokace investičních prostředků na úrovni trhů a na úrovni jednotlivých společností - mezi její projekty), což na úrovni odvětví někdy znamená prodloužené utrpení a další pálení investičních prostředků. Při vysvětlení tohoto jevu se již, zdá se, musí zabrousit do oblasti behaviorálních financí a ekonomie, toho jak se jedinci (management, akcionáři, věřitelé, zaměstnanci) vypořádají s nejistotou apod. Existuje řada psychologických a sociálních faktorů, které mají potenciál způsobit systematický odklon od oné (samo o sobě těžko uchopitelné) racionality, která by někdy vedla k ukončení provozu. Na úrovni jedince jmenujme např. strach z lítosti poté, co je realizováno špatné rozhodnutí, přehnaná důvěra ve vlastní schopnosti, sklon k hazardu, vliv „zarámování“ problémů, nadhodnocování významu věcí, s kterými subjekt přišel do styku relativně k těm neznámým, kognitivní disonance (mentální konflik, který lidé zažívají, když jim jsou prezentovány důkazy toho, že jejich rozhodnutí bylo mylné; to ústí ve snahu vyhnout se situacím a informacím poskytujícím důkaz o mylnosti lidského rozhodování), oddělování jednotlivých rozhodnutí a problémů - ignorance “velkého obrazu”, efekt disjunkce (tendence čekat s rozhodnutím na dodatečnou informaci, i když tato není pro dané rozhodnutí směrodatná) atd.
Jiří Soustružník