Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Sektorové valuační extrémy - průmyslová renesance, finanční úpadek

    Sektorové valuační extrémy - průmyslová renesance, finanční úpadek

    09.03.2026 17:09

    Není to zase tak dávno, kdy byly za top pracovní místa považována ta ve financích. Ve zkratce řečeno, místo snů bylo někde na Wall Street, v londýnské City, nebo jiné odpovídající části měst. V této souvislosti se dalo uvažovat i o tom, že řada vzdělaných lidí se věnuje hlavně obchodování na trzích a souvisejících aktivitách. Tedy vzájemnému přetahování se ve snaze zvítězit ve hře bez přidané hodnoty. To se během relativně krátkého počtu let změnilo, vysněná místa jsou dnes často jinde. Dějí se významné strukturální věci, které jsou znát i na valuacích.  

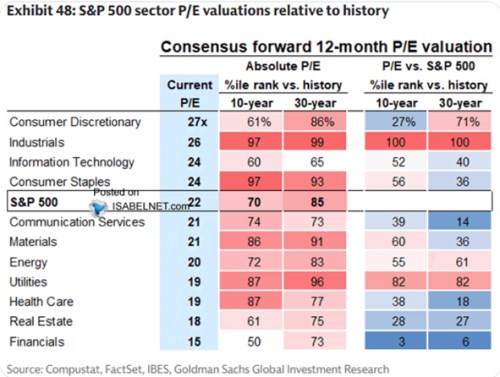
    Jak ukazuje graf od Goldman Sachs, valuace IT sektoru se posunuly na úrovně, které byly v posledních deseti letech výše ve 35 % případů a v posledních 30 letech ve 40 % případů. Zdaleka tak nejde o historicky nejnašponovanější poměry cen k ziskům, ty nacházíme u průmyslu, zboží běžné spotřeby, materiálů a utilit. Tedy u sektorů, které alespoň donedávna byly zmiňovány jako cíle rotace na americkém trhu. 
    S1
    Zdroj: X

    V naprostém extrému je zmíněný průmysl. Jen v 1 – 3 % případů bylo jeho PE v posledních 10 – 30 letech výš, než nyní. A nikdy nebylo jeho PE výš ve srovnání s valuacemi celého trhu (poslední dva sloupce). To můžeme srovnat se zbožím běžné spotřeby (consumer staples)  – i u něj platí, že za posledních deset let byly valuace výš jen ve 3 % případů. Jenže jeho PE bylo relativně k celému trhu výš ve 44 % případů a v 30 leté historii dokonce v 74 % případů. 

    Tento i další příklady tak mimo jiné ukazují, že pohledů na valuace je řada – vedle různých poměrů a měřítek se může lišit i to, s čím ty aktuální srovnáváme. Někdy může být velký rozdíl mezi jednotlivými časovými obdobími (10 let zahrnuje finanční krizi ani internetové nadšení, 30 let ano). A samozřejmě i ve srovnání samotného PE sektoru a jeho výše relativně k celému trhu. V druhém případě přitom nyní vystupuje do popředí i (v úvodu zmíněný) finanční sektor, ale opačným způsobem, než průmysl. 

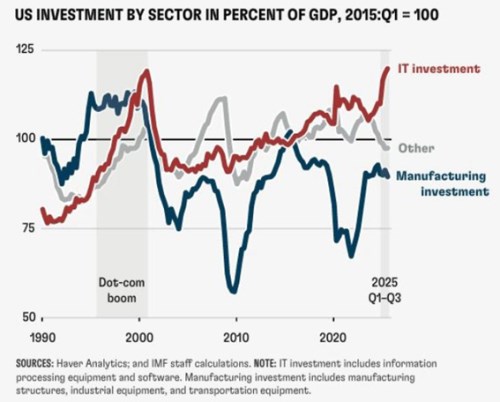
    U průmyslu nyní podle běžně přijímaných názorů působí na ceny a valuace akcií jednak širší poptávka spojená s investicemi do AI infrastruktury. K tomu se přidává reshoring a vedle těchto strukturálnějších faktorů může pomáhat i cyklus (ISM). A právě v souvislosti s investicemi bych ještě dnes chtěl ukázat druhý obrázek, který popisuje jejich vývoj a rozděluje je na ty v IT sektoru a mimo něj:
    S2
    Zdroj: X

    Všimněme si nejdříve vývoje během internetové bubliny. V devadesátých letech se prudce zvedaly (relativně k HDP) investice v IT, ale podobně tomu bylo i jinde. Následovalo ochlazení v IT a pak opět dlouhodobý strukturální růst. Ve srovnání se zbytkem investice jsou ty v IT mnohem méně poznamenávány cykly. Nyní situace možná trochu připomíná vývoj v z počátku devadesátých let, kdy již nastával IT investiční boom, ale investice ve výrobě jsou v útlumu. Zda se situace nakonec zrýmuje s tou z devadesátých let uvidíme. 


    Čtěte více:

    Optimismus mizí. Trhy naceňují dlouhou válku a stagflaci
    09.03.2026 10:56
    Válka na Blízkém východě se začíná na trzích plně projevovat a přesměr...
    PODCAST Týdenní výhled: Ropa zdražuje, trhy začínají brát íránskou válku vážně
    09.03.2026 17:35
    Finanční trhy vstupují do nového týdne s rostoucí nervozitou, kterou d...
    Zastropování důchodového věku bude stát stovky miliard. Výdaje vyskočí po roce 2030
    09.03.2026 14:45
    Zastropování důchodového věku na 65 letech by podle propočtů ministers...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    23.10.2026
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi
    13:25Meta: Reklamní stroj nadále financuje útok na špičku AI, účet ale začíná být opravdu velký  
    13:02Spotify dál roste, reklama ale zůstává slabinou. Audioknihy mají být dalším motorem
    12:05Kde letos zakončí evropské akcie? Analytici se rozcházejí nejvíce za sedm let  
    11:09SAP potvrzuje sílu cloudu. AI poptávku po jejím softwaru neohrožuje
    10:50Datová centra nahrazují 5G. Nokia nachází nový motor růstu v AI
    9:54Doosan prodal část podílu ve Škodě Power. Za akcie získal téměř 2,2 miliardy korun
    9:46Tesla vydělala méně, než loni. Investory ale překvapila miliardovou hotovostí
    9:01Rozbřesk: Hypotéky dále zdražují. Část práce za ČNB odvedou trhy
    8:45Výprodej pokračuje. Investory znervózňují smíšené výsledky i vyhrocení na Blízkém východě  
    6:03Preview: MONETA může překvapit dividendou. Analytik čeká růst zisku i silné úrokové výnosy  
    21.10.2026
    22:34Meta tržbami překonala odhady a oznámila novou třídu akcií
    22:00Americké indexy kompenzují cenové ztráty minulých dní  
    18:27Světová ekonomika v příštím roce - přínosy AI stále nic?
    17:32MONETA Money Bank, a.s.: MONETA Money Bank oznamuje snížení kapitálového požadavku pro rok 2027
    16:26Česká exportní banka, a.s.: Informace o výplatě výnosu s rozhodným dnem 21. října 2026

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:30DE - PMI v průmyslu
    10:00EMU - PMI v průmyslu
    16:00USA - Index spotř. důvěry Mich. university