Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Investory od dluhopisů vyženou teprve ztráty, rotace k akciím bude trvat roky

    Investory od dluhopisů vyženou teprve ztráty, rotace k akciím bude trvat roky

    11.04.2013 7:58
    Autor: Redakce, Patria.cz

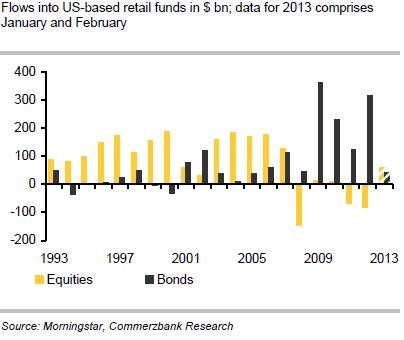
    Od počátku letošního roku přiteklo do akciových fondů více peněz než za celý rok 2012. Obrat je znatelný zejména u fondů investujících do akcií vyspělých ekonomik. Tento pohyb pomáhá vysvětlit, proč si akciové trhy vedou tak dobře, včetně toho, proč se DAX i přes problémy na Kypru držel na stabilních úrovních. Podle některých názorů tento vývoj zvyšuje riziko toho, že investoři začnou vybírat své zisky a donutí fondy k prodeji akcií. Podle našeho názoru ale příliv peněz do fondů nedosáhl takové výše, že by nyní hrozil prudký obrat. Když se totiž podíváme na historický vývoj, je patrné, že současný příliv peněz do fondů není nijak výjimečný. Následující graf ukazuje tok peněz do amerických retailových fondů (žlutě jsou vyznačeny fondy akciové, černě dluhopisové; jde o miliardy dolarů): 
     
    rotace.jpg

    Drobní investoři v posledních pěti letech akciový trh hromadně opouštěli a současný vývoj tento posun ani zdaleka nevyrovnává. Tito investoři tak stále z velké části stojí mimo trh a není pravděpodobné, že by došlo k prudkému stahování peněz z fondů a k prodejům akcií z jejich strany. Zároveň je patrné, že investoři směrují peníze i do dluhopisových fondů a nelze tak hovořit o tom, že by začala rotace od dluhopisů k akciím. I to je argumentem proti teorii, která říká, že příliv peněz do akciových fondů dosáhl příliš vysoké intenzity a v následujícím období povede k obratu a poklesu cen akcií.

    Můžeme se ale domnívat, že současný pohyb peněz investorů skutečně značí počátek rotace od dluhopisů k akciím. Fondy se těší přílivu peněz i přes pokračující krizi v eurozóně, patrná je také rostoucí atraktivita fondů investujících do rizikovějších dluhopisů. Fondy, které investují jen do dluhopisů vládních, čelí naopak odlivu peněz. I na dluhopisovém trhu tedy probíhá rotace směrem k většímu riziku a její pokračování by mělo posílit příliv peněz k akciím.

    Dalším argumentem pro rotaci od dluhopisů k akciím jsou atraktivní valuace akcií relativně k dluhopisům. Dividendové a ziskové výnosy akcií jsou z globálního pohledu zhruba na dlouhodobém průměru. Výnosy vládních dluhopisů USA, Německa, Velké Británie a Japonska jsou ale asi 1,8 směrodatné odchylky pod dlouhodobým průměrem. I tato relativní valuace dluhopisů a akcií vybízí k rotaci od prvních k těm druhým.

    Na to, aby velká rotace skutečně začala, musí být příliv peněz do akcií doprovázen jeho odlivem od dluhopisů. V tuto chvíli ovšem není pravděpodobné, že k němu dojde. Dluhopisy dlouhé roky generovaly slušnou návratnost a investoři na ně začnou měnit názor až poté, co projdou obdobím ztrát. Větší posun od dluhopisů k akciím by tak mohl počkat ještě rok. Neochotu přesunout se od dluhopisů k akciím bude nadále podporovat demografická struktura investorů. Například „baby boom” generace bude pravděpodobně nadále preferovat bezpečnější obligace před rizikovějšími akciemi. Rotace tak bude postupná a můžeme čekat, že akciím bude pomáhat několik let.

     
    (Zdroj: Commerzbank)


    Čtěte více:

    Faber: Rally může ještě chvíli trvat. Pak se ale připravte na sešup (+ video)
    08.04.2013 17:28
    Na nákup akcií není příliš vhodná doba. Trh se nenachází na začátku bý...
    Gross: Drogy centrálních bank dělají z ekonomiky zombii
    09.04.2013 12:30
    Obrovské injekce likvidity pumpované do finančního systému největšími ...
    Centrální banky jsou otevřenější riziku. Tabu už nejsou ani akcie
    09.04.2013 17:43
    Světové centrální banky v čím dál větší míře hledají možné alternativy...

    Váš názor
    •  
      11.04.2013 9:41

      Tak nevím, ale akcie kvalitních firem, které generují pravidelně solidní zisk a vyplácejí pravidelné dividendy mi přijdou mnohem méně rizikové než dluhopisy čím dál více zadlužených států směřujících ke státnímu bankrotu.
      Rac
    Aktuální komentáře
    26.10.2026
    6:06Slábne poptávka po elektromobilech, Američané nachází pro baterie jiné využití
    25.10.2026
    8:39Víkendář: AI krize? Klíčová bývá v podobných případech monetární politika
    24.10.2026
    8:35Víkendář: Podobnost s rokem 1873, kdy praskla železniční bublina?
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index podnikatelského klimatu Ifo