Aktualizováno Zatímco se analytici mnoha vlivných investičních domů handrkují o to, zda nyní budou v kurzu více akcie, nebo dluhopisy, radí zapomenout na teorii Velké rotace mezi třídami aktiv a věří v pro oba tábory slibnější teorii Velkých prázdnin. Neutuchající přísun nových peněz tištěných centrálními bankami totiž podle nutí dosud méně vydělávající peníze k turismu do více ziskových - ale také rizikových – destinací. Výsledkem je růst akcií i dluhopisů, který by mohl pokračovat i po celý příští rok. Nemusí se to ale obejít bez turbulencí...
Zatímco na první pohled by mnoho investorů řeklo, že letošní rok je na rozdíl od toho loňského jasně ve znamení akcií, a dokládá tak investiční teorii Velké rotace, analytici Hans Lorenzen a Matt King varují před ukvapenými závěry. Příliv nových peněz na akciových trzích je díky lámání dalších a dalších rekordů burzovních indexů sice zřetelný, druhá strana rovnice je podle ale minimálně „diskutabilní“. „Pokračující odliv fondů z dluhopisových trhů, který by odpovídal (Velké) rotaci, data neprokazují,“ upozorňují analytici a dokazují svá slova následujícím grafem:
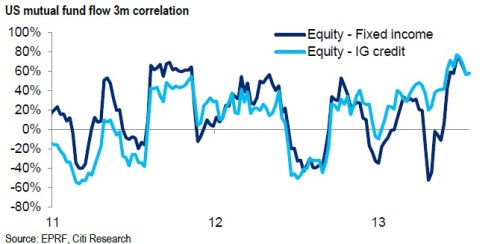
zdroj: Citi
Rally až do konce roku 2014?
Co se tedy podle nyní na trzích děje? „Pokračující příliv fondů do rizikových aktiv převažuje nad rotací mezi jednotlivými kategoriemi aktiv. Jinak řečeno, investiční manažeři nemusejí bádat nad tím, jak rozdělit, ale spíš nad tím, co dělat s pokračujícím přílivem dalších a dalších koláčů,“ vysvětlují Lorenzen a King s nadsázkou.
Kořeny nevídaného vývoje na trzích je podle třeba hledat především ve vydatné nerovnováze nabídkové a poptávkové strany na trzích aktiv, kterou způsobují především nekonvenční kroky nejvlivnějších tvůrců měnové politiky po celém světě. „Důsledkem nerovnováhy nabídky a poptávky je fakt, že výkon rizikových aktiv je stále více tažen „turistickými penězi“ – tedy prostředky poslanými na prázdniny ze svého obvyklého působiště ve snaze nalézt vyšší návratnost. Tomu právě říkáme Velké prázdniny, “ osvětluje analýza pro klienty investiční banky.
Základní scénář dalšího vývoje na trzích aktiv z pera analytiků počítá s tím, že pro akcie a dluhopisy příznivé období může trvat nejen celý letošní rok, ale i v průběhu příštího roku a nebojí se ani odklonu americké centrální banky od nekonvenčního uvolňování měnové politiky. Očekávání trhu počítající s omezením nákupu cenných papírů ze strany Fedu již od září letošního roku nevyvrací, ale očekává pouze zmírnění nerovnováh.
„I v případě, že by objem QE za poslední kvartál letošního roku dosahoval pouze 45 miliard dolarů za měsíc, čistá nabídka cenných papírů, do kterých lze investovat, by měla letos vzrůst nejméně za poslední dekádu,“ vysvětluje analýza očekávaný motor dalšího růstu trhů. Nebojí se ani úplného zastavení nákupu aktiv ze strany Fedu v průběhu roku 2014, neboť čeká nemalý dopad intervencí oznámených pro příští rok japonskou centrální bankou.
Pozor na rychlý konec Velkých prázdnin
Fakt, že trhy ženou výše především turistické peníze ale s sebou, podle analytiků , nese i nemalá rizika. Dokud turistické peníze budou „přijíždět“ do exotičtějších destinací bude vše v pořádku a trhy porostou napříč kategoriemi rizikových aktiv. To však nemusí být napořád. „Jakmile se na cestě objeví nějaký negativní katalyzátor, přijde najednou rychlá snaha o „ukončení dovolených“, což by dále prohlubovalo jakékoliv výprodeje,“ varují analytici především před stále spíše vyhladovělými dluhopisovými trhy.
Správná investiční strategie, která těží z ústředního scénáře býky podporujících centrálních bank, ale zároveň si nevyláme zuby na rizicích výprodejů, by podle měla mít následující rysy:
1) Využít asymetrie mezi rizikem a výnosem u akcií a dluhopisů a obratů v rizikové averzi.
2) Vyhnout se většinou trhu konsensuálně preferovaným dlouhým pozicím u dluhopisů s nízkou betou, které by mohly být náchylné k budoucímu odlivu fondů podobnému tomu nedávno viděnému v případě emerging markets.
(Zdroj: , MarketWatch, Bank of America/Merrill Lynch)