Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Osud Japonska nehrozí ani tak eurozóně jako Spojeným státům

    Osud Japonska nehrozí ani tak eurozóně jako Spojeným státům

    10.04.2015 13:30
    Autor: Redakce, Patria.cz

    Existují obavy, že eurozóně hrozí podobný vývoj, jakým si prošla japonská ekonomika. Ten je charakterizován nízkou inflací a útlumem domácí poptávky, který vede k vnějším přebytkům. K tomu se přidávají velmi nízké sazby. Ve skutečnosti jsou to ale Spojené státy, komu hrozí nebezpečí japonizace. V jejich ekonomice je totiž jasně patrných několik rysů, které se shodují s typickými rysy ekonomiky Japonska. V první řadě jde o rozdělení příjmů, které je velmi nevýhodné pro zaměstnance.

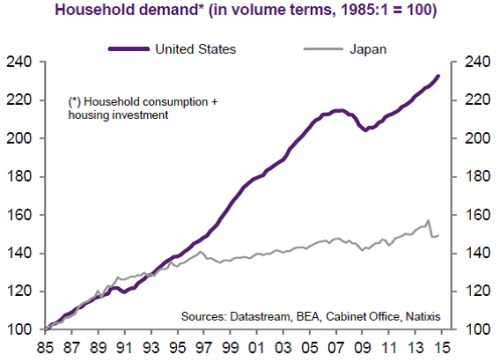
    V obou zemích je tedy patrná stagnace kupní síly zaměstnanců. V Japonsku od počátku devadesátých let není tato stagnace doprovázena růstem zadlužení domácností. V USA došlo k tomuto zlomu po roce 2008, kdy zadlužení dosáhlo nadměrných úrovní. Slabý růst příjmů a konec navyšování dluhů vedou ke slábnutí poptávky domácností. To je v Japonsku patrné po roce 1996, v USA po roce 2007.

    Zlom ve spotřebě japonských domácností a v jejich investicích, ke kterému došlo ke konci devadesátých let, je patrný z následujícího grafu. U spotřeby a investic amerických domácností došlo k prudkému propadu po roce 2007, po roce 2009 nastal obrat k růstu, který ale probíhá mírnějším tempem než před finanční krizí:
    pre1

    Mezi Japonskem a eurozónou najdeme jeden významný rozdíl. V eurozóně totiž nedochází ke chronické distorzi v rozdělení příjmů. Ta je typická pro Japonsko a také pro Spojené státy. Tyto dvě země mají také nízkou inflaci, nízké sazby a uvolněnou monetární politiku. Vychýlení příjmů směrem od mezd k ziskům korporací je přitom jedním ze základů deflace a v tomto smyslu se Japonsku mnohem více podobá ekonomický model Spojených států a ne eurozóna.

    Jaké jsou nyní strukturální překážky oživení eurozóny? Pokles cen ropy, oslabení eura, nízké sazby a odložení fiskální konsolidace působí na její ekonomiku samozřejmě pozitivně. Hovoří se o tom, že v cestě rychlejšímu oživení stojí vysoká úroveň zadlužení soukromého i veřejného sektoru. O klíčový problém ale samozřejmě nejde, protože sazby leží na mimořádně nízkých úrovních. Podobné je to s novou regulací, která má údajně omezovat nabídku bankovních úvěrů. Na straně firem sice došlo k poklesu výrobních kapacit, ale ten by také mohl vést k oživení investic. Ziskovost firem a jejich konkurenceschopnost se navíc významně zlepšila díky poklesu cen ropy, poklesu sazeb a oslabení eura.

    V cestě rychlejšímu oživení tedy stojí spíše problémy mimo oblast ziskovosti a konkurenceschopnosti korporátního sektoru. Jedná se zejména o fungování trhu práce, nedostatečné vzdělání a dovednosti pracovní síly, nedostatečné investice do inovací, apod. V tuto chvíli se zdá, že tyto faktory jsou minimálně dost silné na to, aby brzdily investice korporátního sektoru.

    Zdroj: Natixis


    Čtěte více:

    Proč rubl posiluje, když Rusko čeká recesi?
    10.04.2015 11:16
    V prosinci loňského roku prošel rubl měnovou krizí, kdy oslabil proti ...
    Deutsche Bank je blízko dohody o pokutě 1,5 mld. USD za manipulaci Liboru
    10.04.2015 12:16
    Deutsche Bank (DBK) může čelit pokutě ve výši 1,5 mld. USD v případu,...

    Váš názor
    •  
      10.04.2015 15:45

      Tak nevím, kde se stala chyba.......ale když se podívám na ten graf, tak vidím stagnaci Japonska ale dost svižný růst USA jenom s jednorázovým poklesem kolem roku 2009.....ale ani náhodou nevypadají ty dva trendy stejně nebo podobně.
      Vladokos
    Aktuální komentáře
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index