Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Porcování Yahoo!

    Porcování Yahoo!

    12.04.2016 14:45

    Do osmnáctého dubna by měli své nabídky předložit zájemci o koupi společnosti Yahoo. Předběžný zájem je prý veliký, další osud společnosti je tak hodně otevřený a ve hře jsou různí vlastníci a způsoby dělení. Jak moc zle, či dobře na tom Yahoo ale vlastně je, že to „dopracovala“ až sem?

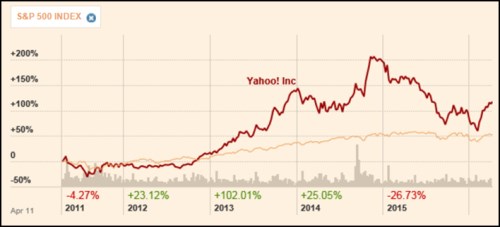
    Od celého trhu se akcie Yahoo prudce odpoutala v roce 2013 a v trendu pokračovala i v roce 2014. Ovšem následující rok přišla prudká korekce nadějí i ceny akcie. Letošní rok pak byla část těchto ztrát smazána, což je obvyklá reakce na spekulace o akvizici (na straně firmy kupované). Hlavním poučením z pohledu na dlouhodobější vývoj je ale asi hlavně vysoká volatilita a tudíž i rizikovost. V tomto případě tomu odpovídá i relativně vysoká beta, která je jako ukazatel systematické části rizika relevantní pro diverzifikované investory.
    bc1

    Zdroj: FT

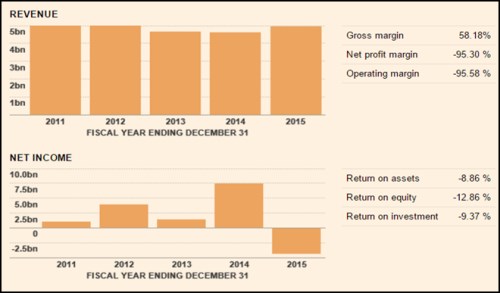
    Tržby Yahoo během posledních pěti let v podstatě stagnovaly, zisky jsou velmi proměnlivé a zřejmě z velké části vysvětlují i horskodráhové chování ceny akcie. Návratnosti nemá cenu rozebírat, protože v roce 2015 firma dosáhla ztráty:
    bc2

    Zdroj: FT

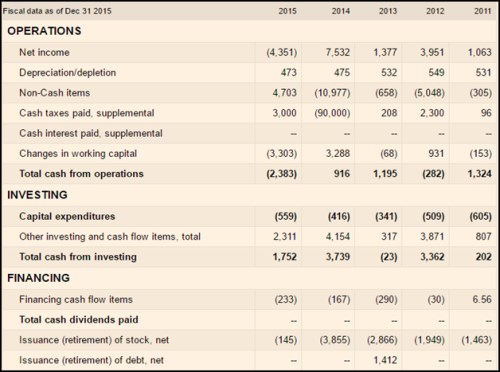
    Tím hlavním je zde stejně jako všude jinde schopnost generovat hotovost. Bohužel ani zde nenalezneme nějaký standard, či smysluplné vodítko. Už na úrovni provozního cash flow se výsledky rok od roku značně liší. V roce 2015 byla firma 2,3 miliardy dolarů v záporu a příčinou byl zejména pohyb pracovního kapitálu. Ten byl ale v podstatě zrcadlovým odrazem vývoje v roce předchozím, kdy velmi pomohl. Firma si také hodně pomáhá dezinvesticemi, které jen v roce 2015 vynesly 2,3 miliardy dolarů.
    bc3

    Zdroj: FT

    Kapitalizace Yahoo nyní dosahuje asi 34,15 miliard dolarů. Podíl ve společnosti Alibaba má hodnotu kolem 30 miliard dolarů – pokud se řídíme tržní kapitalizací Alibaby. To by znamenalo, že cash flow Yahoo musí ospravedlnit už jen několik málo miliard dolarů „dodatečné“ kapitalizace (a předpokládali bychom, že všechna ostatní neprovozní aktiva mají hodnotu nula, dluhy jsou nízké). Beta společnosti dosahuje hodnoty 1,46, takže požadovaná návratnost by se měla pohybovat kolem 9,8 %. To znamená, že volné cash flow „všeho ostatního“ by se muselo pohybovat kolem pár stovek milionů dolarů.

    Jednoduché valuační úvahy jsou ale v podobných případech hodně ošemetné. Yahoo spíše poukazuje na obecnější problém společností, které vlastní řadu investic a aktiv. U nich je složité určit, jakou hodnotu má celek „tak jak je“, zda mezi částmi fungují nějaké synergie, úspory z rozsahu, či naopak (a rozdělení pak „tvoří“ hodnotu). Sám mám mnohem radši jasně zaměřené firmy, jejichž výsledky celkem jasně ukazují, jaká je jejich hodnota. Yahoo je do značné míry opakem a je možné, že rozporcování by skutečně vedlo k objevení „skryté“ hodnoty. Konec konců, trhy už byly překvapeny mnohem jasnějšími věcmi než je „sum of the parts“ u konglomerátů a podobných subjektů.


    Čtěte více:

    Spin-off, nebo prodej? Yahoo! čeká osudové rozhodnutí
    02.02.2016 13:37
    Oddělí Marissa Mayerová, CEO Yahoo! Inc. „core business“ od společnos...
    Firmě Yahoo klesly příjmy o 15 %, chystá propouštění
    03.02.2016 8:09
    Příjmy americké internetové společnosti Yahoo poklesly ve 4. čtvrtletí...
    Yahoo hledá kupce pro své internetové aktivity
    29.03.2016 13:26
    Americká internetová společnost Yahoo vyzvala potenciální zájemce k př...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m