Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Skončí oživení globální ekonomiky růstem sazeb, který spustí dluhovou krizi?

    Skončí oživení globální ekonomiky růstem sazeb, který spustí dluhovou krizi?

    07.05.2018 18:14

    Společnost Pimco už za dob, kdy v ní vládl „dluhopisový král“, ráda přicházela s novými koncepty. Mimo jiné tak v pokrizových letech začala hovořit o novém normálu, který později trochu překřtila, ale princip zůstal nezměněn: Pohybujeme se v novém prostředí, které sebou kvůli řadě dlouhodobých faktorů nese pomalejší tempo reálného a nominálního růstu a také nižší sazby (reálné a nominální a to jak ty skutečné, tak rovnovážné). V jedné ze svých posledních analýz Pimco zauvažovalo nad tím, jak na sebe pasuje ne zrovna radostný dluhový vývoj ve světě a právě nověnormálový scénář vývoje v globální ekonomice. 

    Zhruba od poloviny roku 2016 trvá neobvykle silné a synchronizované globální oživení (které až nyní začíná mít trhliny v Evropě). Není tudíž divu, že relevance nového normálu začíná být některými zpochybňována. Nicméně Pimco si stojí na svém a poukazuje na to, že řada nověnormálových faktorů je stále ve hře. Mezi ně patří zejména geografický vývoj ve světě, který na jednu stranu snižuje potenciální výkon ekonomiky. A na stranu druhou by v této fázi vývoje měl zvyšovat touhu spořit – tudíž oslabovat poptávku (v ještě delším než dlouhém období by jí ale měl posilovat tak, jak budou důchodci své úspory čerpat). 

    Před časem jsem tu poukazoval na to, že dluhy sice rostou, ale tíha spojená s dluhovou službou (měřená relativně k příjmům) je nyní naopak na mimořádně nízkých úrovních. Příčinou jsou samozřejmě zejména nízké sazby, které snižují úrokové náklady. Z hlediska udržitelnosti a možných krizí je tedy klíčové, nakolik jsou sazby taženy dolů „uměle“ politikou centrálních bank a nakolik je jejich pokles přirozeným důsledkem pomalého pokrizového růstu (jinak řečeno, nakolik je dán poklesem sazeb přirozených, neutrálních). 

    Já sám určitě nepatřím do tábora zkázopravců, kteří tvrdí, že sazby jsou drženy dole uměle neadekvátní politikou centrálních bank. Podle mne dává daleko větší smysl interpretace, která hovoří o dlouhodobém přebytku globálních úspor nad poptávkou po nich. Takový stav tlumí ekonomický růst (což tlačí dolů příjmy a ztěžuje dluhovou službu), ale zároveň snižuje sazby (což působí opačně a zatím je tento efekt dokonce silnější). Co se ale stane, pokud bude ekonomické oživení sílit a s ním půjdou nahoru i sazby? 

    Někteří zkázopravci varují, že pokud sazby nezůstanou dole donekonečna, přijde dluhová krize. Taková varování ale většinou ignorují onen vztah mezi sazbami a růstem. Relevantní by byla pouze v případě, kdy by růst sazeb svým negativním efektem zdaleka převýšil pozitivní dopad růstu ekonomiky a příjmů. Odhadovat, kam se přesně vývoj vydá, je cvičením pro celé analytické týmy, já se zde mohu vrátit k Pimcu, které tuto práci skutečně vykonalo ve formě následující úvahy. Jeho ekonomové použili jednoduchý vztah, který říká, že změna míry vládního zadlužení je dána výší průměrných sazeb u dluhu „i“, nominálním růstem HDP „g“, výší dluhů a primární rozpočtovou bilancí „pb“ (bilancí rozpočtu před platbou útokových nákladů): změna poměru dluhu k HDP = ( i - g ) x dluhy – pb. 

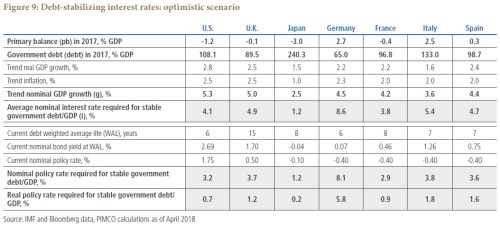
    Na základě tohoto vztahu Pimco určilo, jaké mohou být sazby, aby se míra zadlužení neměnila – stabilizovala. Výsledky jsou shrnuty v následující tabulce. Spojené státy by v základním scénáři utáhly průměrnou sazbu u svých dluhů ve výši 1,7 %, což by mělo znamenat, že Fed by mohl sazby zvedat jen na 0,8 %. Nejvíce utáhne Německo: průměrné sazby dluhu ve výši 5,5 %, ale dost také Itálie (3,2 %) a to zejména díky její vysoké primární bilanci (první řádek), která více než vyvažuje vysoké dluhy (druhý řádek) a relativně nízký potenciální růst (pátý řádek). Nejzranitelnější je z tohoto pohledu Japonsko, které nedokáže stabilizovat svůj dluh při růstu průměrných sazeb u dluhu nad záporných 0,7 %. Dolů jej táhne vše od primární bilance přes výši dluhů až po nízký potenciál. 

    a

    Nejde samozřejmě o dokonalý nástroj, ale svou hodnotu má. Ukazuje, že při daných rozpočtových bilancích a potenciálním růstu tu většinou velký prostor pro dlouhodobou stabilizaci, či dokonce znatelné snižování dluhů neexistuje. Sazby by totiž musely být na hodně nízkých úrovních - reálné sazby centrálních bank by se musely s výjimkou Německa pohybovat znatelně v záporu, či na nule. Na druhou stranu to ještě ani zdaleka neimplikuje krizi. Konec konců, může nastat i optimističtější vývoj – potenciál se zvedne, zlepší se primární rozpočtové bilance a reálné sazby slučitelné s dluhovou stabilizací se posunou znatelně nad nulu – viz druhá tabulka. A to je asi to hlavní, co dnes chci sdělit: Nepropadejme ani zde extrémům, tedy ani uvažování ve stylu „zdroje jsou a dluhy se nemusí platit“, ani ve stylu „krize už je za rohem“. 
    a


    Čtěte více:

    Evropa na rozdíl od USA ztrácí naději na pozitivní investiční spirálu
    23.04.2018 18:04
    Podle některých dat se zdá, že synchronizovaný globální boom nakonec z...
    Tučná léta možná končí. Dávejme si pozor, co si nyní budeme přát
    24.04.2018 18:42
    Vývoj a výroba léků sebou přináší nejednu tenzi a paradox. V Perlách t...
    Tak nějak vypadá klasické dilema hodnotového investora…
    25.04.2018 18:07
    Minulý týden jsem tu nakousl téma „tří absurdně levných akcií“. Na ten...
    Je Amazon jednou obrovskou bublinou?
    26.04.2018 18:17
    O technologických gigantech a jejich akciích toho bylo a bude napsáno ...
    Pětka opomíjených faktů z globální ekonomiky
    27.04.2018 12:58
    Čerpaje z ještě čerstvého čtvrtletního přehledu vývoje na trzích od JP...
    Co trhy nabídnou v následujících deseti letech?
    30.04.2018 18:24
    Od poslední krize uplynulo zhruba deset let a akciové trhy během nich ...
    Stačí jeden krok vedle a z růstové akcie je propadák a hodnotové dilema
    02.05.2018 10:29
    Není to zase tak dávno, co se akcie restauračního řetězce Chipotle hřá...
    Klíčové číslo pro akcie Tesly: 4 miliardy dolarů
    02.05.2018 18:26
    Již před delším časem jsem tu psal, že čím více o tom přemýšlím, tím m...
    Tesla by měla koupit Škodu Auto. Nebo obráceně
    03.05.2018 18:37
    Pokud by Tesla měla ospravedlnit svou současnou kapitalizaci, musela b...
    Zlato se začalo chovat záhadně. Míří k předchozím maximům?
    04.05.2018 18:19
    Možná, že ze zlaté horečky pokrizových let jsme se nyní přesunuli do o...

    Váš názor
    •  
      07.05.2018 19:40

      Já si myslím, že nízké úroky jsou způsobeny QE hlavních centrálních bank. Přesto se nepovažuju za zkázopravce. Domnívám se, že dluhová krize nenastane, pokud ji bankéři nebudou sami chtít. Natisknutými penězi se dají všechny problémy zasypat a dluhy hrnout donekonečna. Jedinou výjimkou by byl run na banky. Pokud by vznikla panika, mohli by bankéři vyplatit vkladatelům jen malý zlomek úspor. Druhou možností je peníze na plnou výplatu střádalům natisknout. Ti by se je snažili okamžitě utratit za reálné hodnoty a jejich cena by vylétla do nebes. Takže by tak stejně o drtivou většinu úspor přišli. Pokud jde o "přebytek globálních úspor". Byl by tento "přebytek" bez QE centrálních bank? Měli by "střádalové" typu Sorose v českých komerčních bankách 3 biliony CZK (značná část je důsledkem intervencí ČNB), které tyto banky uložily v ČNB na úrok 1,8 mld CZK měsíčně? Tedy přes 20 mld ročně. Pokud by sazba ČNB stoupla z 0,75% na 1,75% bylo by to přes 50 mld ročně. To je částka srovnatelná se ziskem bank z běžné činnosti.
      Jan
      • A koho asi zajima co si myslis ty ?
        08.05.2018 17:32

        Dnes uz lidi nezajima ani to co si mysli Zeman. Hlavne ty i zeman byste meli myslet potichu a prestat oblbovat. Jen se ztrapnujete a muzete ovlivnit jen nekolik lidi, kteri nejsou schopni myslet sami za sebe. Ja mam vic pravdy nez vy oba dva dohromady, kdyz reknu ze si myslim ze po jaru prijde leto a pak by se meli lidi pripravit na zimu. Dekujeme za vasi starost, ale co s tim ? Dekujeme odejdete. Ja nepotrebuju takove chytraceni a docela dobre jsem se zaridil po svem. Ty si nech svoje rady pro takove, kteri potrebuji i poradit, aby sli z deste pod strechu aby nezmokli. Jsem si jisty ze mnohym, jako ty i takova rada prospeje. Skoda ze uz neexistuje Dikobraz. Tam bys nasel hodne vernych posluchacu. Mno, dokud bude u nas, podle emana, takove procento i .iotu, jak prohlasuje sam eman, tak bohuzel mate sanci zmenu smeru kam spejeme. Ale, souzi, za co ?
        ZYX
      •  
        07.05.2018 20:36

        Děkuji za příspěvek, proti vaší teorii o vlivu QE na sazby ovšem podle mne hovoří třeba to, jak se sazby většinou chovaly před, během a po ukončení QE. Jejich chování totiž naopak naznačuje, že jejich hlavním tahounem je měnící se růstový výhled - tedy soukromí investoři a ne Fed. Když tak například média kritizovala Fed za to, že po rozjetí QE sazby rostou, mýlila se - nešlo o známku nefunkčnosti QE, ale naopak o známku toho, že monetární politika zlepšila růstový výhled. O zkázopravcích v této souvislosti píšu jen proto, že jejich oblíbenou rýmovačkou jsou "uměle nízké sazby" a následná krize. Hezký večer
        JS
        •  
          07.05.2018 22:29

          Děkuji za reakci. Můj názor, že QE způsobuje pokles sazeb pramení z obecně známé úvahy. Když je něčeho málo, tak je to drahé. Málo peněz v ekonomice znamená, že se půjčují na vysoký úrok. Nadbytek peněz kvůli QE zase naopak vede k poklesu úroku. Před QE rozhodoval o ceně peněz a množství peněz v ekonomice zájem ekonomických subjektů o úvěry. Po prasknutí hypoteční bubliny nastal prudký pokles zájmu o úvěry. Proto sazby klesly. Růst sazeb na začátku QE je sice paradoxní, ale mohl být způsoben jinými vlivy. Např. tím, že akcie byly velice levné a QE slibovalo jejich prudký růst. Investoři se zbavovali dluhopisů, aby mohli nakoupit levné akcie. Tím způsobili pokles cen dluhopisů a tedy růst výnosů. Je to jen moje hypotéza bez nějaké kvantifikace. Jedno je ale jisté. Bez QE by se po prasknutí hypoteční bubliny trhy zhroutily a pokud by měl někdo co půjčovat, půjčoval by na vysoký úrok.
          Jan
          • Pane Bože nejsi ty ten taky profesor
            08.05.2018 17:41

            Tebe je tady škoda. Ty bysi měl někde přednášet. Alespon' by tady byl od tebe pokoj. Nenapsal jsi taky nějakou knížku. Rád bych ji koupil nějakému takymudrci aby se začet a taky dal pokoj.
            demokrad
    Aktuální komentáře
    27.10.2026
    21:11Wall Street sází na umělou inteligenci. Nasdaq rostl, Boeing čelil prudkému výprodeji  
    17:13Rozevírají se nůžky v pohledu na AI investice. O akciích jako opci na masivní úspěch se už nemluví
    16:03Vyšší sazby model SoFi nezlomily, výhled na rok 2027 překonal očekávání  
    15:34Analytický radar: Americké volby skončí patem. Účet vystaví dluhopisy
    15:15ČNB může v listopadu znovu zvýšit sazby, cyklus zpřísňování tím ale podle Seidlera nezačíná
    13:57Boeing se vrací k ziskovosti. Komerční letadla zůstávají slabinou, pomáhá obrana
    13:57UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2764457078
    13:54Prémiové nápoje i fotbalový šampionát nabublaly zisk i výhled Coca-Coly
    13:45IPO Anthropicu: Růst, který se musí vejít do fixních závazků  
    12:59Mercedes přibrzdil optimismus. Slabší Čína a drahá výroba nutí firmu k opatrnosti
    12:05Preview Alphabetu: překvapí Google Cloud opět svým růstem?
    10:49Česká exportní banka, a.s.: Informace o výplatě výnosu s rozhodným dnem 27. října 2026
    10:37Polovodiče znovu lákají investory, ale před výsledky velkého techu a Fedem je trh opatrný  
    10:33Wall Street vydělává na AI horečce. Goldman Sachs ovládla největší obchody roku  
    10:12Porsche vydělává více, ale prodává méně. Luxusní automobilka mění strategii
    8:57Rozbřesk: Polsko odkládá konsolidaci, na jak dlouho?
    8:53Anthropic míří na burzu, Microsoft propouští a Goldman Sachs si mne kapsy  
    6:31AI boom a kalifornská zlatá horečka: Zbohatlo pár zlatokopů. A ti, co jim prodávali lopaty
    26.10.2026
    18:14Scénář, v němž AI nepřinese vůbec nic
    16:56PODCAST Týdenní výhled: Od Fedu se čeká stabilita. Výsledky reportuje Amazon, Alphabet nebo Microsoft  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    14:30USA - Objednávky zboží dlouh. spotřeby, m/m
    16:00USA - Index spotř. důvěry Conference Board
    16:00USA - Prodeje nových domů