Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Americký trh by měl vynášet 7,2 %, Karibik, či Afrika nad 20 %

    Americký trh by měl vynášet 7,2 %, Karibik, či Afrika nad 20 %

    20.08.2019 17:46

    Ve včerejším příspěvku jsem tu poukazoval na hodně vysoké valuace amerického akciového trhu s tím, že je poměrně těžké je napasovat na nějaká klíčová fundamentální čísla. Zmínit jsem samozřejmě musel i takzvanou rizikovou prémii akcivého trhu (ERP, někdy MRP). Tedy rozdíl mezi návratností bezrizikových aktiv (obvykle dlouhodobých vládních obligací) a požadovanou návratností akciových investic v dané zemi. ERP může samozřejmě výrazně přispívat ke změnám cen a valuací na trhu a přitom jde možná o nejhůře uchopitelnou proměnnou ze všech, které tak činí. Jeden z těch, kteří se s ní pravidelně snaží popasovat a ještě se o výsledky své práce štědře dělí s investičním lidem, je valuační guru, profesor financí Aswath Damodaran. Ten nyní na svém blogu představil aktualizované odhady, podívejme se spolu na ně a jejich implikace. 

    Investice do zahraničních aktiv sebou většinou nese přímé riziko ve formě proměnlivých měnových kurzů. Jak ale podotýká pan Damodaran, do nich se promítá široká škála dalších rizik, které bych nazval třeba „podkladová“. Sem patří míra otevřenosti dané země a tudíž citlivost na vnější šoky, politická stabilita, síla a pevnost systému a institucí, vymahatelnost práva a tak dále. To se vše by pak měla odrážet v ERP. Tedy v tom, kolik investoři u akcií v dané zemi požadují nad výnosy tamních „bezrizikových“ obligací jako kompenzaci za vyšší riziko. Ony uvozovky používám proto, že v nejedné zemi lze o bezrizikovosti dluhopisů pochybovat a zmíněné faktory se v pro dluhopisy relevantní míře promítají již do jejich výnosů. 

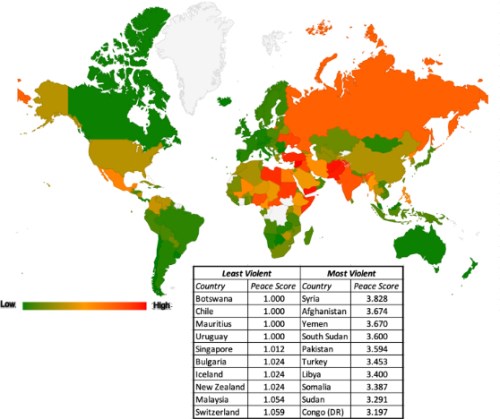
    Pan Damodaran v této souvislosti ukazuje několik grafů, které poukazují na podobné skupiny rizik, zajímavý je třeba ten následující, který se zaměřuje na mírumilovnost dané země. My si podle něj užíváme života v mimořádně mírumilovném regionu, překvapivé pro mě je, že podobně je hodnocena velká část Latinské Ameriky. Spojené státy jsou na tom podobně jako Čína,  v celkovém hodnocení ne moc dobře. 
    001

    Zdroj: Institute of Economics and Peace

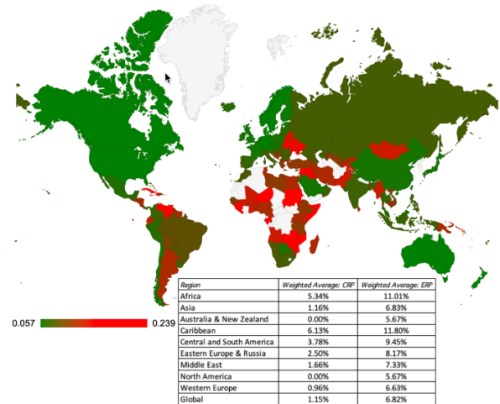
    Pan profesor postupuje při odhadu ERP jednotlivých zemí tak, že nejdříve spočítá prémii pro americký trh. Ta se nyní podle něj nachází na 5,6 % (já ve svých valuacích používám dlouhodobě hodnotu 5,5 %). Stejná ERP je pak přiřazena zemím, které mají od Moodys stejný rating, jako Spojené státy. Pokud mají rating nižší, je ERP spočítána na základě CDS spreadů a relativní volatility akciového trhu v dané zemi. Pokud země rating nemá, je použito takzvané PRS skóre od PRS Group, které se snaží měřit politické riziko dané země. Výsledky výpočtů a odhadů jsou regionálně shrnuty v následující mapě a tabulce:
    02

    Zdroj: Damodaran online

    Americký a australský trh by tedy měl nyní nést nejnižší rizikovou prémii (oněch 5,6 %). U amerického indexu SPX bychom tedy podle této logiky měli čekat návratnost 7,2 %, protože bezrizikové výnosy se pohybují kolem 1,6 %. Je přitom dobré si uvědomit, že všechny jiné odhady stratégů, analytiků a dalších implicitně předpokládají, že trh se ve svých valuacích mýlí – je nastaven na neférové hodnoty a návratnost tedy nebude odpovídat návratnosti požadované (nyní oněch cca 7 %). 

    Západní Evropa je se svou ERP o celý procentní bod výše než USA a úplně na opačném konci rizikového spektra je nepřekvapivě Afrika a Karibik s více jak 11 % prémií. Třeba výnosy dlouhodobých vládních obligací Keni se pohybují znatelně nad 10 % a u podobných afrických „frontier“ trhů tak hovoříme o vysokých požadovaných a s velkým otazníkem možná i realizovaných návratnostech. 

    Na závěr se vrátím k úvodní poznámce o našponovanosti valuací amerických akcií: Podle pana Damodarana nedošlo v USA k žádnému znatelnému propadu ERP, který by vysoké valuace v prostředí osekávaných růstových očekávání ospravedlnil. Zařadím se tedy do výše zmíněné skupiny lidí, kteří moc nevěří oné 7,2 % návratnosti. Tedy návratnosti založené na implicitním předpokladu, že valuace jsou nyní fundamentálně „správně“ a akcie vynesou to, co je od nich požadováno. 


    Čtěte více:

    Jsou akcie a firmy, které pro úspěch musí posouvat konzum do ještě extrémnějších forem
    06.08.2019 18:12
    Rád sleduji příběh společnosti Mattel, občas se tu k ní a jejím akciím...
    Tři investiční sázky na umělou inteligenci
    07.08.2019 17:26
    V akciích spojených s takzvanou umělou inteligencí našly trhy zalíbení...
    Extrémní zklamání vytvořilo investiční příležitost?
    08.08.2019 18:37
    Akcie retailové společnosti Kroger ztrácí za poslední rok asi čtvrtinu...
    Zlaté pravidlo moudrých vládců a jeho dopad na ekonomiku
    09.08.2019 17:40
    Lao-c' údajně napsal své „malé velké“ dílo Tao te ťing pouze kvůli str...
    Po nás potopa, nebo pokoj a prosperita?
    12.08.2019 18:38
    Predikce dělám nerad, zejména co se týče budoucnosti. U ní je podle mn...
    Když se tou největší překážkou byznysu a některým investicím stává zdravý rozum
    13.08.2019 18:11
    Jamie Powell si na stránkách FTAphaville všímá toho, že společnost Dis...
    Akcie ohrožené konzumním vrcholem
    16.08.2019 6:19
    Banka Goldman Sachs před necelým měsícem tvrdila, že americká ekonomik...
    Investiční sázky v prostředí obchodních potyček
    15.08.2019 14:27
    Goldman Sachs navrhuje poměrně jednoduchou strategii, která by měla in...
    Pozitivní šok v globální ekonomice a peněžní jev jménem inflace
    16.08.2019 17:54
    Známý investor Ed Yardeni na svém pozorně sledovaném blogu uvažuje nad...
    Proč jsou americké trhy podle mne hodně našponované
    19.08.2019 17:43
    Americké akcie si letos připisují asi 15 %, na konci července to bylo ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu