Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kde budou akcie za deset let?

    Kde budou akcie za deset let?

    17.12.2020 18:14

    Existuje řada způsobů, jak ukázat, že historicky je období vysokých valuací předehrou k nižší dlouhodobé návratnosti akciového trhu. Graf od Credit Suisse, který bych chtěl dnes ukázat, je jednou ze sofistikovanějších verzí. Jelikož valuace jsou nyní vysoko, nadšení asi budit nebude. Ale možná je to „tentokrát jinak“. A trochu o tom, proč jsou akcie mnohem zdravější investicí než zlato. Doslova.

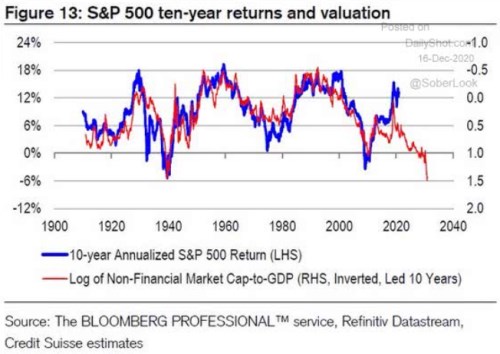
    Zmíněný graf porovnává desetiletou návratnost amerického trhu s tím, jak se vyvíjí poměr kapitalizace nefinančních titulů k HDP (tento poměr koreluje s návratností následujících deseti let a červená křivka je tak posunuta o deset let dopředu, čímž získáváme i „predikci“ vývoje do roku 2030):
    akcie deset let valuace

    Zdroj: Twitter

    Jelikož poměr kapitalizace k HDP je nyní hodně vysoko (posunuto dopředu), návratnost akcií by měla postupně klesat a podle tohoto „modelu“ by se měla do roku 2030 dostat dokonce znatelně do záporu. Ti, kteří by dnes drželi akcie s tím, že je mají minimálně na deset let, pak ani nenaleznou moc velkou útěchu v tom, že by se křivky v grafu moc nekamarádily. Naopak se zdá, že vypovídací schopnost tu nějaká je, respektive doposud byla.

    Naděje na vysoké dlouhodobé výnosy akcií tu ale podle mne je. Pramení z možnosti pozitivních ziskových překvapení. Nízká návratnost po období vysokých valuací (graf) je „mechanicky“ dána tím, že vysoké valuace již nemají kam růst, spíše klesají a růst cen akcií tak může táhnout jen vyšší ziskovost (růst cen P tlumí klesající PE, ale proti němu jde růst zisků E). Onu predikci by tak naboural rychlý dlouhodobý růst zisků. Je to možné? Jde o téma obsáhlé:

    Na jednu stranu jsou zisky k produktu historicky už hodně vysoko a zde tedy rezervy moc nejsou. Minimálně pokud věříme v nějaký návrat k průměru, nebo pokud třeba vnímáme společenské tenze plynoucí z příjmové nerovnosti v řadě zemí. Ty by naznačovaly, že podíl zisků na produktu bude klesat a to by ještě znásobilo efekt popsaný grafem. Na stranu druhou tu máme dlouhou řadu nových technologií a možných neuvěřitelných překvapení s potenciálem pro mohutný posun produktivity a celkových příjmů (včetně zisků). Šlo by k tomu samozřejmě dodat mnohem více, takovýhle je rámec a celá věc je tak podle mne přes uvedený graf stále otevřená.

    Sazby a zlato

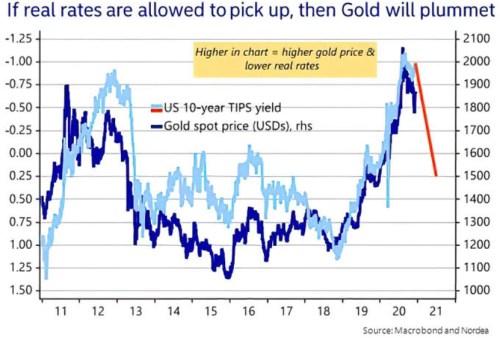
    Ve větším detailu jde i o to, kde se bude pohybovat růst ekonomiky a zisků relativně k sazbám – je zřejmé, že lepší ekonomická aktivita povede k růstu sazeb a jde o jejich relativní proporci (ta bude mít dopad i na valuace). Tuto proporci nemusí ale moc řešit jiné aktivum, kterému se dnes chci krátce věnovat - zlato. Jak totiž ukazuje následující graf, jeho cena ne dokonale, ale stále silně koreluje s vývojem reálných výnosů desetiletých vládních obligací. A jak v grafu červenou přímkou ukazuje Nordea, růst výnosů (pozor, obrácené měřítko) by zřejmě přinesl pokles ceny zlata:
    akcie deset let valuace zlato

    Zdroj: Twitter

    Negativní vztah mezi reálnými sazbami a cenou zlata je dobře zdokumentován. Podle některých funguje zejména při záporných a nízkých sazbách a hlavní příčinou je to, že nízké sazby znamenají nižší náklad příležitosti u držení zlata, které negeneruje žádný příjem. Možná by bylo zajímavé pouvažovat o tom, jak se tento mechanismus (ne)rýmuje s tím, že zlato je zároveň považováno za pojištění proti inflaci a také proti krizím (frikce nastává třeba při možnosti deflační krize). Ale takovou úvahu nevtěsnáme do pár řádků, dnes stačí onen graf.


    Čtěte více:

    Nebezpečí prázdných cenovek
    11.12.2020 17:55
    Co kdybychom přišli do potravin a v některých regálech našli zboží s c...
    Norsko-švýcarská rána monetární intuici
    14.12.2020 17:35
    Monetarista David Beckworth přináší na svém blogu graf porovnávající v...
    DuPont významně podhodnocen?
    15.12.2020 17:47
    Seth Goldstein z Morningstar na počátku listopadu psal, že akcie spole...
    Tři grafy pro růstové investory
    16.12.2020 17:55
    Kolem roku 2000 bylo na americkém akciovém trhu asi 40 % společností, ...

    Váš názor
    • REÁLNÉ sazby budou ještě dlouho záporné
      18.12.2020 10:42

      Autor: "Negativní vztah mezi reálnými sazbami a cenou zlata je dobře zdokumentován." __________________________________________________________________________ Pak tedy o zlato nemám strach: http://www.shadowstats.com/alternate_data/inflation-charts __________________________________________________________________________ Reálné záporné sazby je totiž to jediné, co stojí mezi ohromným státním dluhem (který navíc všichni plánují dále zvyšovat a to čím dál rychleji) a státním bankrotem.
      Hayek
      • H E D G E
        18.12.2020 10:45

        Jestli dnes zlato něco ohrožuje, tak je to bitcoin (jak seznává stále více ekonomů, bankéřů a investorů). Pokud má někdo své portfolio zajištěné pomocí obou těchto instrumentů (opět: je jasně patrné, že se to stále častěji a intenzivněji děje), mohl by mít o něco klidnější spaní.
        Hayek
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data