Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Tři grafy pro růstové investory

    Tři grafy pro růstové investory

    16.12.2020 17:55

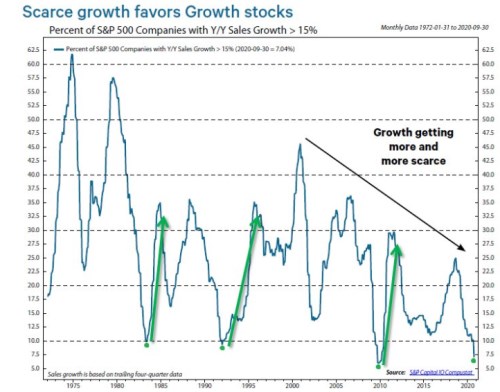
    Kolem roku 2000 bylo na americkém akciovém trhu asi 40 % společností, jejichž meziroční růst tržeb převyšoval 15 %. Tipněte si, jaký podíl obchodovaných firem dosahuje takového růstu dnes. Já hádám, že se netrefíte. Dnes několik postřehů a úvah zejména pro ty, které zajímá právě růstový segment trhu.

    Oněch 40 % v roce 2000 jsem vzal z následujícího grafu, který ukazuje dlouhodobý vývoj podílu vysokorůstových společností na celém trhu. Rok 2000 byl dlouholetým maximem, celkově tu vidíme značnou cykličnost, ale i to, že v polovině sedmdesátých let bylo vysokorůstových firem ještě mnohem více. Inflace se ovšem v té době také pohybovala nad 10 %, stejně jako na konci sedmdesátých let, takže růstu reálného nemuselo být ani zdaleka tolik.
    graf 1
    Zdroj: Twitter

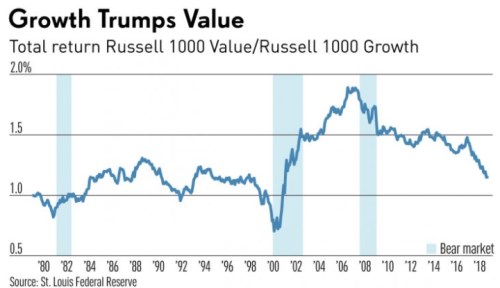
    Pokud bychom tedy brali růst tržeb reálný, je dost dobře možné, že rok 2000 byl nejen lokálním, ale absolutním vrcholem. A jelikož poslední desetiletí jsou již obdobím inflace nízké, data z grafu již jsou „reálně“ porovnatelnější. Včetně toho, že v letošním roce bylo dosaženo téměř minima zmíněného podílu na cca 6 % (v roce 2009 asi 5 %). Od roku 2000 pak je podle grafu „růst stále vzácnější“. Co s tím? Nabízí se porovnat popsaný vývoj s tím, jak si vedou dvě populární investiční strategie „růst a hodnota“:
    graf 2

    Graf druhý můžeme vnímat různě. Třeba tak, že do roku 2000 nepanoval žádný trend, či jsme prošli relativně umírněným cyklem, kdy si nejdříve vedla lépe hodnota, pak ale růst více než vyrovnal. Po roce 2000 přišel druhý cyklus stejného ražení, ale silnější. Nejdříve táhne hodnota, od roku 2007 si vede opět lépe růst. Tedy až cca 7 let poté, co začal být vzácnější. Jak se vzácnost projevuje cenou, či lépe – valuacemi?

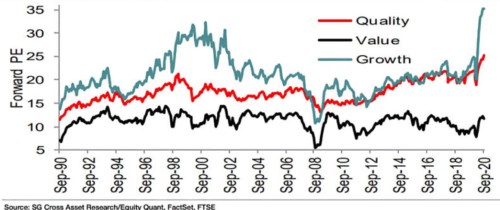
    Jak ukazuje třetí graf od SG, PE hodnotového globálního portfolia (černá křivka) je relativně stabilní, dlouhodobě tu je možná mírný trendový pokles. To růst se dovede více odvázat – do roku 2000 jeho valuace výrazně rostly (rostl i podíl vysokorostoucích firem). Pak trendově klesaly, aby se po roce 2007 začaly opět zvedat. Tedy ve stejné chvíli, kdy si růst začal opět vést lépe než hodnota a kdy už řadu let pokračoval trend stále vzácnějších vysokorůstových firem na trhu:
    graf 3

    Nyní jsme tedy v situaci, kdy je na trhu hodně málo vysokorůstových firem, a to jak díky trendu, tak kvůli tomu, co se děje v letošním roce. Valuace růstu jsou naopak extrémně vysoko, o hodnotě to neplatí. A růst uzavírá další velký cyklus návratnosti relativně k hodnotě – tj. jeho dlouholeté dobré výkony jsou z delšího pohledu do nemalé míry mazáním toho, co na něj získala hodnota po roce 2000. Je to historicky dost ojedinělý mix, jak vysoké valuace růstu, tak onen cyklus z druhého grafu by mohly naznačovat, že opět nastává čas hodnotových akcií. Podobně vyznívají úvahy o tom, že přichází ekonomické oživení a s ním růst sazeb, což by mělo být pro růstové akcie také méně přívětivé prostředí než pro hodnotu. Jenže takových úvah tu bylo už hodně, včetně posledních měsíců, a zatím spíše kde nic tu nic.


    Čtěte více:

    Mohan: Alternativní měřítko růstu ukazuje nulu u USA, u Číny mírně nad nulou
    10.08.2020 13:59
    Jak udržitelný je z hlediska životního prostředí globální ekonomický r...
    Vrátí se nadšení pro hodnotové akcie?
    01.09.2020 17:39
    Již dlouho se hovoří o tom, že by si akcie evropské mohly vést konečně...
    Atradius: Světová ekonomika se letos propadne o 4,3 %
    25.11.2020 17:35
    Světová ekonomika se letos propadne o 4,3 procenta. Negativní dopad pa...
    Proč hodnotové akcie a co to znamená pro Evropu
    08.12.2020 6:32
    Pandemií vyvolaná recese už pomalu ustupuje a hodnotové akcie v Evropě...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost