Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč zrovna my jsme béčko? Americký akciový trh a ty ostatní

    Proč zrovna my jsme béčko? Americký akciový trh a ty ostatní

    14.10.2021 17:42

    Při vědecké výpravě za odkazem Járy Cimrmana do Liptákova se týmy ve dvou vozech čistě pro rozlišení označily jako tým A a tým B. Načež se objevuje ona známá otázka: „Proč zrovna my jsme béčko?“ Pokud by mezinárodní akciové trhy mimo USA mohly hovořit, možná by se ptaly podobně. U nich by ale nešlo o čistě rozlišovací označení. Proč?

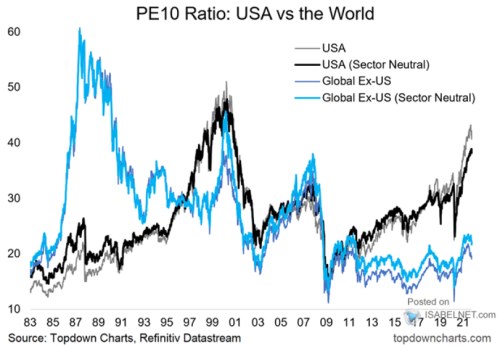
    V následujícím grafu nacházíme porovnání valuací amerického akciového trhu s trhy ostatními. Jde o poměry cen a zisků obchodovaných firem, a to jednak nijak neupravené (šedá a tmavě modrá křivka) a pak s upravenou váhou sektorů (černá a světle modrá křivka). Tato sektorová úprava je při podobném porovnávání hodně relevantní tak, abychom neporovnávali hrušky a jablka. Dobře patrné by to mohlo být třeba pokud vedle sebe postavíme americký, k technologiím notně vychýlený trh, a třeba trh ruský, který je vychýlen úplně jiným, komoditním směrem. Mimochodem z výše násobků bych usuzoval, že jde o poměr cen a historických zisků, ne projektovaných.
    1
    Zdroj: Twitter

    Nevím přesně, jak ony sektorové úpravy proběhly, ale vidíme, že v USA valuace snižují, což je velmi pravděpodobně tím, že snižují váhu technologií. Ve zbytku světa se naopak dostavuje efekt opačný. Následně vidíme, že:

    1) V osmdesátých letech a první polovině devadesátek má zbytek světa výrazně vyšší valuaci.
    2) Nástup americké technologické bubliny v druhé polovině devadesátých let zvyšuje americké valuace nad zbytek světa.
    3) Poté nastává období, kdy si jsou valuace podobné – od prasknutí internetové bubliny, přes dobu opětovného růstu trhu a propad roku 2008 a ještě rok, dva poté.
    4) Nakonec přichází doba, kdy americké valuace znatelně rostou, zatímco zbytek světa stagnuje na historicky nízkých úrovních. Nůžky se doposud trendově rozevírají a nacházíme se v typově opačné situaci než na počátku grafu.

    Vysoké valuace amerického trhu bývají běžně dávány do souvislosti s nízkými sazbami a výnosy vládních obligací. To je ale jen část celkového příběhu. Proč? Výše valuačních násobků je totiž dána ne jednou, ale třemi proměnnými: 1) oněmi bezrizikovými sazbami, spolu s nimi ale také 2) rizikovými prémiemi (dohromady tvoří požadovanou návratnost) a 3) v neposlední řadě očekávaným růstem ziskovosti obchodovaných firem.

    Obecná interpretace toho, co se děje v obrázku, je tak celkem jednoduchá: Na jeho počátku byl rozdíl mezí požadovanou návratností a očekávaným růstem mnohem příznivější u zbytku světa mimo USA. Po finanční krizi ale začal být tento rozdíl víc a víc výhodnější (pro akcie příznivější) v USA. Jinak řečeno, americkým akciím nenahrávají nízké sazby (třeba v Německu jsou mnohem níže, to samé platí o Japonsku). Nahrává jim nízká požadovaná návratnost (tedy sazby a rizikové prémie) relativně k očekávanému růstu ziskovosti (či vysoká ziskovost relativně k požadované návratnosti).

    Důvody, proč tomu tak je, můžeme hledat na cyklické úrovni, ale také na úrovni strukturální. Vidíme například, co se nyní děje v Číně – v duchu výše uvedeného roste riziko a klesá očekávaný růst.

    Do nějakého systematického rozboru se již dál ale pouštět nebudu, ani do možnosti, že investoři USA na rovině požadovaná návratnost/růst mohou přeceňovat a zbytek světa podceňovat (nebo také ještě naopak). Jen zmíním, že před pár dny jsem tu psal o dolaru a schématu BofA, které referovalo na jakýsi globální cyklus. V něm americká ekonomika nejdříve vede ekonomiku globální, ta jí poté dohání, nastává synchronizované oživení a pak synchronizovaný útlum. Z něj pak světové hospodářství vedou ven zase USA.

    Nevím, zda šlo o záměr, či zda to BofA přehlédla, ale takový pohled by implikoval, že americká ekonomika bude na zbytek světa neustále získávat, protože tu není fáze, kdy by cyklicky zaostávala. Zmiňuji to proto, že dnes diskutovaný obrázek ukazuje, že investoři mohou uvažovat v podobném duchu.


    Čtěte více:

    Američané zvyšují svůj valuační náskok, Německo za Francií a Španělskem. A nakonec Itálie
    06.09.2021 17:18
    MacroMarketsDaily přichází s novým srovnáním valuace amerických, kanad...
    Americký trh jako celek není moc atraktivní, opak platí o malých společnostech, říká strategička BofA
    15.09.2021 12:38
    Jill Carey Hall z Bank of America má cíl pro index S&P 500 pro letošn...
    Jednoduchý byznys a kandidát na silnou a podhodnocenou firmu
    29.09.2021 17:42
    Campbell Soup je potravinářská společnost, která prý existuje již 150 ...
    Hodnotové akcie přinesou o 5 až 10 procent vyšší návratnost než celý trh, domnívá se Arnott
    04.10.2021 10:28
    Zakladatel společnosti Research Affiliates Rob Arnott představuje mezi...
    Komoditní mezery a ochlazující ekonomika
    06.10.2021 17:33
    O komoditách se hovoří hodně jak z hlediska investičního, tak makroeko...

    Váš názor
    • Graf
      14.10.2021 20:28

      Poslední odstavec - "americká ekonomika bude neustále získávat nad zbytek světa"...tak tato teze je podepřena velmi silnými základy měnového monolu am.dolaru, protože jakýkoliv rozvojový projekt kdekoliv ve světě je v jejich měně, krom toho je nejspíš organizačně ukotven v jejich bankovním systému coby výchozí a současně poslední instance. /// Graf je zajímavý také tím, co právě světová společnost "řešila jako globální téma" v okamžicích obratů trendu modrých a černých... /// r.1985 je jednoznačně spojen s nástupem Gorbačova a jeho "perestrojky", rozpad SSSR a "konec zbrojení". /// R.1990 je charakteristický pádem železné opony s posunutím vojenské linie více na východ. Málokdo si vybaví, že sametové revoluci 17.11.1989 u nás předcházel velmi dramatický vývoj v NDR když 7.11.1989 vyvrcholil pádem tamější vlády a Gorbačov svět ubezpečil, že se jedná o vnitřní záležitost Německa, což bylo počátkem jejich znovusjednocení... /// R.1995 je charakteristický nástupem globalizace FIREM/KORPORACÍ podepřený zejména vznikem WTO právě v 1995 coby nástupce GATT (nastala taková globální euforie z odstraňování cel a ochranářských opatření - dnes ve světě ve smyslu volného světového obchodu nejspíš prožíváme návrat před r.1995). /// R.2001 je charakteristický prasknutím dot-com bubble a sblížení modré křivky k černé právě k roku 2001 lze reprodukovat jako stažení náskoku USA zbytkem světa v rozvoji "internetu". Období dlouhých 10ti let 2001-2011 BYLA NUDA to celý svět táhl za jeden konec provazu. /// V r.2011 se začal projevovat pozitivní efekt QE steroidů, ve stejném 2011 započal negativní efekt "evropské dluhové krize" následovaný paralelním problémem "migrační krizí v Evropě s koluminací 2015", v roce 2016 nečekaný a negativní výsledek referenda o brexitu (sociální sítě ještě "bez pravidel"..) a v těsném závěsu následuje novodobá studená válka, díky které došlo ke zpoždění zprovoznění NS2 právě o 1 rok, dost na to, aby se z toho Evropa s půlmiliardou lidí nikdy nezvpamatovala.... a morovou ránou může být další dluhová krize-zaděláno je požehnaně. Takže když si uvědomíte výše vyjmenované společenské změny (vyvolané politicky), těžko si představit, že na základě těch 3 v článku zmíněným proměnných by kdokoliv (tím nemyslím drobné investory) investoval jinam než do US trhů+měny... Jinak ten nadpis se povedl :)))
      Mudr.c
    Aktuální komentáře
    20.09.2026
    8:33Víkendář: AI rozhodující o komunismu a firmy jako otroci akcionářů
    19.09.2026
    9:19Víkendář: Yardeni snižuje cíl pro index S&P 500, pomáhat akciím budou stále hlavně zisky
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data