Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dominance hodnotových akcií

    Dominance hodnotových akcií

    29.07.2022 17:53

    Současné prostředí přinášející negativní tlak na technologie a růst opět nahrává úvahám o renesanci hodnotových akcií. Jak si vlastně vedly za posledních téměř sto let (absolutně i relativně k akciím růstovým)? Bylo posledních cca 10 let typických, či spíše anomálií?

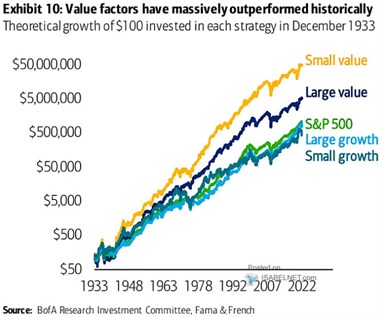
    Následující graf nám ukazuje hodně dlouhodobé výkony malých a velkých hodnotových firem, malých a velkých růstových společností a celého indexu SPX. Pokud se někdo pohybuje na akciovém trhu velmi krátkou dobu, viděl neustálé přepínání směrem k a od růstu, tažené do značné míry měnícím se výhledem pro sazby. Pokud se někdo pohybuje na trhu tak deset let, často viděl jasně dominující růstové akcie, či přesněji řečeno velké technologické firmy. Pokud by se ale někdo na trhu pohyboval od roku 1933, tato desetiletá epizodka by mu asi nezastínila celkový obraz jasné dominance hodnotových akcií, a zejména těch menších:
    06
    Zdroj: Twitter

    Pokud bychom hodně věřili v efektivitu trhů a učebnicový pohled na vztah mezi rizikem a návratností, uvedený dlouhodobý pohled by nás asi vedl k jednoznačnému závěru: Akcie malých hodnotových firem jsou nejrizikovější skupinou. Druhým extrémem jsou akcie malých růstových firem. Tomu prvnímu by se za mě věřit dalo, tomu druhému hůře. Ale v uvedené logice by platilo, že u první skupiny investoři požadují nejvyšší návratnost, u druhé nejnižší. A v delším období se návratnost požadovaná na efektivních trzích srovná s realizovanou.

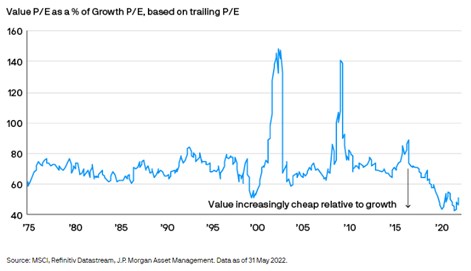
    Pokud se tedy rizikový profil nezmění, v uvedené logice by dlouhodobě stále měly nejvíce vynášet malé hodnotové firmy, opak by měl platit o jejich malých růstových protějšcích. U hodnoty to není žádný oběd zadarmo, ale kompenzace za riziko – zjednodušeně řečeno za to, že vyšší návratnost si může dát na čas. Nedivil bych se ale, pokud by tento pohled řadu lidí neuspokojil. Podívejme se tedy ještě na dvě věci, první z nich jsou relativní valuace:
    07
    Zdroj: JPM

    Od sedmdesátých let do druhé poloviny devadesátek se poměry cen a zisků (PE) u hodnoty pohybovaly na 60 – 80 % PE růstu. V posledních letech se relativní valuace dostaly atypicky mimo toto pásmo směrem dolů – hodnota k růstu mimořádně zlevnila. Současná doba růstu nepřála ani zdaleka tolik, jako předchozí roky, a nastal určitý příklon k hodnotě. Relativní valuace hodnoty jsou ale historicky stále hodně nízko. I tento pohled by fandil hodnotě s předpokladem, že relativní valuace se budou opět srovnávat.

    Jak jsem zmínil, technologie/růstové akcie jsou citlivé na sazby. Je to dáno durací jejich (očekávaného) toku hotovosti. Znovu tu tak v této souvislosti připomenu predikce vývoje sazeb od Goldman Sachs. Bylo by listopadové a prosincové zvyšování sazeb o „pouhých“ 25 bazických bodů vnímáno jako něco, co už láme tento cyklus opět ve prospěch růstu/technologií?
    08
    Zdroj: Twitter


    Čtěte více:

    Pohádka o primitivním komunismu moc nepomůže
    21.05.2022 15:03
    Podle ekonoma Tima Taylora mají někteří z nás představu, že kdysi exis...
    Od stagflace až ke dluhové krizi. Poučení ze 70. let
    13.07.2022 12:19
    Globální ekonomika zažívá toxický mix zpomalujícího růstu a rostoucí ...
    Co ukazuje téměř stoletá historie ziskovosti amerických obchodovaných firem?
    21.07.2022 17:26
    Přes všechny hovory o recesi konsenzus zatím ani náznakem nehovoří o p...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m