Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co by kdyby – akcie a vládní dluhy

    Co by kdyby – akcie a vládní dluhy

    07.11.2023 17:45

    I do akciově – investičních diskusí se již nějaký čas dostává téma vládního zadlužení. Tedy toho amerického. Názorů je habaděj. Ale pokud použijeme za pomyslný pevný bod nějaký odhad vztahu sazeb a míry zadlužení, dá se přijít i s něčím konkrétnějším.

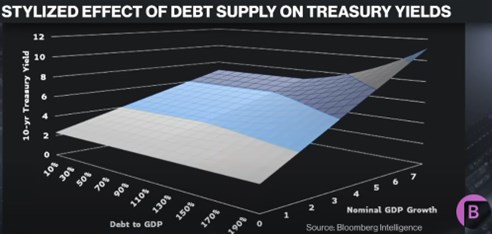
    Oním pomyslným pevným bodem se nám stane graf, který jsem tu prezentoval minulý týden - ukazuje hypotetický vztah mezi ekonomickým růstem a mírou vládního zadlužení na straně jedné a výší výnosů vládních dluhopisů na straně druhé. Proměnné jsou tu ve skutečnosti propojené vzájemně a obousměrně, ale pracujme s uvedenou jednoduchou kauzalitou, která nám v závislosti na dluzích dá sazby. Ty pak můžeme použít pro diskontování toku hotovosti na akciích (přesněji řečeno odhad násobků) a nějak si tak namodelovat linku dluhy - sazby - akcie.
    lll
    Zdroj: X

    Uvedenou myšlenku musíme stále doprovodit řadou předpokladů: Standardní tempo růstu nominálního produktu je pro demonstraci na 4 % (potenciální reálný růst na 2 %, inflace 2 %). Zisky rostou stejným dlouhodobým tempem, tedy o 4 %, dividendy také. A riziková prémie akciového trhu je 5,5 %.

    Pokud se tedy budeme držet grafu, tak s 4 % nominálním růstem jsou sazby do cca 100 % zadlužení na cca 5 %. Požadovaná návratnost u akcií je tedy pak na 5 + 5,5 % = 10,5 %. Poměr cen k dividendám by pak měl být na 1 děleno rozdílem mezi požadovanou návratností a růstem, tedy 15,2. A „férový“ dividendový výnos by byl na 6,5 %.

    Od onoho cca 100 % poměru dluhů k HDP se podle grafu začínají na stejné růstové úrovni bezrizikové sazby zvedat. Při 150 % jsme cca na 6 % výnosů dluhopisů. Pokud toto číslo dosadíme místo 5 % do výše uvedené kalkulace, vyjde nám dividendový výnos 7,5 %. Takže oproti výchozímu stavu by nyní byly ceny akcií asi o 13 % nižší. Při míře zadlužení na 190 %, kterou graf končí, by hypoteticky sazby dosahovaly asi 7 %. A dividendový výnos 8,5 % a akcie by byly oproti výchozímu stavu cca o 23 % níž.

    Zdůrazňuji, že obrázek je hypotetický, proměnné jsou vzájemně provázány a například u růstu by hodně záleželo na tom, jestli by byl tažen reálnou složkou či inflací. Dá se totiž docela přesvědčivě tvrdit, že v prvním případě by úroveň výnosů byla znatelně níže, než v druhém (při stejných hodnotách nominálního růstu). Růst také ovlivňuje samotnou míru zadlužení a od určité výše to může platit i obráceně. Pro demonstraci principu a nějakého měřítka ale výše uvedené snad stačí.


    Čtěte více:

    Pád amerických dluhopisů se blíží splasknutí dot-com bubliny, jedinou šancí na obrat je krach akcií
    05.10.2023 13:18
    Ztráty na amerických státních dluhopisech (Treasuries) s delší splatno...
    Vypadá to, že Fed má již v tomto cyklu hotovo
    01.11.2023 21:16
    Americká centrální banka už podruhé v řadě ponechala oficiální úrokové...
    Braňo Soták: Slabým místem prodeje Maců, Apple přesto zůstává strojem na peníze
    03.11.2023 15:02
    Kouzlo Applu spočívá v tom, že i při -1% poklesu tržeb dokáže generova...
    Pokračující pokusy o odhad nejdůležitější ceny na trzích
    03.11.2023 16:23
    Ne náhodou se již nějakou dobu i při diskusích o akciích hojně probírá...
    Pod trendem, nad trendem nikdo nesmí stát?
    06.11.2023 17:37
    Vracení se k průměrům, popřípadě na trendy je oblíbeným konceptem v ek...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m