Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pokračující pokusy o odhad nejdůležitější ceny na trzích

    Pokračující pokusy o odhad nejdůležitější ceny na trzích

    03.11.2023 16:23

    Ne náhodou se již nějakou dobu i při diskusích o akciích hojně probírá vývoj na dluhopisových trzích. Výnosy desetiletých obligací totiž mohou být (podle mne) tou nejdůležitější cenou na finančních trzích. A i když už korigovaly z úrovní u 5 %, jejich celkový letošní růst byl hodně citelný. Občas tu prezentuji různé úvahy a teze o tom, kde by se mohly usadit, dnes přidám dvě další.

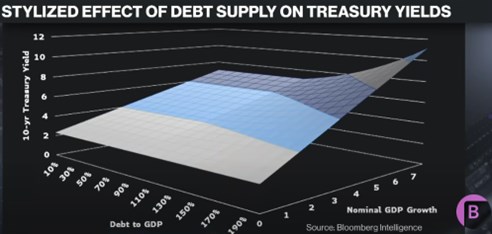
    Bloomberg přinesl následující demonstraci toho, jak by mohly vypadat výnosy vládních dluhopisů v závislosti na tempu růstu nominálního produktu a výši vládního zadlužení. Párkrát jsem tu psal, že z historického hlediska se dá jako velmi hrubé měřítko používat rovnítko mezi nominálním růstem a výnosy desetiletých dluhopisů. Pokud by tak například potenciál reálného produktu dosahoval cca 2 % a k tomu jsme přidali 2 % inflaci, máme 4 % nominální růst. A s uvedeným předpokladem by výnosy „měly být“ na 4 %. Co na to Bloomberg?

    Graf se toho nedrží – výnosy i v oblasti nízkého zadlužení převyšují růst nominálního produktu. Tento mustr přitom lze v minulosti pozorovat v období vyšší inflace (opačný pak nastal v období znatelné dezinflace a ve výsledku hovořím o pomyslném průměru, kdy se výnosy rovnají nominálnímu růstu):
    aaa
    Zdroj: X

    Graf má asi za cíl zejména pohled na vztah mezi mírou vládního zadlužení a výnosy dluhopisů. Jedna z nejznámější studií věnující se tomuto tématu před lety tvrdila, že určitou kritickou hranicí jsou vládní dluhy nad 100 % HDP. V tom smyslu, že poté již začínají negativně doléhat na ekonomickou aktivitu. Tezí tu ale koluje hodně a vzájemně propojených proměnných a kauzalit je hojnost. Nevím, o co se přesně opírá graf, ale i podle něj je cca 100 % určitým zlomem: Při vyšších tempech růstu se totiž začínají výnosy s dalším rostoucím zadlužením znatelně zvedat (při nižších úrovních tempa růstu to neplatí).

    Uvedené proměnné v grafu se ovlivňují navzájem spletí kruhových referencí a graf může být jen názorným příkladem toho, jak by to mohlo fungovat. Nyní se přitom vládní dluhy pohybují u 120 % HDP, výnosy dluhopisů jsou u 5 %, nominální produkt rostl asi o 6 %. Pokud bychom brali graf za bernou minci, jsou současné výnosy z tohoto pohledu stále docela nízko. Ale ne tak pokud bychom počítali s relativně rychlým poklesem růstu a to zejména na jeho inflační straně.

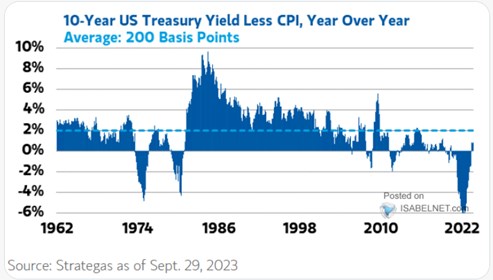
    2. Dva procentní body nad inflací: Druhý dnešní graf ukazuje rozdíl výnosů a inflace, jeho velmi dlouhodobý průměr je na 2 %. Při současných výnosech kolem 4,6 % by to implikovalo dlouhodobější očekávanou inflaci cca 2,6 %. Tedy docela znatelně nad cílem Fedu. Ona reálná 2 % výnosů dluhopisů pak shodou okolností korespondují s odhady potenciálu, které se před rokem 2020 pohybovaly kolem 2 % (tedy s onou rovností růst=výnosy).
    bbb

    Zdroj: X


    Čtěte více:

    Současné finanční podmínky a monetární politika s autem plným vajec
    01.11.2023 17:54
    Pokud chceme snížit rychlost vozu, můžeme dát nohu z plynu. Když pak n...
    Vypadá to, že Fed má již v tomto cyklu hotovo
    01.11.2023 21:16
    Americká centrální banka už podruhé v řadě ponechala oficiální úrokové...
    Opak akciové doby ledové
    02.11.2023 17:40
    SocGen v jedné ze svých nedávných analýz poukazuje na akciovou „dobu l...
    ČNB ponechala sazby beze změny, jestřábí komentáře signalizují nejistý prosinec
    02.11.2023 17:00
    Centrální banka ponechala v souladu s našimi očekáváními úrokovou sazb...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    25.10.2026
    8:39Víkendář: AI krize? Klíčová bývá v podobných případech monetární politika
    24.10.2026
    8:35Víkendář: Podobnost s rokem 1873, kdy praskla železniční bublina?
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index podnikatelského klimatu Ifo