Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pod trendem, nad trendem nikdo nesmí stát?

    Pod trendem, nad trendem nikdo nesmí stát?

    06.11.2023 17:37

    Vracení se k průměrům, popřípadě na trendy je oblíbeným konceptem v ekonomii i na finančních trzích. Někdy nefunguje, někdy ano, někdy zase jen ve velmi dlouhém období. Jak je to u zisků obchodovaných firem a jak jsou na tom relativně k trendu nyní?

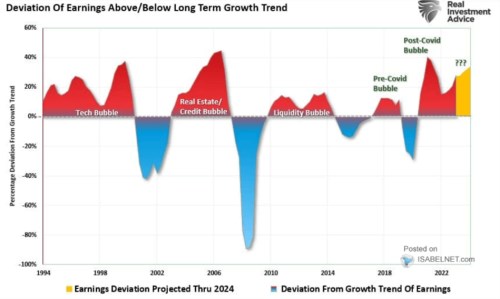
    RIA v následujícím grafu ukazuje odchylku zisků obchodovaných firem od dlouhodobého trendu. Pod něj se zisky dostaly kolem roku 2000, kolem finanční krize, během ziskové recese let 2015/16 a pak v roce 2020. Tedy v dobách relativně kratších, ale považovaných za více, či méně náročné. Naopak nad trendem se zisky nachází často po delší dobu:
    Pod trendem, nad trendem nikdo nesmí stát?
    Zdroj: X

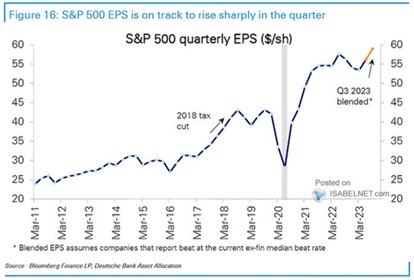
    Žlutě jsou v grafu vyznačeny zisky očekávané konsenzem pro rok 2024. Analytici v tomto svém pomyslném konsenzu tedy neprojektují nějaký posun směrem k trendu. Ale naopak rozevírající se nůžky poté, co si zisky v první polovině tohoto roku prošly recesí. Pohled na jejich absolutní vývoj včetně třetího čtvrtletí 2023 (odhadovaného na základě doposud zveřejněných čísel) ukazuje druhý graf:
    Pod trendem, nad trendem nikdo nesmí stát?
    Zdroj: X

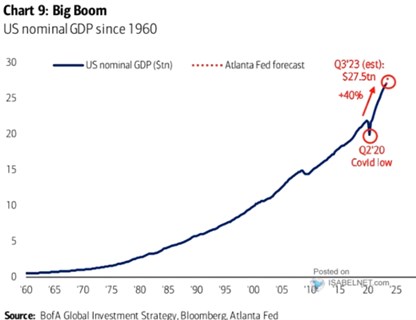
    Konsenzus analytický týkající se ziskovosti se nemusí nutně krýt s konsenzem ekonomů týkajícím se vývoje produktu. Třeba Goldman Sachs sice čeká, že růst reálného produktu se posune k cca 2 % a tam zůstane po celý příští rok. Konsenzus to ale vidí na znatelné růstové ochlazení na počátku roku a pak jen postupný nájezd na 2 %. Zisky se ovšem odvíjí více od produktu nominálního tvořeného i inflací („proti“ ziskům pak také při diskontování na současnou hodnotu stojí nominální sazby). Následující graf ukazuje mimořádnou sílu nominálního produktu, danou v posledních letech do značné míry inflací:
    Pod trendem, nad trendem nikdo nesmí stát?
    Zdroj: X

    I přes onu poslední ziskovou minirecesi patrnou z druhého i prvního grafu je současné vysokoinflační prostředí pro výsledky obchodovaných firem celkově přívětivé. Z určitého pohledu, který jsem tu před časem párkrát prezentoval, firmy totiž jako celek k inflaci přidávaly – jejich marže v prostředí nákladových tlaků neklesaly, naopak rostly.

    Pokud by se pak naplnila očekávání spojená se strukturálními změnami vyvolanými novými technologiemi, odtržení zisků od trendu by mohlo trvat mnohem déle. A mimochodem, zajímavé jsou v tomto kontextu popisky v prvním grafu. Hovoří o internetové, realitní bublině a bublině likvidity. Zisky ale nejsou ceny a pokud byly nad trendem, ukazuje to, že se dělo něco „reálného“. Na jemnější úrovni se tím dostáváme k úvaze o „kvalitě“ zisků a užitečnosti toho, co přináší. O bubliny v klasickém slova smyslu se ale na této úrovni nejedná.


    Čtěte více:

    Staronová konkurence pro akcie a její důsledky
    30.10.2023 17:42
    Když se výnos desetiletých amerických vládních dluhopisů pohyboval pod...
    Akcie malých firem opět pod tlakem, nyní už pod hladinou nastavenou před rokem 2020
    31.10.2023 17:22
    Najít na americkém akciovém trhu nějakou větší skupinu akcií, která je...
    Současné finanční podmínky a monetární politika s autem plným vajec
    01.11.2023 17:54
    Pokud chceme snížit rychlost vozu, můžeme dát nohu z plynu. Když pak n...
    Opak akciové doby ledové
    02.11.2023 17:40
    SocGen v jedné ze svých nedávných analýz poukazuje na akciovou „dobu l...
    Pokračující pokusy o odhad nejdůležitější ceny na trzích
    03.11.2023 16:23
    Ne náhodou se již nějakou dobu i při diskusích o akciích hojně probírá...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    21.11.2026
    9:37Víkendář: Pokud nebude AI spotřebovávat veškerý kyslík v místnosti, zbude ho více pro ostatní
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data