Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Finanční podmínky šlapou na plyn, u sazeb je dobré „dávat si pozor na to, co si přeješ“

    Finanční podmínky šlapou na plyn, u sazeb je dobré „dávat si pozor na to, co si přeješ“

    27.08.2024 17:20

    Monetární politika může být již nějaký čas pasivně utahována tím, jak klesá inflace a zvyšují se reálné sazby. Goldman Sachs ale před pár lety přišel s analýzou, podle které tyto podmínky ovlivňují americké hospodářství znatelně, ale jeho citlivost na sazby klesá. Což se docela potvrzuje i v posledních letech. Jak to tedy vypadá s finančními podmínkami?

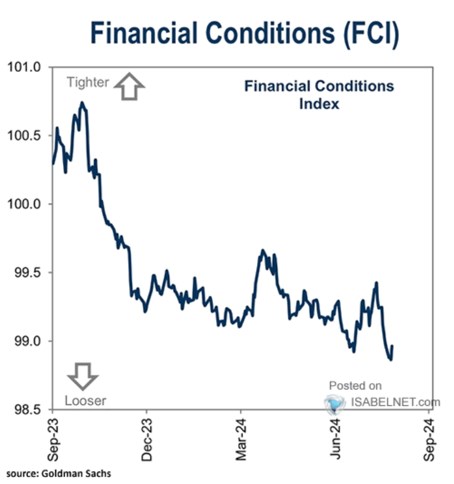
    Samozřejmě existuje vazba mezi tím, kde se nachází sazby centrální banky a mezi finančními podmínkami. Ty jsou v indexu GS dány vývojem na akciových trzích, na trzích korporátních a vládních dluhopisů a také kurzem dolaru. Z vývoje sazeb nominálních i reálných na straně jedné a z následujícího grafu na straně druhé je ale zřejmé, že tato vzájemná vazba je jen volná:
    sous1

    Nominální sazby Fedu se již nějakou dobu nezměnily, ty reálné se zvyšují kvůli klesající inflaci. Z grafu přitom vidíme, že finanční podmínky se za poslední rok výrazně uvolnily. A to do oblasti, kdy nejsou v pomyslné restrikci, ale ekonomiku by měly stimulovat. Je tu tedy znatelný rozdíl mezi restrikcí na straně sazeb a uvolněností na straně finančních podmínek. O ní se přitom hovoří jen výjimečně. Můžeme dodat, že finanční podmínky nejsou ze strany sazeb ovlivněny ani tak jejich současným nastavením, jako očekávaným vývojem – viz níže.

    Včera jsem tu psal o rizikových prémiích, ty jsou dost nízko u akcií i dluhopisů. A výrazně tím přispívají k uvolněným finančním podmínkám. Z cyklického hlediska asi není důvod pro to, aby byly prémie vysoko (i když predikce recesí zaznívají neustále). Ale na docela extrémně nízké hodnoty prémie tlačí spíše strukturální výhled (pokud tedy dáme stranou úvahy o možné iracionalitě, či „likviditě“ - viz také včerejší článek). Umělá inteligence a nové technologie tento výhled podporující by si tak určitým způsobem samy dláždily cestu, protože přes prémie a valuace snižují náklad financování a ulehčují investice do sebe samých.

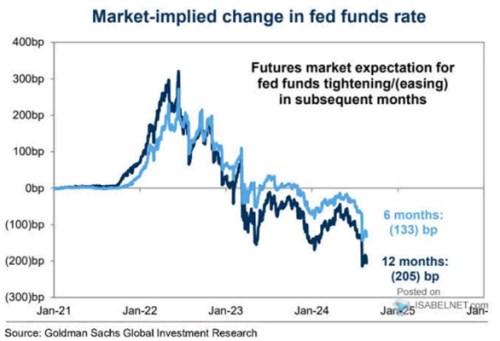
    K finančním podmínkám a sazbám můžeme dodat, že současná mezera mezi nimi může způsobovat různé tlaky v různých částech ekonomiky a finančního sektoru. Pokud to hodně zjednodušíme, tak finanční podmínky se týkají více velkých firem, sazby se více promítají třeba do sektoru firem malých. A přidám ještě následující graf, kde jsou konkrétní očekávání pohybu sazeb implikovaného trhy:

    sous2
    Zdroj: X

    Podle grafu se tedy nyní do roka čeká pokles sazeb o dva procentní body a do půl roku o 1,3 procentního bodu. To by tedy v druhém případě znamenalo třeba cca pětinásobné snížení o 0,25 procentního bodu, či dvě snížení o 0,5 procentního bodu a jedno o 0,25 bodu. Moc si nedovedu představit, že by takový skok dolů proběhl bez výraznějšího chladnutí ekonomiky. Ve výsledku by tak mohl v tomto scénáři být poměr sazeb k růstu horší, než nyní. A pro akcie by to nebyla dobrá zpráva. Připomínka, že u sazeb plně platí „dávat si pozor na to, co si přeješ“.


    Čtěte více:

    Morgan Stanley: Globální pokles techu je téměř jistý, takto se na něj lze připravit
    27.08.2024 11:45
    Podle společnosti Morgan Stanley je téměř jisté, že v příštím roce doj...
    Evropské akcie míří vzhůru, zatímco eurodolar nebo ropa jen drží pozice
    27.08.2024 10:42
    Včerejší obchodování s akciemi na Wall Street nakonec vyznělo negativn...
    Investiční strategie: Jak Bensdorp dlouhodobě poráží S&P 500
    27.08.2024 13:40
    Doba dovolených je nenávratně pryč, a tak se i já po odmlce vracím ke ...
    MONETA Money Bank, a.s.: Oznámení o výplatě výnosu podřízených Tier 2 dluhopisů
    27.08.2024 14:25
    MONETA Money Bank, a.s. (IČ: 25672720) Společnost MONETA Money Bank, ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.10.2026
    17:36Klid. Dluhy jsou vlastně mimořádně nízko?
    16:07Odchod z EU přinesl více škody než užitku, tvrdí britský premiér. Připustil možnost návratu
    15:25Slabý trh práce je pro investory plus, posílá výnosy dluhopisů dolů  
    14:32Technická analýza Nasdaq 100: Blíží se další nenáviděná rally?  
    13:15Perly týdne: Diamanty nejsou věčné, Čína omezuje pohyb AI expertů
    13:15ČEZ: Oznámení o výplatě úrokového výnosu
    12:26RMS Mezzanine, a.s.: Vnitřní informace
    11:37Anthropic míří na burzu navzdory bezpečnostním obavám. IPO by mohlo proběhnout v půlce listopadu  
    11:04Nižší výnosy nechávají akciím prostor pro růst před daty z trhu práce  
    10:08Nike jede dál z kopce. Výsledky bídné, výhled ještě horší
    9:07Lagardeová varuje: Evropa nesmí být závislá na americké a čínské umělé inteligenci
    9:02Mattel láká kupce. O výrobce Barbie údajně usiluje Authentic Brands
    8:53Rozbřesk: Nepokoje ve Francii tlačí euro do defenzivy, diesel zdražuje a Evropa hledá řešení
    8:52Pentagon posiluje síly v Íránu, Anthropic se připravuje na burzu a americké dluhopisy lehce oživují  
    6:02Z odpadlíka miláčkem Wall Street. Microsoft přidal bilion dolarů hodnoty  
    01.10.2026
    17:30Stane se z růstu zisků problém?
    16:30Americkému průmyslu se podle ISM daří, ale cenové tlaky stoupají
    15:26Traderův deník: Trader nebo investor?  
    15:17Rozpočet zatím podle plánu, deficity se ale začínají prodražovat
    14:02Čísla Micronu jsou monstrózní. Nejdůležitější zprávou je, že cyklus neskončí ani v roce 2028  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00EMU - Inflace, předběžný odhad, y/y
    14:30USA - Změna počtu prac. míst