Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dvě teorie, které období vysoké inflace poslalo minimálně do hibernace

    Dvě teorie, které období vysoké inflace poslalo minimálně do hibernace

    01.11.2024 17:52

    Některé ekonomické koncepty jsou hodně nadčasové, jiné méně. Za příklad velmi krátké doby živostnosti můžeme dnes už celkem bezpečně dát tzv. Moderní monetární teorii. Za příklad druhého takzvanou teorii dlouhodobé stagnace. Obojí začalo být ne náhodou výrazně méně skloňováno s nástupem vysoké inflace posledních let. Obojí ale mělo větší (MMT), či menší (DS) vady na kráse už předtím.

    Ani v jednom z výše zmíněných příkladů nešlo o to, že by od základu vznikla nová ekonomická teorie. Podobně jako v řadě dalších případů se pracuje s více méně standardním středně-proudým pohledem. Ale zejména v případě MMT jsou na něj navěšeny poměrně exotické předpoklady a on pak generuje poměrně exotické závěry.

    U MMT se pracovalo mimo jiné s předpokladem konstantního převisu poptávky nad nabídkou. A „řešilo“ se tak, jak tuto mezeru uzavřít. S tím, že z mého pohledu šlo fakticky o fiskálně-monetární „teorii“ kombinované poptávkové stimulace. Ono období vysoké inflace vyvolané do značné míry úzkými hrdly na nabídkové straně ekonomiky pak základní kameny MMT dost rozbořilo. .

    DS byla z mého pohledu mnohem více uzemněná, ale točila se vlastně kolem podobného tématu – chronické slabosti poptávky. Jejím jasným projevem měl být dlouhodobý pokles sazeb a výnosů dluhopisů – ne cyklický, či tažený monetární politikou, ale strukturální, daný převisem nabídky (zamýšlených) úspor nad poptávkou po nich.

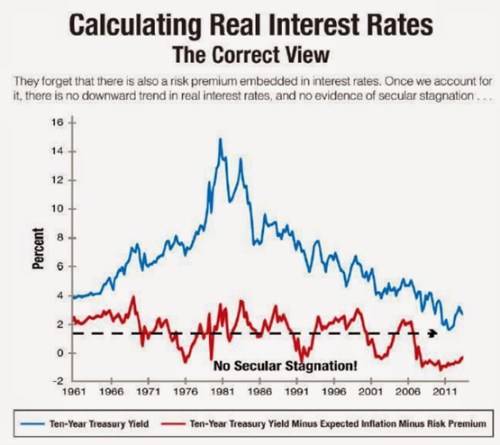
    Onen pokles výnosů začínající v osmdesátých letech je zřejmý z následujícího grafu. V něm je ale i červená křivka, kterou tam dodává ekonom David Beckworth. Ta ukazuje vývoj sazeb reálných a hlavně očištěných o tzv. term premium, o které jsem tu hovořil včera. Výsledek můžeme považovat za skutečně bezrizikové sazby. A pan Beckworth grafem ukazuje, že pokud použijeme tyto očištěné sazby, strukturální pokles sazeb se zase tam moc nekoná. Což by ukazovalo, že se zase tak moc nekoná žádný hlavní důkaz DS:

    ccc
    Zdroj: MacroMarketMusing

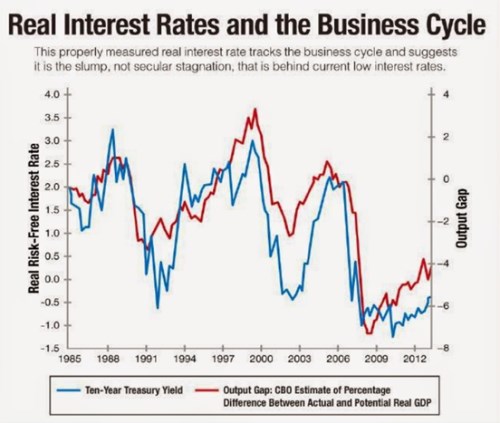
    Pan Beckworth přidává ještě druhý graf, který ukazuje slušnou korelaci mezi oněmi skutečně bezrizikovými sazbami na straně jedné a produkční mezerou v americké ekonomice. Tedy rozdílem mezi potenciálem a skutečným produktem. Zdálo by se tedy, že právě tato mezera je hlavním hybatelem sazeb. Nicméně druhý graf s detailnějším měřítkem přece jen ukazuje, že nějaký trend poklesu by mohl existovat i u skutečně bezrizikových sazeb:
    vvv
    Zdroj: MacroMarketMusing

    Vysoká inflace posledních let odsunula DS stranou také kvůli tomu, že slabá agregátní poptávka (relativně k nabídce) nebyla zrovna tématem. Jako obvykle nyní působí mix faktorů, některé by hovořily spíše pro návrat do kolejí vyjetých před rokem 2020, některé proti němu. Ale to už jsou témata jiných článků.


    Čtěte více:

    UBS věří, že příběh o AI je stále v rané fázi. Doporučuje zahrát si tyto akcie
    01.11.2024 12:46
    Akcie související s umělou inteligencí letos rostly a UBS je u některý...
    Kondice akcií se před klíčovými daty zlepšila, Evropa obchoduje v plusu
    01.11.2024 11:55
    Wall Street včera stáhly dolů hlavně velké techy. Výsledky investory z...
    Perly týdne: Vysoké investice do umělé inteligence, návratnost stále nejistá
    01.11.2024 14:34
    Roger Altman poukazuje na rozpor mezi stavem americké ekonomiky a tím,...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    12.11.2026
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí
    13:43Bremmer: Jak bude vypadat konec Trumpova funkčního období?
    13:22Siemens sází na AI a datová centra. Rekordní objednávky přiměly firmu zvýšit výhled
    12:08ČEZ zvýšil celoroční výhled. Slabší jádro a trading vyvážila distribuce a jednorázový zisk z JESS  
    10:35ČSOB zvýšila zisk na 15,9 miliardy korun. Hypotéky i investice dál výrazně rostou
    10:27Mohly by potíže Nvidie otřást finančním systémem? Cirkulární financování AI znovu budí obavy
    9:10Rozbřesk: Americká ekonomika sílí, přihodit jedno zvýšení sazeb je málo
    8:45Smyčka kolem Huanga se utahuje, akcie Nvidie tak opět padají. Evropa otevře v plusu  
    8:30ČEZ, a.s.: Vnitřní informace - Výsledky hospodaření za I.-III. čtvrtletí 2026
    7:31ČEZ vydělal o čtvrtinu více a zvyšuje výhled. Skončila windfall tax, roste spotřeba energií, promluví prodej JESS
    11.11.2026
    22:05Americké indexy doručují zisky po panickém výprodeji  
    17:23Co udělala korekce se základním fundamentem amerického akciového trhu?
    16:36Siemens Energy očekává silnou poptávku po plynových turbínách až do roku 2030
    15:21AI korekce otevřela nové příležitosti. Které akcie teď dávají největší smysl?  
    13:41CSG výrazně zklamala. Slabší ceny munice a odklad dodávek srazily marže i zisk  
    13:25Investice, daňová úspora i ocenění odborníků. Proč je konec roku ideální příležitostí založit si DIP od Patria Finance
    12:43Volkswagen v Číně na další dva roky neplánuje nové modely elektromobilů
    12:31Preview ČEZ: Slabší jádro má vyvážit distribuce a vysoké ceny elektřiny  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    8:00UK - Průmyslová výroba, y/y
    14:30USA - Nové žádosti o dávky v nezam.
    16:00USA - Prodeje starších domů