Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Historická zkušenost, na kterou nyní trhy moc nevěří

    Historická zkušenost, na kterou nyní trhy moc nevěří

    16.03.2026 15:57

    Existuje jedna dobře známá historická zkušenost, na kterou nyní investoři evidentně vůbec nevěří. Naťuknul jsem jí minulý týden, týká se valuací a budoucí návratnosti trhů. A dnes k ní dodám pár jednoduchých, ale vypovídajících čísel. 

    Následující graf ukazuje historickou korelaci mezi valuacemi a následnou pětiletou návratností akciového trhu. Negativní vztah je jasně patrný, i když do dokonalosti má daleko. Současné valuace by pak podle proložené přímky implikovaly návratnost trhu v nízkých jednotkách procent. Výnosy dlouhodobějších vládních dluhopisů se přitom pohybují nad 4 %. A pokud k tomu dáme odhady rizikové prémie od Goldman Sachs ve výši kolem 3 %, požadovaná návratnost trhu by se dostala nad 7 %. Ta realizovaná, respektive odvozená z grafu, by tak byla hluboko pod ní. Což samozřejmě jasně ukazuje, že investoři nyní na nějaké potvrzení grafem zobrazené historické zkušenosti zdaleka nevěří. Spíše na nějaký rebelský shluk bodů, který se vytvořil u ještě o něco vyšších valuací (s návratností nad 15 %):
    Historická zkušenost, na kterou nyní trhy moc nevěří
    Zdroj: X

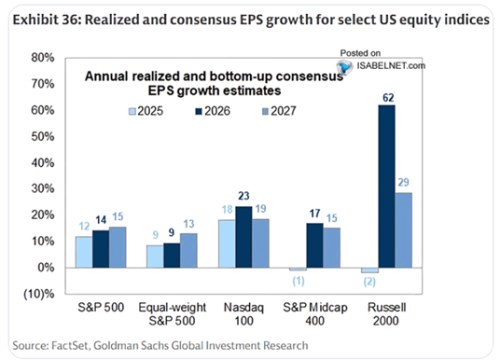
    Vezměme nyní pár jednoduchých čísel s velkou vypovídací hodnotou: AI Googlu tvrdí, že konsenzuální očekávaný dlouhodobější růst zisků je nyní v USA na 6,5 %. Což je určitě mimo. A pokud se ale podíváme na data od Yardeni Research, zjistíme, že číslo je nad 18 % (ročně!). Podobné to bylo na vrcholu internetové bubliny. Minulý týden jsem tu přitom poukazoval na to, že valuace na americkém trhu mohou klesat ze současných vysokých hodnot i bez toho, aby návratnost klesla pod tu požadovanou (nebo trh dokonce klesal). Například na to stačí, aby zisky rostly asi 10 % ročně po necelých deset let. Pokud by rostly o oněch 18 %, jsme ještě někde úplně jinde. Více do detailu:

    Vezměme si scénář, kdy by došlo skutečně k onomu cca 18 % růstu zisků a zároveň by ceny akcií rostly o 3 % ročně (viz graf). Nyní je poměr cen k ziskům PE na 21,5. S růstem cen o 3 % ročně a růstem zisků na 18 % ročně se PE do pěti let dostane pod hodnotu 11. Tedy v podstatě do druhého historického extrému na mimořádně nízké valuace. Pokud by ceny rostly o onu požadovanou návratnost (ne o 3 % ale o 7 %) a zisky o 18 % ročně, je PE do pěti let na 13. Což je stále docela nízko – nějaký hrubý historický standard PE může být kolem 16 – 17. Tam by trh v tomto nastavení byl za dva, tři roky. 

    Takhle to tedy vypadá na docela dělatelnou věc – korekce valuací ne přes ceny ale přes zisky s tím, že trh si stále povede dobře. Nadšení ale může chladit právě onen 18 % růst zisků, který je ve srovnání s dlouhodobým standardem skoro na třínásobku. Zase to nakonec ukazuje, jak moc je očekáváno od umělé inteligence. Občas zde přitom zmiňuj predikce pana Roubiniho, který se z Dr. Doom změnil na Dr. Bloom. A hovoří o postupném několikanásobném zvýšení tempa růstu produktu. I kdyby se ale reálný potenciální růst ekonomiky dostal třeba na neuvěřitelných 6 – 8 % (ze současných cca 2 %), nominálně by mohl být až u 10 %. Což je stále hodně pod 18 % růstem zisků obchodovaných společností jako celku. 

    Takže k tomu všemu ještě pravděpodobně mluvíme o tom, že by zisky firem na trhu rostly téměř dvojnásobně rychle ve srovnání s celou ekonomikou. Historicky by to bylo ojedinělé – dlouhodobě „standardní“ cca 6 – 7 % růst zisků není ani zdaleka tak daleko od nominálního růstu ekonomiky.


    Čtěte více:

    Sektorové valuační extrémy - průmyslová renesance, finanční úpadek
    09.03.2026 17:09
    Není to zase tak dávno, kdy byly za top pracovní místa považována ta v...
    Před sociálním inženýrstvím by měl dobře fungovat samotný základ
    10.03.2026 16:45
    Pan Roubini hovoří o tom, že umělá inteligence bude podle něj mít výra...
    Cyklický návrat hodnotových akcií a jejich strukturální úpadek
    11.03.2026 17:19
    Již dlouhou dobu se hovoří o návratu hodnotových akcií. Ale třeba pohl...
    O (ne)kopírování inflace sedmdesátých let
    12.03.2026 15:12
    Deutsche Bank ukazuje, že již řadu let vývoj inflace v USA zajímavě k...
    O býcích a medvědech v následujících letech
    13.03.2026 17:11
    Třeba Tom Lee uvažuje o tom, že letos na americké akcie dorazí medvěd....

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata
    16:45Preview Erste: Banka potvrdí růst klíčových výnosů, zisk ale bude stagnovat  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:00JP - Základní O/N úroková sazba
    10:00CZ - HDP, q/q
    11:00DE - HDP, q/q
    12:00EMU - HDP, q/q
    15:00DE - Harmonizovaný CPI, y/y
    15:45USA - Index aktivity ISM Chicago