Index S&P 500 je za poslední měsíc asi o 4,5 % níž, za poslední půl rok níž o 2 % a poslední rok o 16 % výš. A nebyl to rok nudný. Již pár týdnů se pak hovoří o tom, že akciové trhy v USA počítají s rychlým ukončením současných tenzí a my se dnes podíváme na jedno poměrně objektivní měřítko akciového optimismu. Jaké je tedy nyní „nadšení“ na trhu?
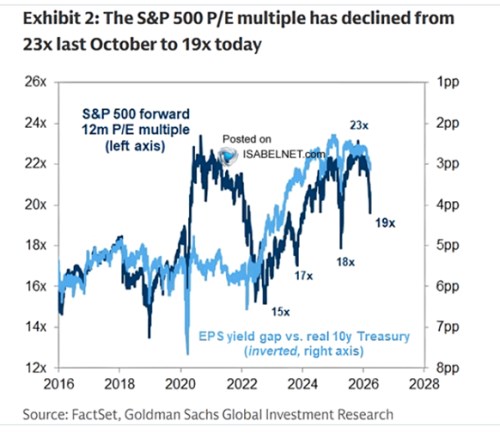
Následující graf ukazuje, jak se vyvíjely poměry cen k akciím na americkém trhu (PE) a k tomu přidává rozdíl mezi obráceným PE a výnosy vládních dluhopisů. Ten tedy ukazuje, jaký je tzv. ziskový výnos akcií EP relativně k výnosům dluhopisů. A to je ono dost objektivní měřítko optimismu zmíněné v úvodu (níže vysvětlím proč). Podívejme se ale nejdříve krátce na samotné PE, tedy asi nejběžnější valuační měřítko na trhu:
Jeho hodnoty se nyní pohybují mezi 19 – 20, což je docela znatelná korekce z předchozího vrcholu. Ovšem stále se nedá hovořit o tom, že by trh byl z historického hlediska „levný“. Tedy že by PE bylo pod nějakým historickým standardem. Stále se to podle mě dá považovat za ukázku toho, jak moc se očekává od nových technologií – bez těchto očekávání by PE bylo vzhledem k současné situaci zřejmě mnohem níž.
Zdroj: X
Co rozdíl mezi obráceným PE a výnosy dluhopisů? Předně si připomeňme, že jde trochu o srovnávání hrušek z jablky: Výnosy dluhopisů jsou „skutečné“, protože ukazují, co investoři dostanou, pokud dluhopis koupí (a budou jej držet do doby splatnosti). Obrácené PE je nazýváno ziskovým výnosem, ale nejde o výnos stejného typu, jako u dluhopisů. Jemu by se blížily výnosy dividendové, protože ty ukazují, co investoři skutečně dostanou. Ale stále nejde o celkový výnos, protože u akcií je velká část výnosů realizována přes ceny.
Má tedy porovnávání EP a výnosů dluhopisů smysl? Pravidelnější čtenáři mých příspěvků možná zaznamenali, že v této souvislosti poukazuji na jeden nešvar – vydávání jejich rozdílu za rizikovou prémii akciového trhu. Jde o velkou a nemístnou zkratku, které se ale dopouštějí i některé velké investiční banky. Pravda je pak taková, že rozdíl mezi EP a výnosy dluhopisů ukazuje na jakýsi celkový optimismu, či pesimismus na trhu daný mixem rizikové prémie a růstových očekávání (v tomto rozdílu je odraženo obojí, ne jen prémie). Co nám tedy říká graf?
Předně si všimněme, že GS používá reálné výnosy dluhopisů, ale EP je nominální. Na základní logice a výše uvedené interpretaci to zase tolik nemění a můžeme tedy říci: Do roku 2022 se rozdíl mezi EP a reálnými výnosy moc neměnil a držel se zhruba mezi 5 – 6 procentními body. Po roce 2022 se rozdíl začal znatelně snižovat s tím, jak rostlo PE (klesalo EP). V posledních týdnech se sice rozdíl opět poněkud zvýšil, ale graf hezky ukazuje proporce. Tedy to, jak velký optimismus na trzích stále vládne – jak nízko jsou rizikové prémie a vysoko dlouhodobá růstová očekávání.
Pokud by se měl rozdíl mezi EP a výnosy dluhopisů vrátit na onen standard z doby před rokem 2022 muselo by EP (za konstantních reálných výnosů) vzrůst ještě tak o dva procentní body. To znamená, že PE by muselo klesnout na cca 14. A ani pak by se nedalo hovořit o pesimismu – PE by s ohledem na výši reálných sazeb nebylo nijak mimořádně nízko. Taková jednoduchá kalkulace je podle mne lepší, než většina alternativních měřítek toho, jaký je na trhu opti, či pesimismus.