Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč euro neoslabí k dolaru mnohem více?

    Proč euro neoslabí k dolaru mnohem více?

    26.06.2013 7:58
    Autor: Redakce, Patria.cz

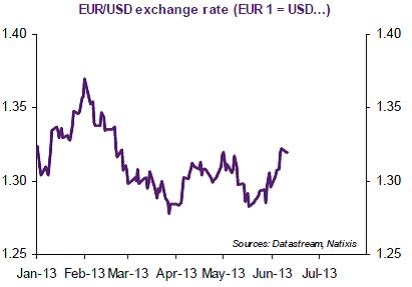
    V reálném vyjádření je euro k dolaru stále nadhodnocené, jeho silnější oslabování se ale nedostavuje, v posledních týdnech došlo dokonce k posilování jeho kurzu k dolaru: 
     
    s1 

    Tento trend je překvapivý z několika důvodů. Prvním z nich je rozdíl mezi růstem produktu v USA a v eurozóně, to samé platí o výhledu do budoucnosti. Rozdílné jsou i trendy v investicích, průmyslové výrobě a nezaměstnanosti s tím, že všechny by měly podporovat posilování dolaru. Z dlouhodobějšího pohledu by se měl projevovat efekt těžby plynu a ropy z nekonvenčních zdrojů na ceny energií v USA a jejich konkurenceschopnost. Ta se už nyní nachází na poměrně vysoké úrovni. Na základě těchto faktorů bychom tedy měli čekat posilování dolaru k euru jak v krátkém, tak v delším období.

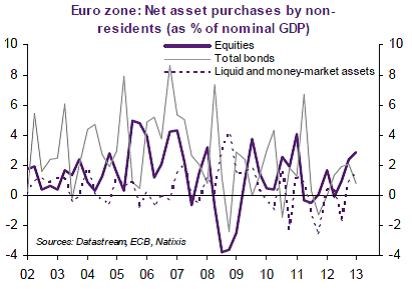
    Patrná je ovšem odolnost kurzu eura, kterou můžeme vysvětlit následovně: Eurozóna dosahuje rostoucího vnějšího přebytku, který je vyvolán zejména slabou domácí poptávkou. K tomu se přidává příliv kapitálu ze zahraničí a zejména z asijských centrálních bank. Ty od poloviny roku 2012 opět akumulují měnové rezervy. Na trhy eurozóny se vrátili i japonští investoři, kteří zhruba od poloviny roku 2012 prodávají americké dluhopisy a nakupují obligace zemí eurozóny. Tento příliv kapitálu se týká hlavně zemí jádra měnové unie, investoři za hranicemi eurozóny se o dluhopisy zemí na periferii téměř nezajímají. Vývoj jejich čistých nákupů akcií, dluhopisů a cenných papírů peněžního trhu v eurozóně shrnuje druhý graf: 
     
    s2

    Centrální banky jsou nuceny do nákupů eura v rámci svých snah o udržení diverzifikace rezerv. Investoři se zase obávají růstu sazeb v USA vyvolaných zlepšujícím se růstovým výhledem. Je také třeba poznamenat, že investoři mimo eurozónu se příliš neobávají vývoje ve Francii a její solvenci nepokládají za problém.

    V dlouhém období by měly získat na důležitosti popsané strukturální faktory, což by se mělo projevit posilováním dolaru. Na to, aby začalo euro oslabovat i v krátkém období, by se musely zvýšit obavy z vývoje v eurozóně, což platí zejména o Francii. Oslabování eura by také mohl vyvolat příliv kapitálu z eurozóny do USA, ani tato možnost ale nyní nevypadá pravděpodobně.

    (Zdroj: Natixis)


    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    12.10.2026
    17:15Čína vyrábí příliš mnoho aut. Měla by jich vyrábět ještě víc?
    16:28PODCAST Týdenní výhled: Inflace v USA nejspíš na vzestupu, začíná výsledková sezóna  
    14:40Peníze jako nové úzké hrdlo AI, shodují se šéfové Broadcomu a Intelu
    13:45DOORNITE míří na burzu: Zhlédněte webinář s CEO Pavlem Šatným o firmě, plánech růstu i detailech IPO
    12:02Evropa zpřísňuje dovoz hybridů. Čínské automobilky to ale nezastaví  
    11:45Týden startuje pro akcie pozitivně, pozornost investorů míří k firemním výsledkům  
    10:33Americké banky startují výsledkovou sezonu. Co od nich čekat?
    10:27UNICAPITAL Invest VI a.s.: Pololetní finanční zpráva 2026
    10:22První malý modulární reaktor v Česku o krok blíž. ČEZ odevzdal dokumentaci EIA
    9:02Rozbřesk: Měsíční průmysl a maloobchod potvrzují, že růst zaostane za odhady ČNB
    8:51Evropské akcie před otevřením míří vzhůru, investoři vyhlížejí výsledkovou sezonu  
    6:08Kontrariáni se probouzejí: Russell 2000 zaostává za technologiemi nejvíce za roky  
    11.10.2026
    9:18Víkendář: Slavné ekonomické omyly, které hodně pomohly
    10.10.2026
    9:10Víkendář: Umělá inteligence - a komu to prospěje?
    09.10.2026
    22:01Akcie rostly díky sázkám na silnou výsledkovou sezónu, ropa mírně polevila  
    18:06Zdání klame a paradox monetární politiky prováděné přes rozvahu
    16:39PODCAST Trhy & Bohatství s Tomášem Holubem: Proč se Česko zadlužuje i v době růstu a co to znamená pro naše peněženky?
    16:09Investoři utíkají do bezpečí. Do peněžních fondů nalili nejvíce peněz od pandemie  
    14:34Dluhopisový veterán mění názor. Poprvé za dekádu sází na růst amerických bondů  
    12:47Perly týdne: Přílišný pesimismus na akciích a taktická rally na zlatě

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data