Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Padl poslední komoditní Mohykán

    Padl poslední komoditní Mohykán

    28.11.2014 17:45

    Máloco má jen jednu stranu mince. S tím, jak klesají ceny ropy, se množí i informace o tom, že tu i onde to může přinést negativní důsledky. Příkladem může být dopad na finanční zdraví některých amerických těžařů, následně na kvalitu jejich dluhopisů a možná i na celý segment „odpadních“, spekulativních a rizikových obligací. S ucelenějším seznamem toho negativního, co klesající ceny ropy mohou přinést, přišel před pár dny Natixis:

    Klesnou dovozy zemí, které jsou významnými exportéry ropy. V některých z těchto zemích tak hrozí nestabilita (zejména v těch, které počítaly s dlouhodobě vysokými cenami a „zařídily“ se podle toho). K tomu se přidává snížená motivace ke snižování globální závislosti na fosilních palivech. A nakonec téma oblíbené – pokles inflace a možný růst reálných sazeb. Poslední bod můžeme vnímat jako problematický v tom smyslu, že ne každý pokles cen, či inflace musíme vnímat jako deflační hrozbu. Na druhou stranu také není radno podceňovat faktory, které by k ní nějak přispívaly. Jde ale o téma na mnohem delší čas. Neméně zajímavé jsou naštěstí zbývající body, ke kterým mám pár poznámek.

    3 v 1 a ropáci

    Cena ropy je vlastně nástrojem, který přesouvá bohatství ze západu (respektive všech zemí dovážejících ropu) do zemí tuto komoditu těžících. Za naše bohatství dostaneme hořlavou kapalinu tvořenou směsí uhlovodíků a jako takový balíček „tři v jednom“ zvýšenou poptávku po našich exportech a relativně vyšší geopolitickou stabilitu ve světě. Nižší vývozy by ale měly být samozřejmě více než kompenzovány vyšší domácí poptávkou (vyššími disponibilními příjmy). Zvyšování nestability je pak problém, který se může zhoršovat exponenciálně a kde může hrát velkou roli faktor „mávnutí motýlích křídel“. Na druhou stranu je ale relevantní otázka: Jakou hodnotu má „stabilita“ založená na kartelem dříve vynucených dotacích z bohatých zemí (že jde o dotace přes ropu je jedno)? Dobrým příkladem toho, o jaké kvalitě hovoříme, je Rusko a jeho v podstatě učebnicová verze „prokletí přírodních zdrojů“.

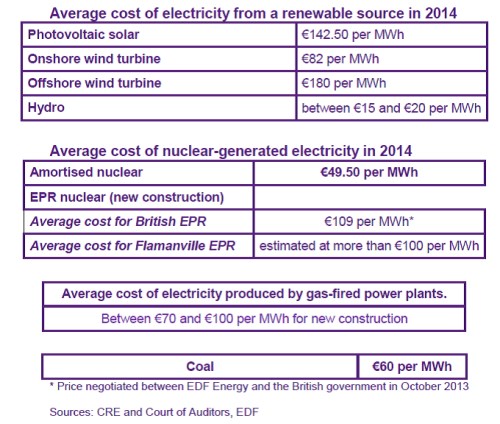
    Názorově nejvýbušnější bude ale možná téma cen ropy a životního prostředí. Mechanika je jednoduchá – čím vyšší ceny ropy, tím větší motivace pro využívání substitutů, včetně obnovitelných zdrojů. A naopak. Právě k tomuto „naopak“ dochází nyní a následující tabulka shrnuje odhady toho, kde se právě nacházíme, co se týče nákladů na výrobu elektrické energie.
    1s

    Fotovoltaika prý vyrábí jednu MWh za 142 eur, větrná turbína na pevnině za 82 eur, na moři za 180 eur. Vodní elektrárna se chlubí nákladem ve výši 15 – 20 eur. Existující jaderná elektrárna vyrábí MWh za 50 eur, nové EPR reaktory (tlakovodní reaktor třetí generace) by měly dosáhnout na 100 – 110 eur. Plynové elektrárny jsou na 70 – 100 eurech a uhelné elektrárny na 60 eurech. Kam by s takovými poměry měly téct investice? Můžeme tvrdit, že rozhodnout by měl trh. Pak by ale měl rozhodovat na všech úrovních, včetně externalit přehlížených záměrně, či z neznalosti.

    Poslední Mohykán

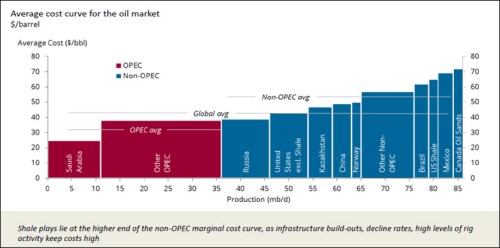
    Na seznamu Natixisu není zmíněné narušení stability některých trhů, či dokonce bank (jak tvrdí třeba na FT). A asi bychom přišli i na další příklady, kdy má pokles cen ropy i druhou stranu mince. Nejde ale o žádnou černou labuť, či opeřence neobvyklého zbarvení. O co konkrétně jde? To podle mého není ani zdaleka tak jasné. Převládající teze hovoří o tom, co bychom mohli nazvat „řízená ztráta kontroly nad ropným trhem“. V rámci této teze se předpokládá, že ropné velmoci se snaží o vytlačení slabších (zejména) amerických hráčů z trhu. Klasická cenová válka je obvykle vedena s cílem konečného dosažení ještě vyšších cen než na začátku. V souvislosti s tím se pak musíme ptát, při jakých cenách budou slabší hráči trh opouštět. Jednu z možných odpovědí poskytuje následující graf s průměrnými náklady jednotlivých zemí a regionů:
    2s

    Zdroj: IEA

    Nejlevnější je těžba v OPEC a Rusku, pohybuje se pod 40 USD. Spojené státy mimo břidlice jsou na globálním průměru nalézajícím se něco nad 40 USD. Průměr zemí mimo OPEC je nad 50 USD a americké břidlice jsou podle tohoto obrázku na nákladech kolem 65 USD. Nyní jsme kolem 70 USD za barel.

    Celá tato cenověválečná úvaha má ale určitou slabinu: Pád ceny ropy (Brent) v druhé polovině letošního roku vykazuje vysokou korelaci s posilováním dolaru vůči koši měn. A toto posilování je zejména monetárním jevem taženým současným a očekávaným chováním významných centrálních bank. Pokud se tedy OPEC snaží zničit americké těžaře, má nečekané spojence – Fed, ECB a BoJ, respektive ekonomický vývoj v USA vs. vývoj v eurozóně a Japonsku. Jinak řečeno, pokud by tyto spojence neměl, musel by se snažit mnohem, mnohem více.

    Ropa byla mezi významnými komoditami takovým posledním Mohykánem, který se nechtěl pustit cenových výšin dosažených během období komoditní módní vlny. To, že se nakonec z nějakého důvodu pustit musel, mě zase tak nepřekvapuje. Už dávno totiž padnul hlavní podpůrný pilíř zmíněné vlny: Zavádějící výmarsko – hypersuperinflační teorie. Bez nich je vše tak nějak citlivější na takové nudné věci, jako je reálná poptávka a nabídky.


    Čtěte více:

    Čína zemí zapadajícího slunce - ekonomický zázrak je u konce
    28.11.2014 12:05
    Od roku 2011 pracuji v Pekingu pro WSJ. V Číně jsem tedy byl ve chvíli...
    Nejzranitelnější EM ekonomiky: Polsko, Venezuela, Jižní Afrika, Turecko a Argentina
    28.11.2014 15:02
    Řada rozvíjejících se (EM) zemí nahromadila velké devizové rezervy. To...
    Sledujte RSS kanály a nadcházející makrodata přímo v platformě Patria Forex
    28.11.2014 15:45
    Pokud patříte mezi obchodníky, kteří svůj obchodní účet pečlivě sleduj...

    Váš názor
    • Nevěřícný
      29.11.2014 19:53

      "Za naše bohatství dostaneme hořlavou kapalinu tvořenou směsí uhlovodíků a jako takový balíček „tři v jednom“ zvýšenou poptávku po našich exportech a relativně vyšší geopolitickou stabilitu ve světě." Myšlenkové pochody keynesiánských etatistů opravdu nechápu. Opravdu tři v jednom??? 1) Ano, dostaneme tu hořlavinu 2) Zvýšená poptávka je nesmysl. V čem je plus toho, že dám Arabovi za tu samou věc (ropu) dvě miliardy místo jedné a on si pak ode mne může koupit více zboží? Pokud by to bylo pozitivum, mohli bychom naše peníze rozdávat cizincům rovnou zadarmo a těšit se, o kolik více toho pak od nás kupují. To je opravdu logika! (keynesiánská) Navíc- co místní lidé a firmy neutratí za ropné produkty, to jim zbude a utratí to také, takže poptávka zůstane stejná, jen bude více domácí, méně zahraniční. Vadí to snad něčemu? A) Dám ročně za beznín 20tisíc a arab si CZ firem nakoupí výrobky za 20k B) Dám ročně za benzín jen 10tisíc, arab si tedy koupí jen CZ výrobky za 10k a za ušetřených 10k si budu moct koupit i něco já (nebo to dokonce efektivně investovat) Jak někdo soudný může tvrdit, že A je pro mne lepší? 3) Jakou geopolitickou stabilitu si za vyšší cenu ropy koupím? - Saudové budou moct podporovat více radikálních islámských škol a výcvikových táborů - Rusové si budou moct dovolit více zbrojit a intervenovat v okolí - Venezuela bude mít na provoz socialismu a jeho export do blízkého zahraničí - Irán bude mít prostředky na výrobu a-bomby Zkrátka skvělá geostabilita! Ale pravda je (v keynesiánské logice), že pak i Západ bude muset zbrojit a to "roztočí kola ekonomiky". A pokud bude válka, tak tím lépe, protože podle keynesiánů velkou krizi ukončila právě až 2.světová. No a s tou ekologií to je taky nádhera. Raději si vykácíme pralesy kvůli pěstování třtiny na biolíh, všude doma nasázíme řepku a budeme vyrábět litr bionafty za využití 1.2 litru normální nafty.
      Nevěřícný
    Aktuální komentáře
    14.10.2026
    22:01Akcie oslabily kvůli inflaci, výprodej výrobců čipů nabírá na síle  
    17:17Kde bude americký trh za rok touto dobou?
    15:58ASML: Problémem rozhodně není poptávka, ale kolik strojů dokáže firma dodat  
    15:10Inflace v zámoří zrychluje, táhne vzhůru výnosy dluhopisů i dolar
    14:22Morgan Stanley se opřela o silné obchodování s akciemi
    13:45Výsledky Bank of America pod tlakem. Slabý trading přebil solidní výkon tradičního bankovnictví
    13:38Ziskovost evropských rafinerií klesla, hrozí omezování produkce
    13:29BlackRock dodal silná čísla, ve třetím čtvrtletí přidal přes 200 miliard dolarů nového kapitálu
    13:16PAQ Research: Vyšší důchod za práci navíc? Státu by se více vyplatilo zvýšit čisté příjmy pracujících seniorů
    12:35Technologická euforie pokračuje. Expozice fondů vůči tomuto sektoru je nejvyšší za šest let  
    11:59Trumpova dohoda o dodávkách ruské nafty výrazněji nezmírní napětí na trhu
    11:17Pokles zájmu o tenisky se projevuje už i na akciových trzích
    11:00Klíčové sázky AI hedgeového fondu Leopolda Aschenbrennera opět prudce klesají
    10:53Lehce pozitivní náladu podporuje ASML, odpoledne si o slovo řekne inflace  
    9:29Bank of America zaplatí přes 1,2 miliardy dolarů za porušení pravidel proti praní špinavých peněz
    9:24ASML nestíhá AI boom. Výrobce klíčových strojů zvedl výhled, ale varuje před nedostatkem kapacit
    8:45AI znovu pod tlakem. Trhy sledují inflaci i výsledky ASML  
    8:44Rozbřesk: Jádrová inflace nejvýše od roku 2023, je to problém?
    6:04Změna investičního režimu na evropských akciích
    13.10.2026
    22:03Wall Street hledá další impuls: Výsledky firem prověřují optimismus kolem AI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    Charles Schwab Corp/The (09/26 Q3, Bef-mkt)
    Nordea Bank Abp (09/26 Q3, Bef-mkt)
    Prologis Inc (09/26 Q3, Bef-mkt)
    8:00UK - Průmyslová výroba, y/y
    11:00EMU - Průmyslová výroba, y/y
    12:30Bank of New York Mellon Corp/The (09/26 Q3)
    14:30USA - Empire State Manufacturing index
    14:30USA - Index filadelfského Fedu
    14:30USA - Maloobchodní tržby, m/m
    14:30USA - Nové žádosti o dávky v nezam.
    14:30USA - PPI, y/y
    22:00Interactive Brokers Group Inc (09/26 Q3)