Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co by evropští politici udělali, kdyby neignorovali realitu

    Co by evropští politici udělali, kdyby neignorovali realitu

    07.02.2017 17:13
    Autor: Redakce, Patria.cz

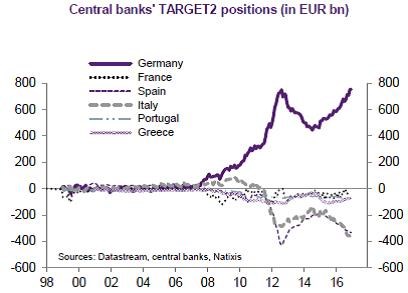
    Z eurozóny po roce 2011 zmizela mobilita kapitálu mezi jednotlivými členskými zeměmi a to má velmi negativní důsledky pro celou měnovou unii. Země na periferii si totiž již nejsou schopny půjčovat od zemí jádra a to je nutí ke snížení jejich vnějších deficitů. Takové snížení ovšem znamená nutnost prudkého poklesu domácí poptávky a investic. Německo a Nizozemí zase vytvářejí velké vnější přebytky, ovšem za dané situace nepůjčují zemím na periferii, ale jejich půjčky míří do zbytku světa. Což je pro eurozónu jednoznačně negativní.

    Je tedy třeba, aby byla v eurozóně rychle obnovena mobilita kapitálu. To neznamená nic jiného, než že musí být obnovena důvěra Německa a Nizozemí v dlužníky na periferii. Je tedy třeba, aby země s problematickou fiskální situací opět obnovily svou fiskální solvenci. Země, jejichž bankovní systém se nachází v problémech, jej musí rekapitalizovat a vyčistit rozvahy bank. Pouze pak dojde opět ke sjednocení mezibankovního trhu eurozóny, na jehož současnou fragmentaci jasně ukazuje vývoj závazků a pohledávek v systému TARGET2:
    Překlady 

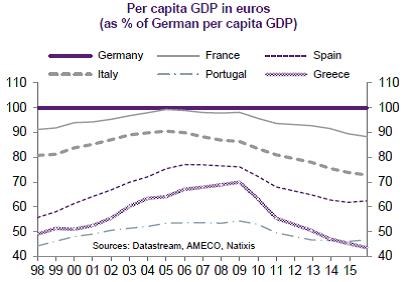
    Rostoucí rozdíly v produktové specializaci jednotlivých členských zemí eurozóny vedou ke zvyšování rozdílů v životním standardu. Z politického a sociálního hlediska bude takový vývoj neudržitelný v případě, že nebude sílit federalismus a zejména pokud nebudou zavedeny permanentní transfery příjmů mezi jednotlivými zeměmi. Vývoj rozdílů v HDP na hlavu (relativně k Německu) popisuje druhý graf, nejnižší jsou v tomto ohledu příjmy v Řecku a Portugalsku:
    Překlady 

    Potřebnými kroky by bylo zejména vytvoření společně financované podpory v nezaměstnanosti, vytvoření celoevropského systému rekvalifikace a programu financování bydlení pro nejchudší vrstvy společnosti. Potřebné by bylo i vytvoření eurodluhopisů, které by sloužily k financování části dluhů u zemí, které platí tak vysoké úrokové náklady, že musí sledovat velmi restriktivní fiskální politiku dusící jejich hospodářství.

    Pokud by tedy byla ekonomická politika eurozóny založena na realitě, muselo by dojít k obnově solvence periferie, tamního bankovního systému, učiněny kroky směrem k federalizaci a musely by vzniknout eurodluhopisy. Realisticky se ovšem dá očekávat pouze určité zlepšení fiskální solvence a dohoda o rekapitalizaci italských bank.

    (Zdroj: Natixis)


    Čtěte více:

    Víkendář: Vstupujeme do nového světového řádu
    28.01.2017 9:27
    Známá historička Anne Applebaumová v rozhovoru pro Der Spiegel uvedla...
    Po pěti letech se zápornými sazbami jsou Dánové bohatší než kdy dřív
    29.01.2017 15:10
    Zatímco Evropská centrální banka srazila úrokovou sazbu do záporu pře...
    Politici si mohou dovolit alternativní realitu, investoři nikdy
    31.01.2017 19:21
    Trumpova poradkyně Kellyanne Conwayová při diskusích o tom, proč byl o...
    Renminbi a jen mohou letos prudce oslabit. Jaký by byl dopad na Evropu a USA?
    31.01.2017 10:33
    Je možné, že japonský jen a čínské renminbi v letošním roce prudce osl...
    Jaký bude další osud britské libry?
    30.01.2017 11:58
    Britská premiérka před několika dny hovořila o takzvaném „tvrdém“ nebo...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data