Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Akcie, cyklus a globální likvidita: Zlom v roce 2018?

    Akcie, cyklus a globální likvidita: Zlom v roce 2018?

    25.07.2017 6:44

    Tradiční ekonomický cyklus vrcholí přepalováním ekonomiky, mzdovými a následně inflačními tlaky a snahou centrální banky o jejich ochlazení. Právě tato snaha v minulosti často vedla (či alespoň výrazně napomohla) k prudké korekci cen akcií a recesi. Na ně centrální banka následně reagovala uvolněním své politiky a celé kolečko se točilo dál.

    Takový popis může vyznívat kriticky a jistě existuje řada profi i hoby ekonomů, kteří tvrdí, že ekonomice by bylo lépe bez centrální banky, či s naprosto pasivní bankou a třeba zlatým standardem. Podle mne tomu tak není. Ony opakované pokusy o hladké přistání na potenciál ekonomiky sice zatím končívají se smíšeným dojmem, protože přestřelujeme tam, či onam. Ale v delším období je ve vyspělých ekonomikách patrné znatelné zklidnění cyklu a příčinou pravděpodobně bude i politika centrálních bank, byť nedokonalá.

    Celý proces tak nevnímám jako důkaz naší neschopnosti, ale jako proces učení se (pokud bychom stejnou cestou snahy o poučení kráčeli v oblasti fiskální politiky, ušetřili bychom si mnoho problémů). Poslední cyklus, blízko jehož vrcholu se asi nyní nacházíme, nám pak v tomto procesu poskytuje hodně výjimečnou lekci. Krátce řečeno, expanze byla celkově dýchavičná, ale trvá už hodně dlouho a centrální banky by z čistě ekonomických i psychologických a společenských důvodů rády posunuly svou politiku směrem k nějakému historickému standardu. Mzdové a inflační tlaky jsou ale poměrně utlumeny a ani se nezdá, že by se vytvořila nějaká celému systému hrozící bublina. Co s tím?

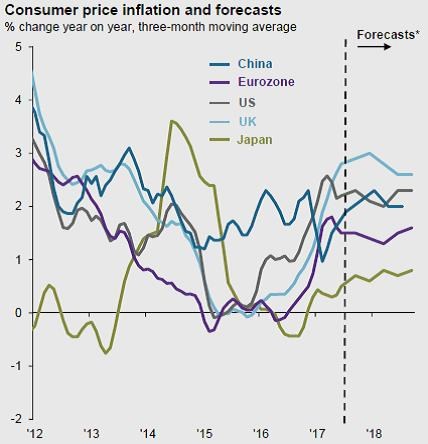
    V minulém příspěvku jsme se trochu zamýšleli nad čerstvým investičním výhledem z dílny JPMorgan. Dnes bych z něj rád použil grafy, které ukazují, jak se podle této banky bude dál vyvíjet inflačně – monetární fronta, kterou jsem se pokusil popsat výše. První obrázek ukazuje očekávaný vývoj inflace ve vybraných vyspělých ekonomikách a v Číně. Znatelně nad cílem ve výši 2 % by se měla inflace pohybovat v brexitovském UK a relativně mírně i v USA (a v Číně). Znatelně pod cílem naopak v eurozóně a (téměř samozřejmě) v Japonsku.
    Soustružník 

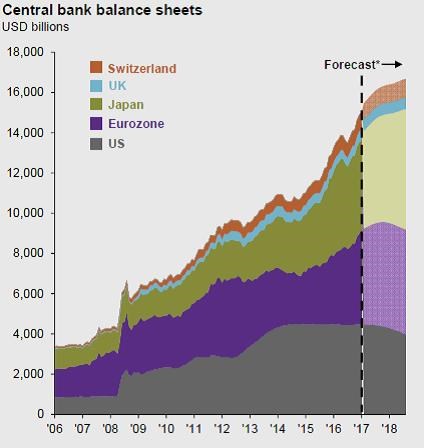
    Vyjma Japonska nyní trhy čekají postupný růst sazeb v UK, USA i eurozóně (zde by měl být pomalejší). Z hlediska stimulace a také vývoje na akciových trzích může hrát neméně významnou roli další vývoj na straně velikost rozvah centrálních bank. Ten historický je spolu s projekcemi shrnut v druhém obrázku a vypráví zajímavý příběh. Pokud by se totiž očekávání JPM skutečně naplnila, celková likvidita ve světové ekonomice bude i v roce 2018 dál růst, i když ne takovým tempem, jako dříve. V roce 2017 se sice zmenší rozvaha Fedu i ECB, což ale více než vyváží Bank of Japan a trochu pomohou i Švýcaři:
    Soustřužník 

    Spojeným státům by se tak v ideálním případě podařilo postupně zmenšovat rozvahu a zvyšovat sazby s tím, že inflace se bude držet mírně nad cílem. S ohledem na jeho dlouhodobé značné podstřelování by to nebyla žádná tragédie. Pokud by to vše doprovázel slyšný nominální růst ekonomiky a do USA proudila stále hojná globální likvidita, američtí býci spát ještě nepůjdou. Alternativou je samozřejmě onen scénář tradičního cyklu a konce expanze nastíněný v úvodu (kterému jsem se tu také detailněji věnoval v některých dřívějších příspěvcích). Evropa se před investory nyní může chlubit lepším vývojem ziskovosti než firmy v USA, ale podle mne u ní existuje mnohem větší riziko zbrklého utažení. Pak by evropské akcie asi japonsko-švýcarská likvidita nezachránila.

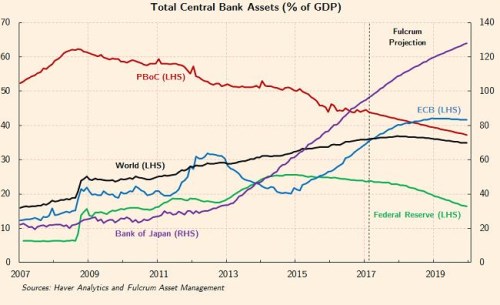
    Pokud se podíváme na následující obrázek z dílny Fulcrum AM, zjistíme, že velikostí své rozvahy není žádným otloukánkem ani čínská PBoC. V poměru k HDP byla naopak načas v čele žebříčku a třeba takový americký Fed jí nemůže sekundovat ani dnes. Z hlediska „dostupné“ globální likvidity je ale rozhodující vývoj rozvah centrálních bank vyspělých zemí s neomezovaným tokem kapitálu.
    Soustružník  

    Poslední graf v sobě má velmi důležitou informaci, protože na rozdíl od toho předchozího jde až do roku 2019: Pokud by byly relevantní projekce of Fulcrumu, globální likvidita dosáhne v roce 2018 vrcholu a v roce 2019 už bude klesat. Pokud by se tak dělo na pozadí silné globální ekonomiky, šlo by o ideální scénář. V opačném případě by to akciový býk rozdýchával jen těžko. Ale zajímá nyní trhy to, co bude za rok, za dva?


    Čtěte více:

    Čína trhy tentokrát asi nezachrání
    07.07.2017 18:37
    Je možné, že americká ekonomika dokáže opět pozitivně překvapit a ukáž...
    Tržní ticho před bouří?
    10.07.2017 18:12
    V sousední vsi mají ručně psanou kroniku v které jsou popsána i předvá...
    V poptávce po akciích dochází k výrazným změnám. Jaký signál vysílají?
    11.07.2017 18:44
    Americké akcie se obchodují s hodně vysokými valuačními násobky, výraz...
    Nejkvalitnější akcie na trhu
    12.07.2017 17:01
    Warren Buffett je vzorem nejednoho investora, pokusy o doslovné kopíro...
    Na povrchu adrenalinová akcie, pod povrchem čokoládový dluhopis
    13.07.2017 18:48
    Občas se tu snažím poukázat na tituly, které jsou v nějakém ohledu hod...
    Co se vlastně děje?
    14.07.2017 11:43
    Americké akcie jsou už od počátku června nerozhodné, německý DAX pomě...
    Čína možná objevila ekonomický všelék, Evropou šumí jestřábí křídla
    17.07.2017 18:53
    Na hlavní straně dnešních Financial Times se můžeme dočíst dvě zajímav...
    „Hybridní“ past na investory, či přehlížená příležitost?
    18.07.2017 18:52
    Volvo chce do několika let montovat do všech svých vozů elektromotory ...
    Akcie, před níž bledne i Tesla
    19.07.2017 16:33
    Na trhu se obchodují dva typy firem. Ten první je schopen z toho, co v...
    Jak pokračuje „extinkce“ jednoho velkého akciového druhu?
    20.07.2017 19:06
    Nir Kaissar z Bloomberg Gadfly poukazuje na to, že akcie online prodej...
    Kam investovat na následujících deset let
    21.07.2017 19:16
    JPMorgan se s námi v čerstvém čtvrtletním přehledu dění na finančních...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m