Podle některých názorů bude ekonomický boom v USA slábnout (viz i má pondělní a páteční úvaha). A růstové akcie si proto povedou dobře. Proto, že si investoři v prostředí ne tak rychlého růstu ekonomiky budou (opět) více cenit firem a akcií, které dokážou generovat rychlejší růst. Podívejme se dnes ale na věc „od základu“.
1. Růstová akcie: Dejme tomu, že máme firmu s akcií, která nyní přináší dividendu ve výši 1 dolaru. Požadovaná návratnost je u ní 10 % a čeká se, že dividenda bude neustále růst o 9 % ročně. Hodnota takové akcie je 100 dolarů (1 dolar dělený rozdílem mezi požadovanou návratností a očekávaným růstem, tedy jedním procentem).
2. Hodnotová akcie: Dejme tomu, že máme druhou firmu s akcií, která nyní přináší dividendu ve výši 20 dolarů. Požadovaná návratnost je u ní také 10 %, ale zde se čeká, že dividenda bude neustále klesat o téměř 10 % ročně. Hodnota takové akcie je také 100 dolarů. První akcie by tedy byla růstová, druhá hodnotového typu.
3. Efektivní trh a žádná překvapení: Pokud by se obě akcie obchodovaly na efektivním trhu a nepřicházela by žádná překvapení, nějaké úvahy o větším, či menším cenění si oné růstové akcie nemají prostor. Akcie se tu obchodují za ceny odpovídající jejich hodnotám, ty jsou jasně dány zmíněnými dividendami a očekáváními. I ono rozdělování na růstový a hodnotový titul nemá vlastně moc smysl.
4. Překvapení u sazeb: Nyní si představme, že investoři skokově přehodnotí požadované návratnosti, respektive jejich bezrizikovou část – začnou věřit, že bezrizikové výnosy obligací se znatelně zvednou a to zvedne celou požadovanou návratnost u obou akcií (a u obou samozřejmě stejně).
Hodnota obou akcií klesne, protože budoucí dividendy budeme diskontovat vyšší požadovanou návratností. Klesne ale více u akcie růstové, protože její dividendy mají své „těžiště“ posunuto více do budoucnosti a jsou tak na změnu požadované návratnosti citlivější.
O vlivu sazeb na růstové tituly se nyní hovoří často. Donedávna v tom smyslu, že sazby půjdou nahoru rychleji a to bude hrát v neprospěch růstových akcií. Což odpovídá výše uvedenému. Nicméně stojí možná za zdůraznění, že podle výše uvedené logiky by překvapivě rychlý/razantní růst sazeb neprospíval ani hodnotovým akciím. Jde jen o to, že jejich citlivost by byla nižší, ale hodnota by tu kvůli (nečekaně) vyšším sazbám šla dolů zrovna tak jako u růstových akcií.
Trochu nelogicky z tohoto pohledu mohou znít úvahy o tom, že by investoři měli kvůli růstu sazeb rotovat od růstu k hodnotě. Pokud totiž bereme jen izolovaný vliv vyšších sazeb, tak v podstatě říkáme, že by investoři měli rotovat od aktiva, jehož hodnota klesne více, k aktivu, jehož hodnota klesne méně, ale klesne také. Něco jiného je (neočekávaný) pokles sazeb, či snížení jejich očekávaného růstu. V těchto případech roste hodnota obou skupin akcií, růstových ale více.
5. Překvapení u dividend: Pokud by ale mělo dojít k posunu u sazeb, většinou jde o důsledek toho, že se mění (nominální) růstový výhled u celé ekonomiky. Vyšší sazby by tak byly odrazem nahoru se posouvajících očekávání ohledně ekonomické aktivity a naopak. Jinak řečeno, mění se požadovaná návratnost i očekávané dividendy.
Pak jde o to, který efekt by byl silnější a co už je a není odraženo v cenách akcií. Ekonomika překvapivě nahoru (sazby nahoru), či ekonomika slabší (sazby nižší) tak mohou generovat různé výstupy. A to i na úrovni celého trhu i v preferencích mezi růstem a hodnotou. Utlumenější růst může třeba trhu prospívat, pokud se sazby udrží extrémně nízko (roky po finanční krizi), naopak boom může trhu škodit, pokud vede k prudkému zvednutí sazeb.
6. Jasné vodítko: Jelikož nám z toho vzniká guláš bez jasného vodítka, vrátím se zpět na začátek k prvním dvěma bodům, které mohou být vodítkem celkem pevným: Hodnota akcie je dána požadovanou návratností a očekávanými dividendami. A škatulky „růstová“ či „hodnotová“ mohou nakonec mást a nemít moc velkou přidanou hodnotu. Jde ale o to, podle čeho se investor vlastně chce řídit.
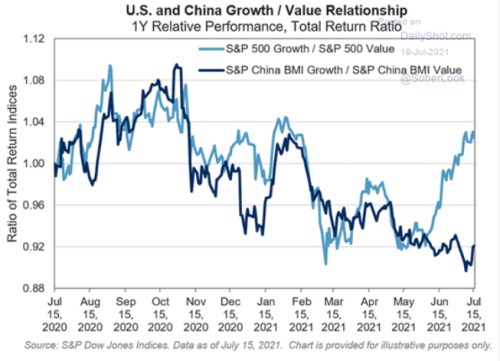
Každopádně, podle následujícího grafu v USA i Číně investoři rotovali od růstu k hodnotě od podzimu minulého roku až do května roku letošního. V USA se pak směr obrátil, v Číně ne. V USA to může být kvůli tomu, že s boomem a vyššími sazbami to nemusí být tak žhavé. A v Číně možná proto, že pro růstové technologie to žhavé být začíná.
Zdroj: Twitter