Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Je to sice horší, ale za to delší (valuační) cesta

    Je to sice horší, ale za to delší (valuační) cesta

    15.07.2021 17:46

    Co vlastně čekáme od nějakého valuačního měřítka/násobku (na úrovni celého trhu)? V konečném důsledku možná nějakou predikci budoucnosti – indikaci toho, že ceny jsou „příliš“ vysoko, či nízko, a tudíž by mohly mít tendenci k poklesu, či růstu. Nevím o ničem, co by fungovalo spolehlivě, nějakou vypovídací schopnost v tomto ohledu může v delším období mít prosté PE. Dnes bych se po delší době ale rád zaměřil na měřítka, u kterých podle mne může platit spíše opak.

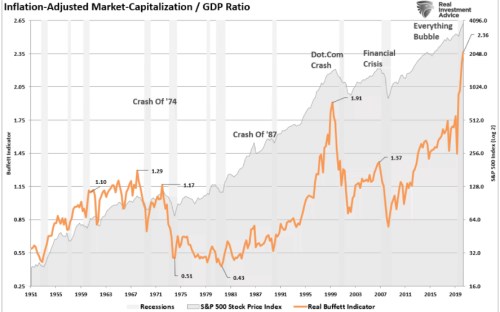
    1. Buffettův indikátor: Pan Buffett prý rád používá poměr kapitalizace trhu k celému produktu. Následující graf ukazuje vývoj poměru na o inflaci upraven hodnotách. Vidíme tu celkem jasně technologickou bublinu, pak našponovanost před rokem 2007. A již řadu let opět velmi vysoké hodnoty, které by v duchu historie naznačovaly, že se (opět) pohybujeme na těžko udržitelných naceněních trhu:
    1
    Zdroj: Twitter

    Problém, který v grafu vidím, je v tom, že je značnou obklikou: Hodnota akcií je totiž dána tím, co by podle očekávání měly svým vlastníkům přinášet (volný tok hotovosti/dividendy) a požadovanou návratností (bezrizikové výnosy a rizikové prémie). Nejlepší by tak z tohoto pohledu bylo poměřovat kapitalizaci trhu k toku hotovosti generovanému obchodovanými firmami (dobrý je v tomto smyslu i dividendový výnos). S tím, že konkrétní výše poměru je hodnocena v kontextu sazeb, rizikových prémií a očekávaného růstu.

    Produkt (HDP) je tak z tohoto pohledu aproximací schopnosti firem generovat něco svým vlastníkům. Ovšem aproximací hodně vzdálenou. V čase se totiž mění poměr zisků na produktu (trendově rostl) a také poměr zisků obchodovaných firem na celkovém objemu ziskovosti firemního sektoru. A zisky také nejsou tokem hotovosti – před časem jsem tu poukazoval na jednu studii, podle které valuace měřené právě na základě cash flow nejsou tak našponované, jako třeba PE (o výše uvedeném poměru nemluvě).

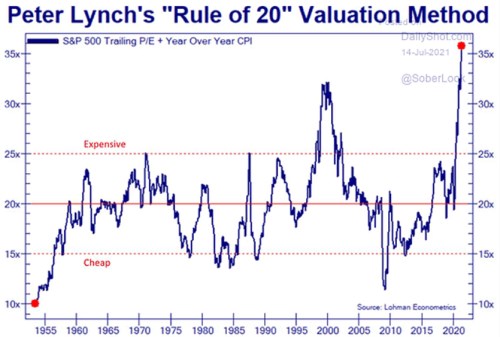
    2. „Pravidlo 20“: Po čase se zde také podíváme na aktuální hodnoty PE s přičtenou aktuální inflací. Peter Lynch tento součet prý používal s tím, že pokud překročí hodnotu 20, ceny jsou příliš vysoko, a naopak:
    2
    Zdroj: Twitter

    Podobně jako první graf i tento naznačuje masivní našponovanost/předraženost trhu. Jenže součet inflace a PE není podle mne tak dobrým nápadem, jak se může na první pohled zdát. Ono totiž obecně může dávat smysl, že vysoká inflace může páchat škody v ekonomice, včetně firem a akcií. A tudíž by se s ní měly pojit nižší valuace (a v součtu by „měly“ dávat třeba i onu dvacítku). Jenže ekonomice škodí třeba i deflace. Pokud bychom šli do extrémního příkladu s třeba 10 % ročním poklesem cen, pak by pravidlo implikovalo, že „férové“ PE tu je kolem 30.

    Zrovna tak by pravidlo vysílalo zavádějící signály, pokud by aktuální inflace byla vysoká, ale přechodná. Čímž se samozřejmě dostáváme k současné ekonomické a tržní situaci, které se tu detailně věnuji průběžně. Dnes bych už jen rád poukázal na to, jaké slabé stránky mohou mít uvedené ukazatele. A následně tedy na to, že podobné grafy a jejich hodnoty nemusíme přeceňovat (ale nikomu je samozřejmě neberu). Čímž neříkám, že ceny a valuace jsou nyní nějak nízko. Slovy klasika, výše uvedené je z mého pohledu jen „sice horší, ale za to delší cesta“.


    Čtěte více:

    Co dělá s valuacemi akcií a kapitalizací trhu dolar v rozvaze Fedu
    10.06.2021 17:20
    V polovině května jsme si na těchto stránkách mohli přečíst rozhovor s...
    Obrat megacyklu vytáhl valuační prémie růstových akcií k rekordům, i po korekci jsou stále vysoko
    15.06.2021 17:41
    Zatímco na makroekonomické a celotržní úrovni se investoři baví diskus...
    Býk na evropských akciích poběží dál, věří stratégové a upozorňují na slušný diskont vůči USA
    16.06.2021 11:06
    Po nejdelší sérii rekordů od roku 1999 mohou evropské akcie začít vyka...
    Ray Dalio: Jsou akcie v bublině?
    01.07.2021 6:05
    Je akciový trh v bublině? Tuto otázku prý nyní dostává známý investor ...
    Kolik peněz se akcionářům vracelo v historii a jaké to má dopady na valuace
    01.07.2021 15:38
    Populárním „valuačním“ cvičením je porovnávání dividendových výnosů ak...

    Váš názor
    •  
      16.07.2021 0:03

      Nevstoupíš dvakrát do stejné řeky.. Asi to vyzní blbě, ale našponovanost před dot.com byla živena vírou v technologický skok, ke kterému však reálně došlo teprve o generaci později. Dnešní našponovanost nechť je obhájena politickou záštitou advanced economics (jejichž podíl na globálním HDP od 2WW klesl, přitom jejich seznam se z G6 neustále rozrůstá přes 30?). Kromě toho se dnes na tvorbě HDP světa podílí o třetinu více populace než v 1999 (metodikou srovnání HDP y/y vlastně optimisticky trvale roste snad úplně každý stát pod OSN, Kohn a Roubíček ale dobře vědí, že 7,9% ze stovky nebo tisícovky je velký rozdíl a že teorie konvergence je spíš jen motivačním nástrojem pro ty zaostalejší, kteří chtějí postoupit do vyšší ligy) /// Až s predikcí útlumu populačního růstu budou média vysvětlovat/prezentovat úspěch firmy (ekonomiky) pojmem komparativní výhoda, dnes se organicky roste (plus po předloňských akvizicích). /// Tržní podíl je to zásadní. Trump kromě dalšího "přiložil ruku k dílu" při zahájení změny globálního přeskupování výrobních kapacit a tím zvratu ekonomického vlivu.
      Mudr.c
    Aktuální komentáře
    28.10.2026
    13:10Goldman Sachs: Riziková prémie na ropě je 27 dolarů, zlato půjde prudce nahoru
    11:25General Motors přejde na Nasdaq, bude první tradiční automobilkou na této burze
    10:50Dudley: Pokud by Fed tento týden sazby zvedl, zavládlo by ještě větší zmatení
    10:33Důvěra německých spotřebitelů v ekonomiku podle institutů dál klesá
    9:53Výrobce čipů SK Hynix zesedminásobil zisk, dál těží z poptávky po AI
    8:51Trh se soustředí na rozhodnutí Fedu a výsledky technologických gigantů, Evropa zahájí mírně negativně.  
    8:08Preview Microsoftu: středem zájmu Azure či tempo monetizace Copilotu
    27.10.2026
    21:11Wall Street sází na umělou inteligenci. Nasdaq rostl, Boeing čelil prudkému výprodeji  
    17:13Rozevírají se nůžky v pohledu na AI investice. O akciích jako opci na masivní úspěch se už nemluví
    16:03Vyšší sazby model SoFi nezlomily, výhled na rok 2027 překonal očekávání  
    15:34Analytický radar: Americké volby skončí patem. Účet vystaví dluhopisy
    15:15ČNB může v listopadu znovu zvýšit sazby, cyklus zpřísňování tím ale podle Seidlera nezačíná
    13:57Boeing se vrací k ziskovosti. Komerční letadla zůstávají slabinou, pomáhá obrana
    13:57UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2764457078
    13:54Prémiové nápoje i fotbalový šampionát nabublaly zisk i výhled Coca-Coly
    13:45IPO Anthropicu: Růst, který se musí vejít do fixních závazků  
    12:59Mercedes přibrzdil optimismus. Slabší Čína a drahá výroba nutí firmu k opatrnosti
    12:05Preview Alphabetu: překvapí Google Cloud opět svým růstem?
    10:49Česká exportní banka, a.s.: Informace o výplatě výnosu s rozhodným dnem 27. října 2026
    10:37Polovodiče znovu lákají investory, ale před výsledky velkého techu a Fedem je trh opatrný  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    20:00USA - Jednání Fedu, základní sazba