Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Tok kapitálu do akcií a maskovaný optimismus na Nasdaqu

    Tok kapitálu do akcií a maskovaný optimismus na Nasdaqu

    22.06.2022 17:33

    Současné prostředí na trzích by se na první pohled dalo nazvat jako „risk-off“. Tedy s vyšší averzí k riziku a rizikovým aktivům, a naopak s náklonností k aktivům, která jsou považována za bezpečnější útočiště. Detailnější pohled ale ukazuje zajímavou pestrost, o které dnes pohovoříme a zaměříme se zejména na to, co říkají valuace Nasdaqu.

    Typickými zástupci rizikových aktiv jsou akcie, pak korporátní dluhopisy, a zejména ty s nižším ratingem. Spolu s nimi vládní dluhopisy horší kvality. A také komodity a relativně nově i řada digitálních aktiv s aspirací být tím, či oním. Ta se nyní chovají modelově podle „risk-off“ mustru, o komoditách ale platí opak. Ono riziko se totiž do značné míry pojí s inflačními tlaky, respektive úzkými hrdly na nabídkové straně ekonomiky. Včetně zpracování a těžby komodit. Jejich nedostatek je tak u nich dominantní, averze k riziku hraje podružnou roli.

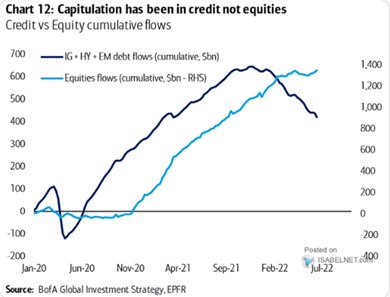
    Zajímavá je pak divergence mezi akciemi a rizikovými dluhopisy, kterou popisuje následující graf s tokem kapitálu k těmto dvěma skupinám aktiv:
    01
    Zdroj: Twitter

    Kumulativní tok kapitálu do rizikovějšího dluhu (korporátní a v rozvíjejících se zemích) tedy začal klesat někdy na přelomu roku, postoj investorů k akciím je mnohem vstřícnější. Při pohledu na vývoj akciových indexů by se tak zdát nemuselo, ale jak tu poslední dobou upozorňuji, valuace se, až na výjimky (třeba malé společnosti – viz včerejší článek), nepohnuly na nějaké historicky nízké úrovně. Prošly sice velkou korekcí, ale z někdy až extrémně vysokých úrovní. A jak může naznačovat výše uvedený graf, i taková korekce možná investorům stačila na to, aby začali „nastupovat“.

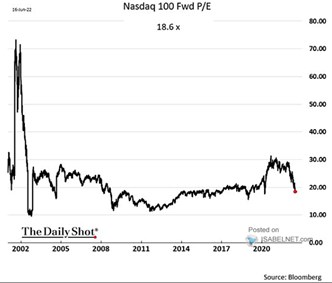
    Ukazoval jsem tu i stále hodně vysoké valuace růstových akcií relativně k hodnotovým. To můžeme interpretovat tak, že historicky a násobkově je růst stále relativně drahý, či hodnota stále relativně levná. Tento obrázek doplním dnes pohledem na absolutní valuace u k technologiím vychýlenějšímu Nasdaqu:
    02
    Zdroj: Twitter

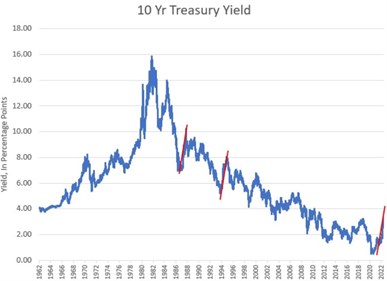
    Křivku v grafu bych jednoduše interpretoval tak, že valuace se po nedávném výletu k pokrizovým extrémům vrátily na nějaký hrubý standard let 2013 – 2019. Podobně jako u relativních valuací růstu a hodnoty by se pak nabízela úvaha o tom, jak porovnatelný je fundament. Pokud se zaměříme na jeden z hlavních tahounů cen a valuací u technologií, kterým jsou sazby, respektive výnosy dlouhodobějších vládních dluhopisů, obrázek je následující:
    03
    Zdroj: Twitter

    Výnosy desetiletých US dluhopisů jsou nyní na 3,22 %, k podobným úrovním se během oněch let 2013 – 2019 dostaly jen dvakrát, jinak byly i znatelně pod nimi. I přes relativně vysoké bezrizikové sazby jsou ale nyní valuace Nasdaqu podobné, či vyšší než po většinu pokrizových let. Což implikuje, že investoři nyní s technologiemi spojují nižší rizikové prémie a/nebo vyšší dlouhodobý růst ziskovosti než v oněch pokrizových letech. Ani jedno tedy není žádná skepse, naopak.


    Čtěte více:

    Čína zvažuje, že udělí USA plný přístup k auditům většiny firem kotovaných v New Yorku a na Nasdaq
    01.04.2022 14:36
    Čínské úřady se chystají udělit americkým regulačním orgánům plný přís...
    Naprostá většina firem na Nasdaqu má slabé rozvahy
    02.06.2022 15:23
    Čím větší durace trhu, o to citlivější je na pohyb sazeb. Jak je na t...
    Nastal čas probírat se troskami, akcie po akcii, říká Fidelity International
    15.06.2022 6:03
    Obavy z pokračující války mezi Ruskem a Ukrajinou, napjaté dodavatelsk...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost