Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Americké obchodované firmy vydělávají mnohem více, než „by měly“

    Americké obchodované firmy vydělávají mnohem více, než „by měly“

    23.01.2023 16:52

    O nadměrných ziscích se v poslední době hodně hovořilo v řadě zemí, zejména v souvislosti a energetikou, popřípadě financemi. Jak je na tom v tomto ohledu ale vlastně celý americký akciový trh? Z historického i ekonomického pohledu extrémně.

    0. Jak to měřit? Za ukazatel míry ziskovosti těžko brát samotné zisky. Je nutno je poměřit k něčemu. Docela logické je vztáhnout je k množství kapitálu, který firma používá. A pak k nákladu tohoto kapitálu. Pokud firma například vydělává pro akcionáře 10 milionů Kč a její vlastní jmění má hodnotu 100 milionů Kč, návratnost vlastního kapitálu ROE je 10 %. Pokud je náklad vlastního jmění také 10 %, jsou akcionáři „na svém“ – zjednodušeně řečeno dostávají od firmy to, co od ní požadují, a skutečná hodnota vlastního jmění je stejná, jako ta účetní.

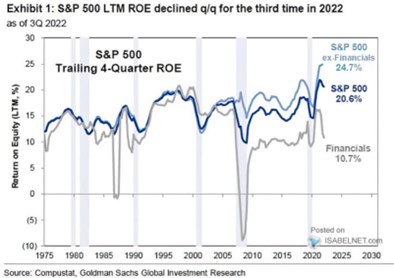
    1 . Návratnost vlastního jmění obchodovaných firem trendově roste: Následující graf ukazuje ROE celého trhu a rozděluje jej i na finanční sektor a zbytek. Trend trhu míří jednoznačně nahoru a zároveň se rozevírají nůžky mezi financemi a zbytkem. V sedmdesátých letech tak bylo průměrné ROE na akciovém trhu mezi 10 – 15 %. Nyní se pohybuje kolem 20 %. A zatímco finance se drží stále blízko 10 %, zbytek trhu si sahá na 25 %:

    Zdroj: Twitter

    2 . Protože rostou marže: Co určuje ROE? Tři hlavní oblasti: Ziskovost/marže, kapitálová intenzita a finanční páka. Čím více generuje daná firma z dolaru tržeb, čím méně na to potřebuje kapitálu a/nebo čím více ten kapitál financuje dluhem, o to vyšší je ROE a naopak. Pokud tedy ROE v grafu roste, může to být dáno rostoucími maržemi, nižší kapitálovou náročností a/nebo rostoucím zadlužováním. Podotýkám, že v posledním případě by ale z hlediska firem nešlo o oběd zadarmo, protože vyšší dluhy sebou nesou vyšší požadovanou návratnost. Každopádně marže obchodovaných firem dlouhodobě rostou a jejich vývoj je ve vztahu ke grafu klíčový.
    Americké obchodované firmy vydělávají mnohem více, než „by měly“

    3 . ROE a náklad vlastního kapitálu: Bylo a je popsané ROE „tak akorát“ (viz bod nula), nebo ne? Dejme tomu, že průměrné výnosy desetiletých vládních dluhopisů byly v druhé polovině sedmdesátých let kolem 8 %. Pokud budeme počítat se standardní rizikovou prémií akciového trhu ve výši 5,5 %, dostaneme požadovanou návratnost kolem 13 – 14 %. ROE na ní tedy tehdy spíše nedosahovalo. Dvojnásob to platilo na přelomu sedmdesátých a osmdesátých let, kdy se výnosy dostaly na cca dvojnásobek.

    Šlo tedy o dobu, kdy (zjednodušeně řečeno) firmy nedokázaly pokrýt náklad kapitálu. Druhým extrémem byla doba po finanční krizi. S bezrizikovými výnosy v průměru kolem 2 – 3 % se požadovaná návratnost pohybovala kolem 8 %. ROE celého trhu ale dosahoval téměř dvojnásobku. Tehdy tedy firmy vydělávaly mnohem více, „než by měly“. Platí to i nyní a zejména o trhu mimo finanční sektor. Co se tím „než by měly“ ale vlastně myslí, kde může být nějaký háček a jaké to může mít praktické implikace? Více zítra.


    Čtěte více:

    Trhy ukázaly, že dovedou těžko představitelné
    09.01.2023 15:12
    Bylo období po finanční krizi dlouhodobým novým normálem, ke kterému b...
    Hodnoty akcií a záporné výnosy dluhopisů
    10.01.2023 16:15
    Jak se ukázalo, dluhopisy v hodnotě bilionů dolarů se mohou obchodov...
    Hodnoty firem v předchozím ekonomickém režimu a vliv jeho možné změny – pohled přes privátní transakce v USA a eurozóně
    11.01.2023 17:15
    S nižšími sazbami a výnosy vládních dluhopisů se obvykle pojí vyšší va...
    Dlouhodobý fundamentální trend a predikční model od Morgan Stanley
    12.01.2023 17:18
    Při zpětném pohledu se zdá, že u akcií bylo docela významné číslo 6,5 ...
    Reflexe recese a skvělý rok 2024
    13.01.2023 17:45
    Mario Gabelli v jednom nedávném rozhovoru mluvil o tom, jak hovoří s m...
    Jak se obvykle chovají výnosy dluhopisů na konci cyklu zvedání sazeb a relevance pro akcie
    16.01.2023 17:48
    Řada ekonomů se domnívá, že očekávání trhů ohledně dalšího vývoje saz...
    Cyklická rotace k defenzivě?
    17.01.2023 15:49
    Utility jsou sice defenzivním sektorem a podle nejednoho názoru míří a...
    Akcie podle pravidla dvaceti a očekávaný vývoj inflace
    18.01.2023 17:13
    Takzvané pravidlo dvaceti na akciích funguje. Jen se musí chvíli počka...
    Očekávání zisků pro letošní rok již nejsou na rekordech – trocha kontextu
    19.01.2023 16:10
    Pryč už jsou očekávání rekordních ziskových marží u amerických obchodo...
    Dolar na konci letošního roku a pár úvah o jeho pozici ve světové ekonomice
    20.01.2023 17:17
    Goldman Sachs čeká, že dolar k euru v první polovině roku posílí, pa...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.11.2026
    17:02Jedna dávno zapomenutá analýza od JPMorgan, která může být dnes hodně relevantní…
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m