Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Staronová konkurence pro akcie a její důsledky

    Staronová konkurence pro akcie a její důsledky

    30.10.2023 17:42, aktualizováno: 31.10. 9:01

    Aktualizováno

    Když se výnos desetiletých amerických vládních dluhopisů pohyboval pod 1 %, dala se podle standardního „učebnicového“ uvažování čekat u akcií návratnost něco nad 6 % (viz níže). Nyní se výnosy dluhopisů nachází u 5 % a nabízí tak téměř to, co tehdy akcie. Pár slov o „konkurenci“ těchto dvou aktiv.

    Já jsem na základě historických dat a analýz dospěl k tomu, že jako standardní rizikovou prémii pro americký akciový trh používám 5,5 %. S oním 1 % výnosů desetiletých obligací to pak dává 6,5 % požadované/očekávané návratnosti u US akciového trhu. Nyní dluhopisy vynáší téměř 5 %, což se od oněch 6+ % zase tolik neliší. Je to ale samozřejmě časové srovnávání hrušek a jablek – nyní by požadovaná (a na efektivním trhu tudíž i očekávaná) návratnost u akcií měla podle uvedené logiky být 5 + 5,5 %, tedy 10,5 %.

    Hodně se nyní hovoří o tom, že dluhopisy už jsou kvůli výraznému růstu svých výnosů výraznou konkurencí pro akcie. Na jednu stranu jde o intuitivní tvrzení, které dává smysl. Podívejme se ale trochu na detail. Pokud by došlo pouze k růstu výnosů a nic jiného by se nezměnilo, akciový trh by musel z výchozí úrovně oslabit přesně tak, aby se jeho budoucí návratnost (očekávaná) zvedla z oněch 6,5 % na 10,5 %. A to přesně kvůli tomu, že by nastal odliv investorů k dluhopisové konkurenci a tudíž pokles cen akcií.

    V praxi ale dochází k fůře dalších věcí. Poukazoval jsem tu například na to, že podle Goldman Sachs je nyní riziková prémie akcií kolem 3 %. Pokud by výchozí hodnotou bylo oněch 5,5 %, pohyb prémie by tlumil efekt zvyšování výnosů o 2,5 procentního bodu. A navíc jsou nyní zřejmě podstatně výše růstová očekávání (AI apod). Pokud tedy konkrétně výnosy dluhopisů vzrostly z 1 % na 5 %, ale zároveň se snížila riziková prémie o 2,5 procentního bodu, na akcie ze strany požadované návratnosti působí jen „negativních“ 1,5 % (výnosy o 4 body nahoru, prémie o 2,5 dolů). A pokud by se tedy růstová očekávání u zisků zvedla o 1,5 %, výsledný efekt na ceny akcií, respektive valuace je nulový. A přesto stále platí, že dluhopisy konkurují akciím mnohem více, než dříve.

    Výše uvedená hra s čísly tak ukazuje, že vyšší konkurence od dluhopisů nutně neznamená korekci na akciích. Nebo jí může naopak doprovázet korekce větší, než by odpovídalo vyšším výnosům – pokud se zvýšily i rizikové prémie a/nebo klesla růstová očekávání. Jinak (a opět) řečeno, u akcií rozhoduje poměr požadované návratnosti k očekávanému růstu. Pokud z toho vyjmeme jednu proměnnou, můžeme dospět k zavádějícím závěrům.

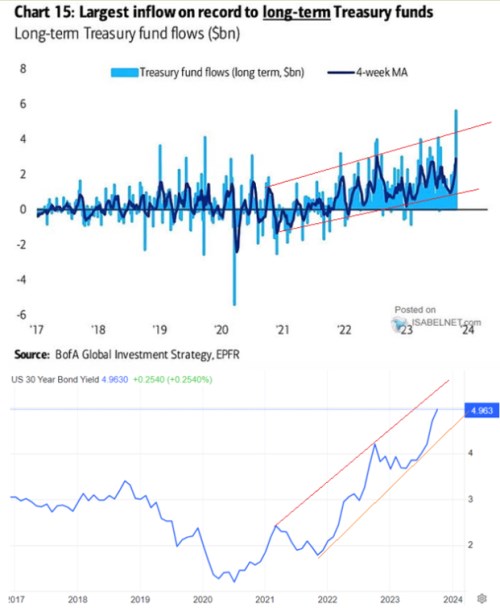
    K oné konkurenci pak následující graf, který skutečně ukazuje, že jede v plném proudu – s růstem výnosů je zřejmý příliv kapitálu do dlouhodobějších dluhopisů, který nyní podle BofA dokonce dosahuje historického rekordu:
    sous1
    Zdroj: X


    Čtěte více:

    ČEZ obdržel územní rozhodnutí pro nové jaderné bloky v Dukovanech
    30.10.2023 10:45
    Společnost Elektrárna Dukovany II, která je 100% dceřinou společností ...
    Týden nabitý událostmi začíná pro akcie pozitivně. Dluhopisy se konsolidují
    30.10.2023 11:50
    Začátek týdne se na hlavních trzích odehrává v poměrně pozitivním duch...
    Týdenní výhled: Operace v Gaze se rozjíždí opatrně, Fed nechá sazby beze změny a korporátním výsledkům vévodí výhledy
    30.10.2023 15:22
    Začíná týden, během kterého budou investoři sledovat zprávy týkající s...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu