Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Kdy se konečně dostaví napřimování výnosové křivky?

    Kdy se konečně dostaví napřimování výnosové křivky?

    30.04.2024 17:55

    Commerzbank předpokládá, že inflace v USA by měla i příští rok být celý procentní bod nad cílem a v eurozóně to samé. Přesto ekonomové banky počítají s poklesem sazeb v obou ekonomikách. Podívejme se detailněji, co říkají o vývoji na některých finančních trzích.

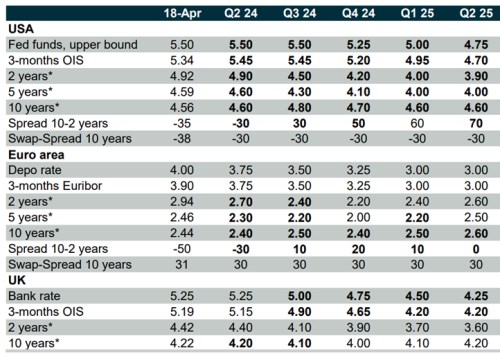
    Jak ukazuje tabulka, podle CB by sazby měly jít v USA dolů až v posledním čtvrtletí letošního roku, do roka by se měly dostat níž o 0,75 procentního bodu. V eurozóně by měly jít krátkodobé sazby níž ještě více. Přitom pro evropskou ekonomiku CB čeká opětovné zvedání inflace z 2,5 % v letošním roce na 3 % v příštím (v USA alespoň trend míří dolů). Vysvětlit se by se z mého pohledu tato kombinace dala tím, že průměr za celý rok v sobě skrývá otočení měsíčního trendu směrem dolů ke konci roku. A to způsobem, který by ECB přesvědčoval o jeho udržitelnosti. A nebo se dá u ECB i Fedu uvažovat o tom, že by začaly klást větší důraz na vývoj na straně ekonomické aktivity. Fed to má jako mandát explicitně. Nicméně ani jedné ekonomiky CB v příštím roce nečeká ani flirt s recesí.
    v
    Zdroj: Commerzbank


    Co dluhopisy? Podle CB by se v USA měla již v třetím čtvrtletí překlopit výnosová křivka do svého „běžného“ sklonu. Výnosy desetiletých dluhopisů by se totiž po docela dlouhé době měly dostat nad výnosy obligací dvouletých. A to tak, že dvouleté jdou dolů, zatímco desetileté cca stagnují. Jak jsem psal nedávno, Goldman Sachs čeká i pokles výnosů desetiletých, což by samo o sobě bylo pro akcie přívětivější. Jenže „samo o sobě“ tu neplatí, rozhodující je u akcií poměr výnosů k růstu ekonomiky a zisků. V prvním případě jsou v GS docela optimističtí, ale v druhém moc ne – viz články v minulého týdne.

    Současná inverze výnosové křivky bývá někdy zmiňována jako indikátor blízké recese. To, že se recese nedostavuje, ale není překvapivé. Indikátorem jejího brzkého nástupu totiž již pár desetiletí není inverze křivky, ale její deinverze. Tedy to, co by podle CB mělo v USA přijít ve třetím čtvrtletí. CB ale na podobné rýmy historie zřejmě moc nevěří, protože pro příští rok predikuje růst US ekonomiky o 1,5 %. Což je zřejmě pod potenciálem, ale do recese daleko. Z pohledu indikátoru recese se historie skutečně rýmovat nemusí a napřímená křivka je určitě z nejednoho pohledu „normálnější“ než křivka v inverzi.

    Zajímavý je vývoj křivky predikovaný CB pro eurozónu. I zde by se měla křivka napřimovat, ale CB se domnívá, že na konci příštího roku bude opět úplně plochá – na úrovni dvouletých a desetiletých dluhopisů. Jak jsem zmínil, inflace by přitom měla v eurozóně příští rok růst ze 2,5 % na 3 %, nominální růst ekonomiky z 2,6 % na 3,9 %. Ono zplošťování je přitom dáno opětovným růstem výnosů krátkodobějších dluhopisů. A příště ještě pohled na to, co vše dosavadní implikuje pro měnové kurzy.


    Čtěte více:

    Staro – nový technologický cyklus a atraktivita růstových akcií
    25.04.2024 18:30
    Růstové společnosti jsou relativně k hodnotovým v kurzu. Ale mnohem ví...
    Pokles inflace k 2 % je jen částí investičního příběhu následujících let
    26.04.2024 17:29
    Když jsme tu trochu uvažovali nad tématem „jaké výnosy dluhopisů by do...
    Švýcarský návrat ke starému normálu, eurozóna a USA jemu vzdálené?
    29.04.2024 16:38
    Predikce Goldman Sachs pro americké hospodářství kreslí poměrně přívět...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data