Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Major: Valuační argument pro dluhopisy nyní vypadá velmi dobře

    Major: Valuační argument pro dluhopisy nyní vypadá velmi dobře

    02.08.2024 13:17
    Autor: Redakce, Patria.cz

    Podle Stevena Majora z HSBC je politika americké centrální banky znatelně restriktivní. Sazby Fedu se totiž nacházejí na více než dvojnásobku sazeb neutrálních (viz první část rozhovoru zde). Ve druhé části ekonom hovořil i o vládních deficitech a jejich dlouhodobém vlivu na ekonomiku.

    Major míní, že nyní mohou vysoké vládní deficity ovlivňovat dluhopisové trhy prostřednictvím vyšší rizikové prémie. Dlouhodobě pak lze uvažovat i o tom, že financování dluhů „bere hotovost soukromému sektoru, tudíž snižuje spotřebu a investice.“ K tomu ale expert varoval před uvažováním ve stylu „nabídka dluhopisů ze strany státu roste, a proto musí jít výnosy nahoru.“ Takový pohled je „příliš zjednodušený a trochu líný“. „Je totiž nutné zvážit i to, co je na druhé straně,“ tedy co se děje na straně poptávky po obligacích.


    Poptávku mimo jiné ovlivňuje efekt substituce, tedy atraktivita dluhopisů ve srovnání s jinými aktivy včetně akcií. „Valuační argument pro dluhopisy nyní vypadá dost dobře,“ dodal Major. S tím, že lze koupit různé indexy kvalitních korporátních dluhopisů, které nabízí výnos vyšší, než je ziskový výnos na akciovém trhu (tedy obrácený poměr cen k ziskům). K tomu jsou takové dluhopisy podle Majora bezpečnou investicí.

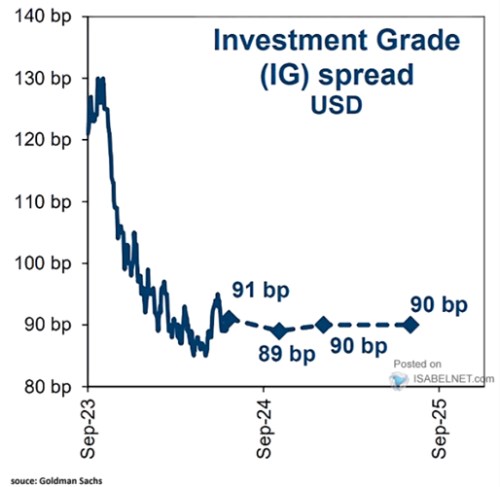
    Následující graf ukazuje vývoj spreadů na trhu korporátních dluhopisů s investičním ratingem. Goldman Sachs nečeká, že by u nich ve druhé polovině letošního roku a v roce příštím mělo dojít k nějaké výrazné změně:
    1
    Zdroj: X

    Jim Millstein z Guggenheim Securities na Bloombergu hovořil o tom, že zvedání sazeb výrazně změnilo podmínky na trhu s korporátními dluhopisy. Podle něj v současnosti asi 20 % společností zahrnutých do indexu S&P 500 není schopno pokrýt svým tokem hotovosti svou dluhovou službu. Tedy splátky dluhů spolu s úroky. Takové společnosti se snaží své dluhy refinancovat, ale bude se jim to dařit jen za výrazně vyšší sazby než dříve. Naproti tomu jsou tu velké technologické firmy, jejichž fundament je mimořádně silný.


    K napřimování výnosové křivky investor uvedl, že není jasné, nakolik může být způsobováno vyšší pravděpodobností zvolení Donalda Trumpa prezidentem a nakolik celkovými obavami o fiskální vývoj. Rozpočtové deficity totiž dosahují velkých rozměrů a jejich hlavním tahounem jsou mandatorní vývoje. „Neexistuje žádná jasná vůle ani jedné z politických stran se tím zabývat.“ S mandatorními výdaji nelze podle Millsteina výrazně hnout bez toho, aby došlo ke změnám v oblasti zdravotní a sociální politiky. Jiné návrhy jsou jen „kapkou vody“.

    Zdroj: Bloomberg


    Čtěte více:

    Investiční nápady na akciové i sektorové sázky podle portfolio manažera
    26.07.2024 6:24
    Portfolio manažer Chad Morganlander uvádí několik sektorových a akciov...
    Sazby v září o 25 bps dolů?
    24.07.2024 18:05
    V pondělí jsme se dívali, jak akciový trh v minulosti obvykle reagoval...
    Tempo růstu americké ekonomiky ve druhém čtvrtletí zrychlilo na 2,8 procenta
    25.07.2024 15:12
    Tempo růstu americké ekonomiky ve druhém čtvrtletí výrazně zrychlilo. ...
    HSBC: Politika Fedu je znatelně restriktivní, neutrální sazby leží na podobné úrovni jako před rokem 2020
    29.07.2024 11:13
    Steven Major z HSBC na Bloombergu uvedl, že při odhadech dalšího vývoj...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?
    8:57Patria pokrývá M2C, Huang z Nvidie rezignoval a IPO Anthropic jde na dračku  
    8:05Martin Novák: Změny cen elektřiny zůstávají hlavním hybatelem našich výsledků, přístup k dividendě ČEZ nemění
    7:01M2C: Levná expozice na obnovu marže. Patria zahajuje analytické pokrytí
    12.11.2026
    22:00Akcie oslabily po otřesu v Nvidii, růst ropy tlačil výnosy vzhůru  
    17:11Jak uvažuje trh o dalších letech?
    15:32Nvidia bez Huanga? Investoři přehodnocují budoucí vítěze sektoru  
    15:21Jensen Huang to neustál, na postu CEO Nvidie končí
    13:43Bremmer: Jak bude vypadat konec Trumpova funkčního období?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data