Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Americká akciová výjimečnost pokračuje

    Americká akciová výjimečnost pokračuje

    20.09.2024 17:48

    Americké valuace se relativně k historickým standardům stále pohybují na vysokých úrovních. Přesněji řečeno to platí o poměrech cen k ziskům, u poměrů cen k volnému toku hotovosti tomu tak je výrazně méně (což je celkem důležitá věc – viz předchozí úvahy na toto téma). Jak to nyní vypadá s dalšími významným trhy ve světě?

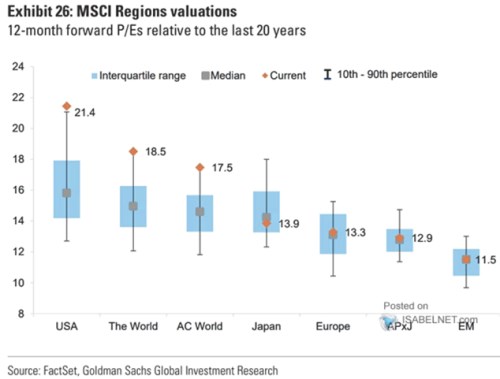
    Když jsem následující graf ukazoval před časem, od toho aktuálního se v určitém ohledu dost lišil. A v jiném byl úplně stejný. Jde o valuace hlavních světových trhů, konkrétně o poměry cen akcií k ziskům očekávaným pro následujících 12 měsíců. Stejné je stále to, že Spojené státy jsou svým PE vysoko nad historickým standardem. A jelikož jejich podíl na celkové kapitalizaci trhů je vysoký, táhnou nahoru i valuace za celý svět:
    hhh
    Zdroj: X

    Výrazná změna ale nastala na zbytku světových trhů. Graf totiž ukazuje, že Evropa, Japonsko, Asie bez Japonska a rozvíjející se trhy jako celek jsou nyní zhruba „na svém“. Tj., obchodují se s poměry cen k ziskům, které zhruba odpovídají mediánu posledních dvaceti let. Tato mezera mezi USA na straně jedné a zbytkem světa na straně druhé může být v principu dána třemi faktory: (i) v USA se ze zisků vyplácí více hotovosti, než ve zbytku světa (viz ony úvahy o PE a P/FCF). A/nebo (ii) jsou v USA nyní na rozdíl od zbytku světa mimořádně nízko rizikové prémie, a/nebo (III) jsou v USA na rozdíl od zbytku světa mimořádně vysoko růstová očekávání.

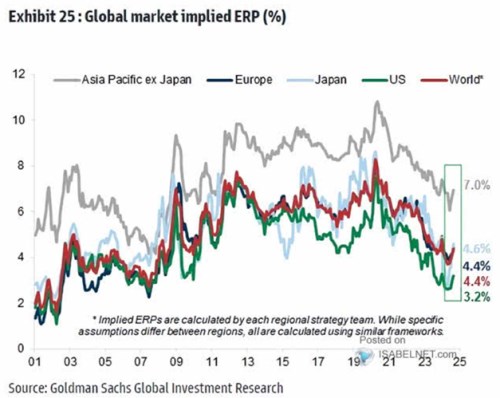
    Zajímavé tedy může být spojení informací z prvního grafu s aktualizací odhadů rizikových prémií od Goldman Sachs:

    hh
    Zdroj: X

    V USA tedy vidíme hodně nadprůměrné/nadmediánové valuace, rizikové prémie se z pohledu posledních cca 25 let přitom pohybují pod průměrem. V případě Evropy a Japonska mu ale jsou blíž a jak jsme viděli, valuace se nachází hodně blízko historickému standardu. Japonské PE je přitom o něco výše, než evropské (nyní i historickým standardem, japonské prémie jsou ale podobné těm evropským. To by naznačovalo, že japonské akcie mají o něco lepší růstový výhled (nebo toho z jednotky zisků vyplácí více na dividendách).

    Celkově se tedy zdá, že svou roli v americké výjimečnosti hrají rizikové prémie, protože v USA jsou na rozdíl od zbytku světa znatelněji podprůměrné. Pokud by stejnou roli hrála i růstová očekávání, je už jednoduché vztáhnout celý fundamentální příběh vyprávěný dnešními grafy k vizím a příběhům pojícím se s AI a spol. S tím, že mimo USA se od nich zase tolik nečeká. Jinak řečeno, podle tohoto příběhu by hlavní přínosy AI byly omezeny hlavně na IT sektor, či dokonce jen pár velkých technologických firem. I když je zajímavé, že podíl tzv. Granolas na kapitalizaci evropských trhů v posledních letech také výrazně vzrostl a tyto akcie mají do technologií povětšinou daleko. Celý příběh tak asi bude přece jen pestřejší.


    Čtěte více:

    Fidelity International: Snižující se korelace naznačují, že dluhopisy mohou opět plnit zajišťovací role
    20.09.2024 14:54
    Korelace mezi akciemi a dluhopisy je negativní. Důležité je, ale v ja...
    Perly týdne: Tlaky na ceny aut, dluhopisy nechtějí agresivní pokles sazeb
    20.09.2024 13:24
    Jim Paulsen poukazuje na netypický býčí trh na akciích, Jeffrey Gundla...
    Rakouská Raiffeisen Bank International se stahuje z běloruského trhu
    20.09.2024 12:49
    Rakouský finanční ústav Raiffeisen Bank International (RBI) se stahuje...
    Než otevře Wall Street: FedEx, Nike
    20.09.2024 13:54
    Hlavní americké indexy včera silně posilovaly, kdy byly hnány reakcí n...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu