Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Přehání to americké firmy se zadlužováním? Co poměr to jiný příběh

    Přehání to americké firmy se zadlužováním? Co poměr to jiný příběh

    01.10.2024 18:12

    Podle dat Fedu dosahovalo zadlužení amerických firem mimo finanční sektor v roce 1950 asi 30 % HDP. V roce 1975 to bylo asi 50 %, nyní se pohybuje kolem 80 % HDP. Je to známka nějaké nerovnováhy? Podíváme se na pár ukazatelů, což je mimochodem volné pokračování včerejší úvahy o návratnosti vlastního kapitálu amerických společností, která se dá měnit i mírou zadlužení.

    U vlády je poměřování dluhu k HDP běžným krokem, u domácností může být lepší pohled na jejich příjmy. Co u firem? Začnu od souvisejícího tématu - poukázal bych nejdříve na to, že měření hodnoty vlastního jmění, respektive kapitalizace celého trhu, k HDP je (podle mne) docela zavádějící. Z jednoduchého důvodu:

    Pokud by se požadovaná návratnost u akcií dlouhodobě pohybovala mezi 8 – 10 %, tak trh by měl dlouhodobě růst také zhruba tímto tempem (pokud dividendové výnosy netvoří velkou část návratnosti). Historicky to docela platí. Nominální produkt ale může trendově růst výrazně nižším tempem, zhruba polovičním (nyní cca 2+ % inflace a 2 % reálný růst). Poměr kapitalizace trhu k produktu by se tedy měl „přirozeně“ zvyšovat a nejde o žádnou známku nějakého excesu na straně akcií. Pokud by pak firmy jako celek chtěly z nějakého důvodu držet hodnotu zadlužení v konstantním poměru ke kapitalizaci, rychleji než produkt by rostly i dluhy. A opět by nemuselo jít o nějaký signál problémů. Ale mohlo – záleží na tom, co táhne kapitalizaci a tržní hodnotu firem.

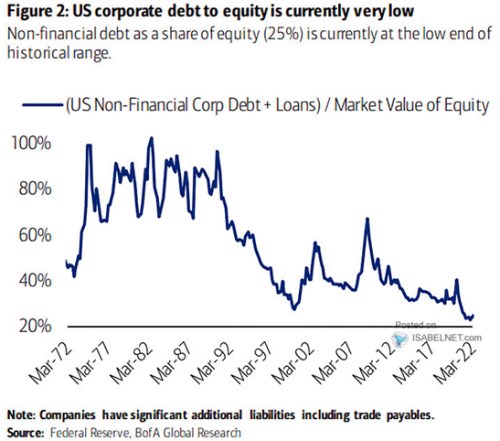
    Kapitalizace obchodovaných firem může růst v principu díky tomu, co se děje teď, nebo díky očekáváním spojeným se vzdálenější budoucností. Pokud je přitom kapitalizace tažená nahoru nějakým dlouhodobým výhledem, pro akcie to nemusí být problém, ale pro rostoucí dluhy ano. Na dividendy si akcionáři mohou počkat, ale úroky a splátky jsou „tady a teď“. Měřit tedy výši zadlužení relativně ke kapitalizaci/tržní hodnotě vlastního jmění může být také zavádějící, zejména pokud je tržní hodnota tažena nahoru zejména tím, co bude za relativně delší dobu. S tím na paměti se můžeme podívat, jak do roku 2022 dlouhodobě trendově klesal poměr dluhů ke kapitalizaci amerických firem:
    eee
    Zdroj: X

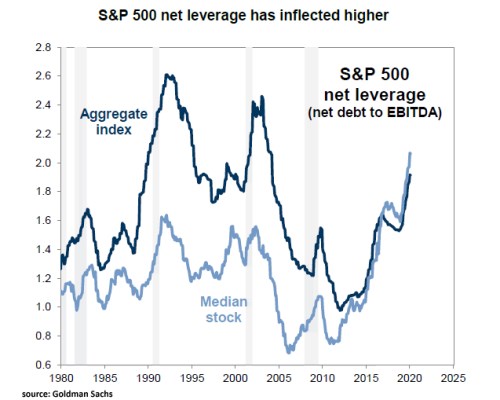
    Druhý graf také není úplně aktuální, ale ukazuje dobře trend v míře zadlužení měřené (čistými) dluhy k ziskům na úrovni EBITDA. Ty jsou někdy vnímány jako aproximace provozního toku hotovosti. A graf ukazuje, že v roce 2012 byla takto měřená míra zadlužení výrazně níž, než v roce 1980. Pak se vydala skokem nahoru, ale podle aktuálních dat by poměr měl být zpět kolem 1,5:
    www
    Zdroj: X

    Pokud tedy měříme zadlužení amerických firem relativně k produktu, vidíme dlouhodobě rostoucí trend. Poměr ke kapitalizaci od sedmdesátých let naopak výrazně klesl – tehdy se dokonce blížil až 100 %, nyní se nachází hluboko pod 30 %. Skloubit to můžeme jednoduše, protože kapitalizace k produktu dlouhodobě roste – viz ono vysvětlení na začátku. A čisté dluhy k EBITDA se nyní nachází zhruba tam, kde na počátku osmdesátých let.


    Čtěte více:

    Čínské stimuly neznamenají zelenou na nákup evropských akcií, varují stratégové
    01.10.2024 11:52
    Balíček čínských stimulů vyvolal úlevu na akciích mnoha evropských spo...
    Fink z BlackRock: Trh chybně naceňuje snížení sazeb Fedu
    01.10.2024 13:44
    Generální ředitel BlackRock Larry Fink řekl, že trh naceňuje příliš mn...
    Japonské akcie dnes zvedají hlavu, evropské jsou na tom smíšeně. Dluhopisům pomáhá téma klesajících sazeb
    01.10.2024 12:19
    Čínské trhy dnes zůstaly zavřené, japonský trh se otřepal ze včerejšíh...
    Inflace v eurozóně poprvé za více než tři roky klesla pod dvouprocentní cíl ECB
    01.10.2024 12:25
    Meziroční růst spotřebitelských cen v eurozóně v září zpomalil na 1,8 ...
    M&T 1997 podle předběžných výsledků klesly tržby, přesto potvrzuje výhled a vítá nového strategického akcionáře
    01.10.2024 14:11
    Výrobce designového kování M&T 1997, a.s. dle předběžných odhadů dosáh...
    Schodek rozpočtu na konci září byl 181,7 mld. Kč, o miliardu víc než loni
    01.10.2024 14:24
    Schodek rozpočtu ke konci září vzrostl na 181,7 miliardy korun ze srpn...

    Váš názor
    •  
      02.10.2024 8:39

      ja si myslim ze i vlady by mely uvadet dluh vuci prijmum a ne vuci hdp, a hlavne vuci realnym prijmum a ne proti vyberu socialniho pojisteni ktere jsou obratem povini vyplatit a jeste k tomu pridat z jinych dani , pak by se teprve ukazalo jak predluzeny jsou a ze si nemaji co pujcovat kdyz vlastne nemaji zadny prijmy ale jen vydaje na ktery si pujcuji a nemaji z ceho je spalcet, no cesta do pekel je dlazdena dobrymi umysly
      kubis35
    Aktuální komentáře
    25.10.2026
    8:39Víkendář: AI krize? Klíčová bývá v podobných případech monetární politika
    24.10.2026
    8:35Víkendář: Podobnost s rokem 1873, kdy praskla železniční bublina?
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data