Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Inflace je v konečném důsledku vždy monetárním jevem. Ale příčin může mít mnoho

    Inflace je v konečném důsledku vždy monetárním jevem. Ale příčin může mít mnoho

    04.11.2024 17:32

    Inflace je vždy monetárním jevem – vzniká kvůli tomu, že se „příliš mnoho peněz honí za příliš malým objemem služeb a zboží“. Příčin této nerovnováhy ale může být dlouhá řada. Což zřejmě někdy budí zmatení a rozporování onoho „vždy monetárním jevem“. Dnes se na inflaci také podíváme z perspektivy, které se na první pohled může zdát od oné monetární podstaty hodně vzdálená. Jde o ziskové marže.

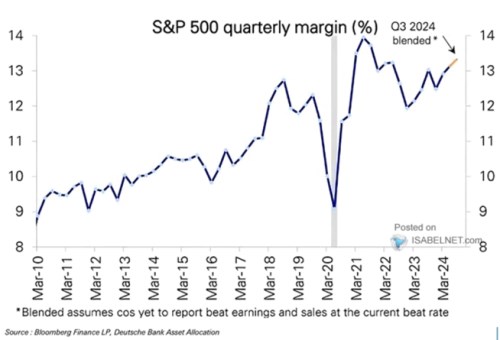
    1 . Marže a inflace: Následující graf ukazuje vývoj ziskových marží obchodovaných společností. V roce 2010 začínaly pod 9 %, v roce 2018 si sáhly téměř na 13 %. Už před rokem 2020 začaly cyklicky klesat, ale období vysoké inflace je zvedlo téměř k 14 %. Pak přišlo další cyklické oslabení, dosavadní výsledky za Q3 ale naznačují opětovný růst nad 13 %:
    sous1
    Zdroj: X

    Posledních 14 let tedy přineslo výrazné strukturální zvyšování marží spolu se zajímavým cyklickým vývojem po roce 2020. Období vysoké inflace by totiž mělo teoreticky na marže doléhat a ne je podporovat. Rostoucí nákladové tlaky, včetně mzdových, by totiž měly marže tlačit dolů - firmy by měly mít jen omezenou schopnost promítat rostoucí náklady do cen prodejních. V onom období ale docházelo k opaku v tom smyslu, že firmy byly schopné promítat nákladové tlaky do prodejních cen více než proporcionálně. V tomto smyslu k inflaci přidávaly, netlumily jí svými maržemi.

    Uvedený jev bude pravděpodobně souviset s tím, že v USA byla poptávka alespoň zpočátku výrazně podpořena fiskálně - monetární stimulací. K tomu je tu otázka tržní síly firem v některých odvětvích. Pro někoho se to dokonce stalo klíčovým inflačním (politickým) tématem. Z čistě ekonomického pohledu se přitom skutečně můžeme zamýšlet nad tím, že v hodně konkurenčním prostředí by ani kombinace silných nákladových tlaků a silné poptávky neměla vést k výraznějšímu růstu cen a inflaci. Na druhou stranu zase těžko připisovat vysokou inflaci výhradně tomu, že konkurenční prostředí možná není úplně dokonalé. Konec konců, asi se nezměnilo z roku na rok a marže rostly výrazně už před rokem 2020.

    2 . Monetární nerovnováha s mnoha příčinami: Rčení, že inflace je vždy monetárním jevem, budí z mého pohledu zbytečné rozpory. Inflace nemůže být na té nejzákladnější úrovni jiným, než monetárním jevem – jevem, který odráží nerovnováhu mezi množstvím peněz na straně jedné a objemem zboží a služeb na straně druhé. To se ale nevylučuje s řadou konkrétnějších vysvětlení a teorií, včetně oné (slabší) konkurence. U ní jde o tom, že zboží a služeb je na trhu méně, než v případě konkurence dokonalé. Takže inflace je pak stále monetárním jevem – výsledkem oné nerovnováhy. A k ní přitom přispívá málo konkurenční prostředí, které omezuje nabídku zboží a služeb.

    Můžeme v uvedené souvislosti uvažovat nad tím, že minimálně 15 let dlouhé období rostoucích marží samo o sobě ukazuje na rostoucí monopolní sílu firemního sektoru jako celku. Vodítkem tu ale nejsou konkrétně marže samotné, ale návratnost investovaného kapitálu. Pokud se pohybuje systematicky a výrazně nad návratností požadovanou, dá se už celkem přesvědčivě uvažovat o tom, že situace zavání monopolní silou. Před časem jsem tu v této souvislosti poukazoval na mimořádně vysokou návratnost kapitálu některých technologických firem. Tedy těch, které bezesporu táhnou nahoru i křivku v grafu.


    Čtěte více:

    Týdenní výhled: Americké volby v centru pozornosti + extra report a podcast
    04.11.2024 12:55
    Začínající týden nabídne trhům opět celou řadu zajímavých podnětů. Nej...
    Týden startuje přípravami na volby, Evropa obchoduje mírně v zeleném
    04.11.2024 12:12
    Začátek týdne by neměl upoutat velkou pozornost investorů, co se týče ...
    Čína podala u WTO stížnost na evropská cla zavedená na dovoz elektromobilů
    04.11.2024 12:18
    Čína si u Světové obchodní organizace (WTO) stěžuje na vysoká cla, kte...
    BestBrokers: Dánsko vede v dostupnosti bydlení v Evropě, Česko je druhé nejhorší
    04.11.2024 14:51
    Nejdostupnější nemovitosti k bydlení v Evropě při zohlednění průměrné ...

    Váš názor
    • Rozumím tomu správně?
      05.11.2024 8:02

      Rozumím tomu správně, že ke klasickým třemn příčinám inflace přidáváte ještě tu, která souvisí s nedokonaloou konkurencí? Otázkou je, jak účinně se dá s jednotlivými příčinami bojovat? 1) příliš nízká nezaměstnanost? Růstem imigrace a oslabením sociální sítě. 2) Měnová expanze (QE)? Těžko. Voliči chtějí vše zadarmo a měnocvá expanzeje jenom jiná forma velké rozdávačky. 3) Vnější faktory (cena surovin a nenahradit elných dovozů? Zdá se, že vnější faktory hrají mnohem menší roli, protože konkurenční prostředí ve třetím světě je mnihem tvrdí a 4) ty vaše marže = dominantní postavení. Tu se ukáže, jak efektivní je antimonopolní systém v zemi, kde se zrodil.
      Pracovitý Prosecký
    Aktuální komentáře
    03.10.2026
    9:32Víkendář: Všichni stále věří, že akciový trh nemůže dlouhodobě klesat. Změnila se ale doba?
    02.10.2026
    22:02Americké indexy uzavírají týden na historických maximech  
    17:36Klid. Dluhy jsou vlastně mimořádně nízko?
    16:07Odchod z EU přinesl více škody než užitku, tvrdí britský premiér. Připustil možnost návratu
    15:25Slabý trh práce je pro investory plus, posílá výnosy dluhopisů dolů  
    14:32Technická analýza Nasdaq 100: Blíží se další nenáviděná rally?  
    13:15Perly týdne: Diamanty nejsou věčné, Čína omezuje pohyb AI expertů
    13:15ČEZ: Oznámení o výplatě úrokového výnosu
    12:26RMS Mezzanine, a.s.: Vnitřní informace
    11:37Anthropic míří na burzu navzdory bezpečnostním obavám. IPO by mohlo proběhnout v půlce listopadu  
    11:04Nižší výnosy nechávají akciím prostor pro růst před daty z trhu práce  
    10:08Nike jede dál z kopce. Výsledky bídné, výhled ještě horší
    9:07Lagardeová varuje: Evropa nesmí být závislá na americké a čínské umělé inteligenci
    9:02Mattel láká kupce. O výrobce Barbie údajně usiluje Authentic Brands
    8:53Rozbřesk: Nepokoje ve Francii tlačí euro do defenzivy, diesel zdražuje a Evropa hledá řešení
    8:52Pentagon posiluje síly v Íránu, Anthropic se připravuje na burzu a americké dluhopisy lehce oživují  
    6:02Z odpadlíka miláčkem Wall Street. Microsoft přidal bilion dolarů hodnoty  
    01.10.2026
    17:30Stane se z růstu zisků problém?
    16:30Americkému průmyslu se podle ISM daří, ale cenové tlaky stoupají
    15:26Traderův deník: Trader nebo investor?  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data