Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Růst dluhopisových výnosů a valuace akcií – fundament, zkušenosti a letošní rok

    Růst dluhopisových výnosů a valuace akcií – fundament, zkušenosti a letošní rok

    17.01.2025 16:11

    Když americká centrální banka začne s cyklem snižování sazeb, výnosy dlouhodobých obligací mívají tendenci k poklesu. Ale ne tak v současném cyklu. Vysvětluje se to obvykle tím, že podle dluhopisových trhů to Fed se snižováním sazeb možná přehání. A zvyšuje se riziko obnovených inflačních tlaků. Jak se akcie ale vlastně v minulosti chovaly v době prudce rostoucích dlouhodobějších výnosů?

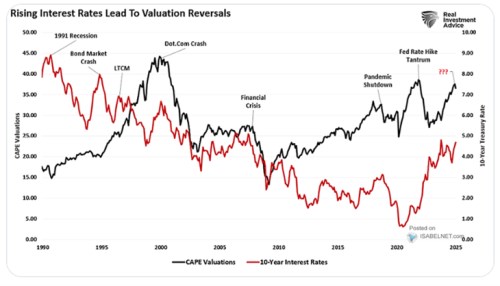
    1 . Akcie a výnosy – praxe: RIA v následujícím grafu srovnává vývoj tzv. CAPE s výnosy desetiletých vládních obligací. CAPE je poměrem cen akcií k plovoucímu průměru již dosažených zisků, jeho tvůrce Robert Shiller jím chtěl eliminovat efekt cykličnosti zisků. V grafu vidíme jeho trendový růst, současné hodnoty CAPE se pohybují pod maximy z dot.com bubliny, ale jsou vysoko nad nějakým standardem: 
    Růst dluhopisových výnosů a valuace akcií – fundament, zkušenosti a letošní rok

    Popisek ke grafu tvrdí, že růst výnosů dluhopisů vede k obratu na valuacích směrem dolů. Já bych ale na základě obrázku dodal, že „někdy“. Vývoj totiž není ani zdaleka jednoznačný. Jednoznačně vidíme spíše jen to, že trend rostoucích valuací jde ruku v ruce s dlouhodobým trendem poklesu výnosů. 

    2. Teorie: Jaký by měl být vztah mezi cenami a valuacemi akcií podle fundamentu/teorie? Touto otázkou se rychle dostáváme k podstatě věci – k tomu, že záleží na příčině pohybu výnosů. Valuace závisí na bezrizikových sazbách, rizikových prémiích a očekávaném růstu zisků. Pokud výnosy rostou díky zlepšenému výhledu v ekonomce a firemním hospodaření, kombinovaný efekt obou může být pozitivní. A naopak, pokles výnosů daný očekáváním recese může přinášet negativní kombinovaný efekt. 

    Z tohoto pohledu tedy není překvapivé, že cyklické a krátkodobé pohyby výnosů negenerují nějakou jednoznačnou a soustavnou korelaci s valuacemi. Onen souběh dvou trendů by pak byl dán tím, že výnosy šly dlouhodobě dolů bez toho, aby se zhoršoval růstový výhled u ekonomiky a hlavně zisků obchodovaných firem.

    3. Co rok 2025? Pokud by výnosy nyní rostly kvůli někdy zmiňovanému horšímu fiskálnímu a dluhovému výhledu, onen kombinovaný efekt by byl pravděpodobně negativní. Nyní ale podle mne k něčemu takovému ve významnější míře nedochází. Pokud by výnosy rostly kvůli lepšímu výhledu u reálného produktu, zdaleka by to pro akcie nemusel být negativní jev. Pokud by výnosy rostly kvůli vyššími riziku opětovných inflačních tlaků, je věc otevřenější. Zvyšovala by se totiž pravděpodobnost scénáře, kdy by Fed musel výrazněji tlumit ekonomiku a onen kombinovaný efekt by byl negativní. Právě tento scénář se nyní možná přesouvá do pozornosti trhů. 

    V médiích také můžeme slyšet řadu úvah o psychologických hranicích, při kterých by výnosy začaly působit výrazně negativně. K tomu můžeme uvažovat o tom, že krátkodobě nezáleží na výši, ale prudkosti pohybu a podobně. Mohou to být zajímavé úvahy, ale jsou už ze soudku, kde se kreativitě moc meze nekladou. A nakonec podle mne stejně převládne to, co jsem psal výše. Tedy poměr výnosy/růst. Jak moc do něj nyní promlouvají strukturální příběhy (AI a spol.) naznačuje graf v tom, že výnosy jsou nyní na podobných úrovních jako před rokem 2009. CAPE moc ne.

    Mimochodem, v souvislosti s uvedeným jsou zajímavé třeba predikce Commerzbank, podle kterých se inflace v roce 2026 zvedne zase nad 3 %, ale Fed bude sazby snižovat na 4 % a bude je tam držet.  Vypadá to jako takový scénář snížené citlivosti Fedu na inflaci, který by k poměru výnosy/růst nebyl zřejmě tak nepříznivý. Pokud by tedy vše neskončilo „Volckerovsky“. 


    Čtěte více:

    Japonský staro-nový normál
    10.01.2025 16:22
    Švýcarsko a Japonsko by se do určité míry měly vrátit ke starému infla...
    Pestrost globální ekonomiky a čtyři inflačně - sazbové kombinace
    13.01.2025 18:08
    Po roce 2008 se dlouhá řada vyspělých zemí dostala do částečné rovnová...
    Když si akciový trh sám pomáhá k dalším vrcholům…
    14.01.2025 17:19
    Obvykle se uvažuje o tom, jak na akciový trh působí vývoj v celé ekono...
    Trhy odtržené od fundamentu?
    15.01.2025 17:20
    V posledních týdnech došlo ke znatelnému utažení finančních podmínek v...
    Staronový technologický cyklus a „drahost“ akcií
    16.01.2025 16:10
    O rozdílu mezi ziskovým výnosem akcií a výnosy desetiletých vládních d...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    19.10.2026
    17:46Dopadnou hyperscaleři jako železniční společnosti? A jak vlastně „dopadly“ ony?
    16:42PODCAST Týdenní výhled: Výsledky reportuje Meta, Tesla, SpaceX nebo Netflix  
    15:05Nervózní Wall Street. Sázky na růst volatility jsou nejvyšší za poslední roky  
    14:02Daruji akcii SpaceX každému dítěti v USA, vzkázal Musk. Aktuálně by ho to vyšlo na 10,5 miliardy dolarů
    13:46Volkswagen plánuje zmrazit mzdy do roku 2030
    13:05Čeho by Tesla musela dosáhnout na ospravedlnění své kapitalizace?
    12:17Na Evropu doléhají politické problémy, zatímco Amerika se snaží zvedat hlavu  
    11:52Násilné protesty ve Francii zvyšují nervozitu. Dopadají i na dluhopisy a euro  
    11:33Komerční banka, a.s.: Výpis z obchodního rejstříku
    10:41PODCAST MakroMixér s Jaromírem Haincem: Drahé pražské byty, nový metropolitní plán a dvoumilionové hlavní město
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y