Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jedna zajímavost a jedna teorie předraženého trhu

    Jedna zajímavost a jedna teorie předraženého trhu

    23.07.2025 18:29

    Má vůbec v praxi smysl sledovat něco jako riziková prémie akciového trhu? Odpověď se odvíjí od našeho názoru, jak to na trhu vlastně chodí. Pokud věříme, že dominantní je nějaká honba za trendy, sledování cenových a jiných grafů, sentimentů a podobně, naše odpověď bude spíše záporná. Pokud věříme, že na trhu je hodně investorů, kteří si dělají nějaké odhady hodnot a v jejich rámci používají i rizikové prémie trhu, bude spíše platit opak. Věře v druhé, této prémii se zde občas věnuji a dnes v této souvislosti poukážu na jednu zajímavost. A jednu teorii „předraženého“ trhu.

    Občas je za rizikovou prémii trhu vydáván rozdíl mezi obráceným PE a bezrizikovými sazbami, tedy výnosy vládních dluhopisů. Je to takový nešvar, který v sobě míchá jak prémii, tak růstová očekávání. A pokud někdo trvá na tom, že jde skutečně o prémii za riziko, vyjde mu tímto postupem příliš nízká. Pokud jí pak použije k fundamentálnímu odhadu nějakých hodnot akcií, či celého trhu, vyjdou mu zase příliš vysoké hodnoty. Pokud by tento nešvar byl hodně rozšířen (a výjimkou určitě není, tíhnou k němu například i v Morgan Stanley), vysvětlovalo by to současné vysoké valuace akcií.

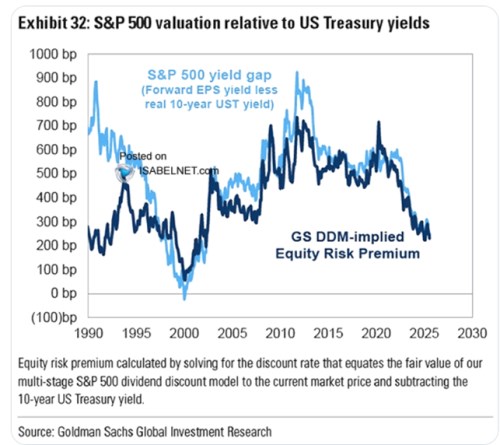
    Tato určitá teorie předřazenosti trhu snad pravdivá nebude – většina těch, kteří odhadují hodnoty akcií velice pravděpodobně používá nějaký smysluplnější odhad rizikové prémie. Příkladem může být třeba Goldman Sachs, který své odhady ukazuje v následujícím grafu tmavě modrou křivkou. Konkrétně analytici banky vezmou očekávaný růst dividend, současné ceny na trhu a z toho odvodí, čím musí očekávaný tok dividend diskontovat na současnou hodnotu. Tak aby získali právě současné ceny. Od takto odvozené diskontní sazby odečtou výnosy dluhopisů a mají rizikovou prémii akciového trhu. Ta se nyní podle tohoto odhadu pohybuje mimořádně nízko, kolem 2 %. Druhým extrémem bylo období finanční krize, kdy tento postup generoval odhady prémie kolem 7 %:
    Graf

    Všimněme si, že i v případě GS jde jen o odhad. Pokud by například pracoval s příliš vysokými očekáváními na straně růstu dividend, vyjde prémie příliš vysoká. A naopak. Ale matematicky/logicky jde o kalkulaci správnou.

    V grafu pak GS ukazuje i v úvodu zmíněný rozdíl mezi obráceným PE a výnosy vládních dluhopisů. Z nějakého důvodu ale výnosy reálné. Vyjma počátku sledovaného období se pak obě křivky drží dost u sebe. Stále to ale neznamená, že by se riziková prémie dala odhadovat právě přes rozdíl obráceného PE a bezrizikových sazeb. Právě proto, že ty tu jsou reálné. Pokud by byly použity nominální, celá světle modrá křivka by byla posunuta o inflaci níž. Podle grafu to pak vypadá, že riziková prémie trhu ve skutečnosti docela už dlouhou řadu let kopíruje inflaci. Důvodů, proč by mohly korelovat, se najde více. Ale nějaký úplně jasný a dominantní pro úplné kopírování nevidím.


    Čtěte více:

    Akciové cestování v čase se posunulo do extrému
    21.07.2025 17:22
    Občas se říká, že firma není akcie a akcie není firma. Hovořil o tom k...
    BlackRock: Růst evropských akcií může pokračovat, pokud nedojde k obchodnímu šoku
    22.07.2025 11:31
    Analytici snížili své odhady zisků evropských firem kvůli riziku cel, ...
    Nový akciový normál?
    22.07.2025 17:44
    Ve volném pokračování včerejšího pohledu na valuace sektorů na americk...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data